
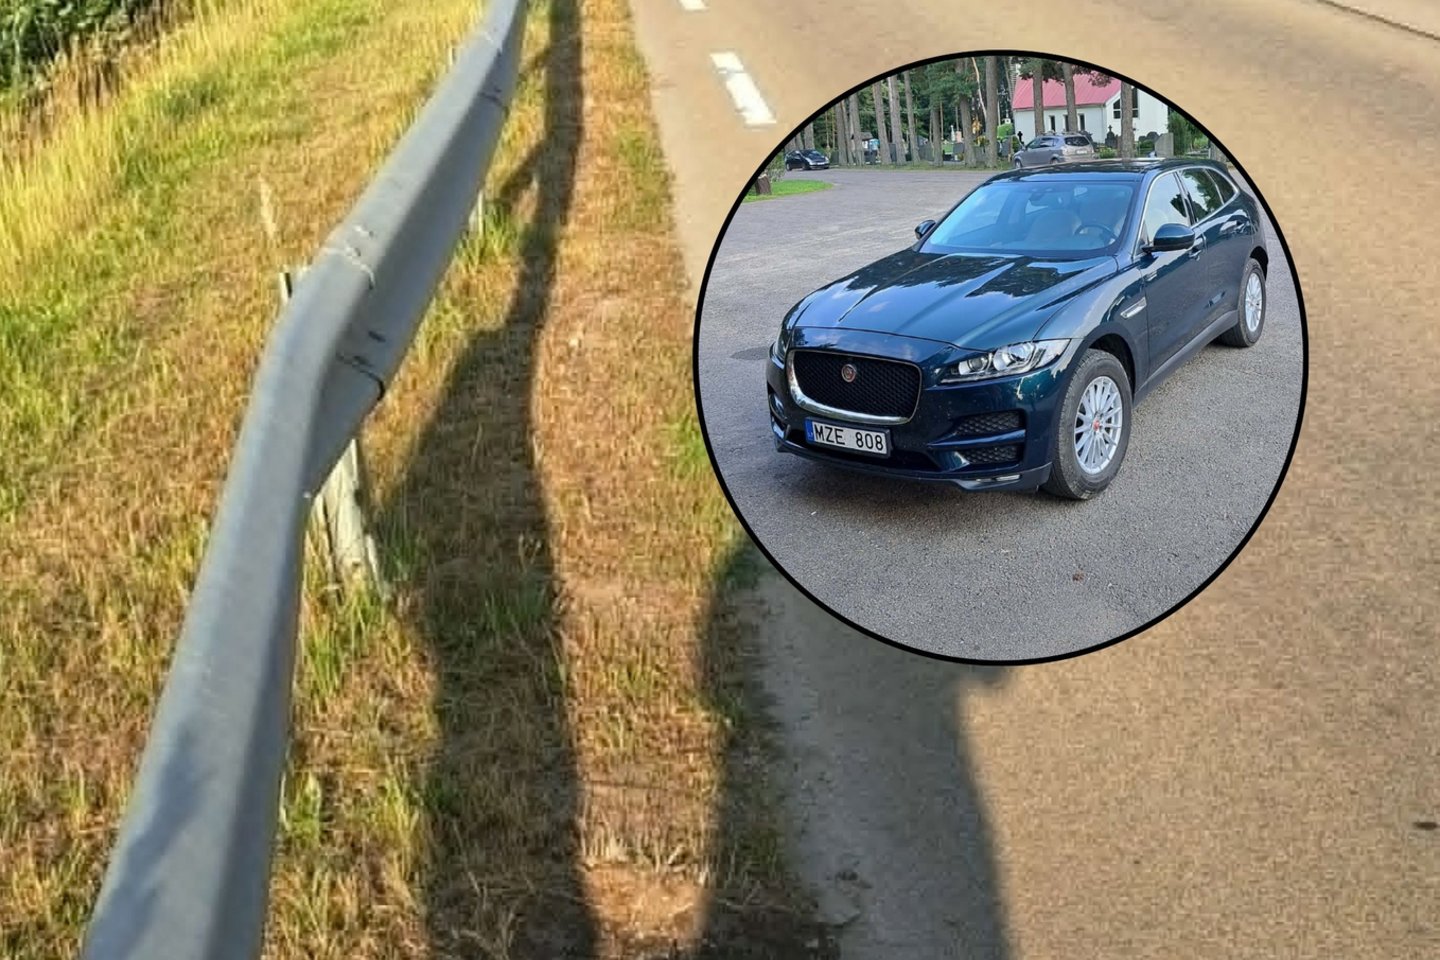
Anot jo, rugpjūčio 8-osios naktį į avariją patekus bendruomenei priklausančiam „Jaguar F-PACE“, prasidėjo daugiau nei mėnesį užsitęsusi istorija – kilo nesutarimų dėl pakaitinio automobilio suteikimo, 300 eurų užstato, automobilio remonto organizavimo ir galiausiai dėl to, ar po avarijos nustatyti variklio bei turbinos gedimai yra susiję su pačiu eismo įvykiu. Nesutarimui užsitęsus E. Zeziulevičius kreipėsi net į Lietuvos banką, kol galiausiai draudimo bendrovė nusprendė žalą jam atlyginti.
Tuo metu „Lietuvos draudimas“ pateikė savo situacijos versiją – bendrovė nurodė, kad žala buvo vertinama etapais, atlikti išsamesni techniniai vertinimai, pasitelktas nepriklausomas išorės ekspertas, o galiausiai nustatyta, kad automobilio remontas ekonomiškai netikslingas, todėl klientui apskaičiuota ir išmokėta draudimo išmoka.
Visgi, anot pašnekovo, ši istorija peržengia vieno automobilio žalos ribas ir kelia platesnį vartotojams aktualų klausimą – ko KASKO draudimą įsigijęs klientas gali tikėtis po eismo įvykio, kokias papildomas sąlygas jam gali taikyti draudiko pasitelkti partneriai ir kaip turi būti pagrindžiami sprendimai dėl žalos atlyginimo.
Vaizdai iš reido sostinės gatvėse: nuo policijos bandęs sprukti bėglys vos nesuvažinėjo grupės žmonių
Lietuvos bankas savo ruožtu paaiškino, kad šio konkretaus ginčo ne teismo tvarka nagrinėti negali, nes automobilis priklauso juridiniam asmeniui, tačiau pabrėžė: jei draudikas mano, kad dalis automobilio apgadinimų nėra susiję su konkrečiu įvykiu, pareiga tai įrodyti tenka būtent draudimo bendrovei.
Po avarijos prasidėjo problemos
Susiję straipsniai

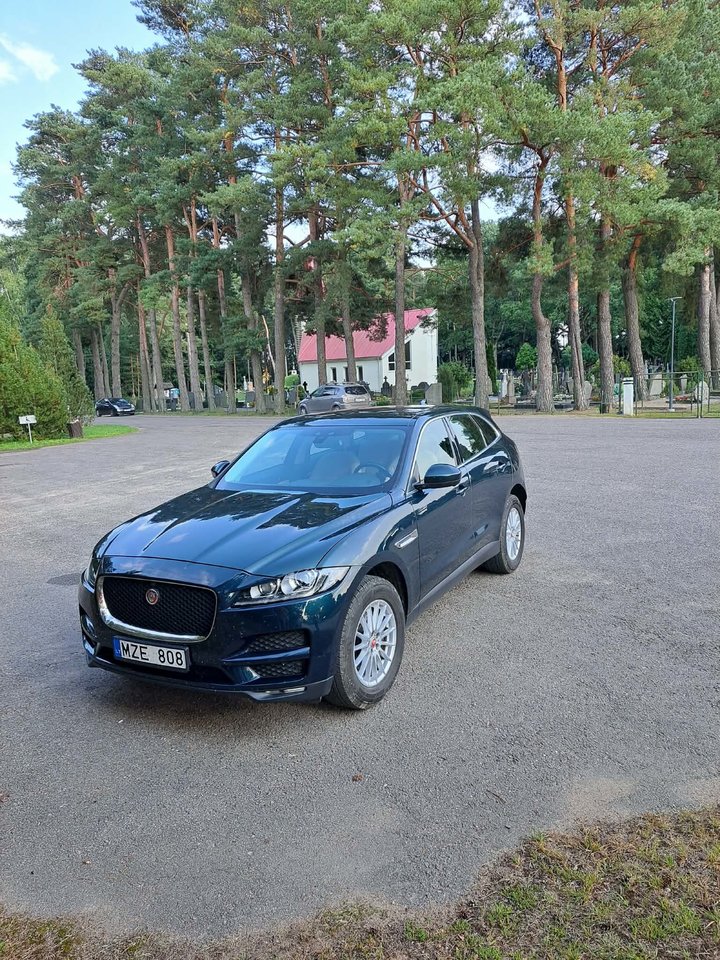
E. Zeziulevičius pasakojo, kad visa istorija prasidėjo rugpjūčio 8-osios naktį, kai į eismo įvykį pateko bendruomenei priklausantis automobilis „Jaguar F-PACE“.
Anot jo, po avarijos automobilis ne tik buvo apgadintas – atsirado ir galimo variklio gedimo požymių. Automobilis užsivesdavo, tačiau maždaug po 10 sekundžių užgesdavo, prietaisų skydelyje pasirodė kritinių įspėjimų, tarp jų – apie pavojingai žemą alyvos lygį. E. Zeziulevičius pabrėžė, kad iki avarijos automobilis buvo prižiūrimas ir neseniai remontuotas.
Po įvykio automobilis tralu buvo nugabentas į draudiko nurodytą UAB „AD Sistemos“ servisą Vilniuje. Tačiau, E. Zeziulevičiaus teigimu, paaiškėjo, kad servisas orientuotas į kėbulo remonto darbus ir negali atlikti reikalingos variklio bei elektronikos diagnostikos.
Rugpjūčio 19 dieną, praėjus 11 dienų po avarijos, jis „Lietuvos draudimui“ pateikė pretenziją, kurioje teigė, kad automobilis vis dar nebuvo tinkamai apžiūrėtas.
„Automobilis fizine prasme yra „AD Sistemos“ patalpose, tačiau iki šiol net kapotas nėra atidarytas“, – rašė E. Zeziulevičius.
Problemų, pasak jo, kilo ir dėl pakaitinio automobilio. E. Zeziulevičius nurodė, kad pagal KASKO sutarties sąlygas jis turėjo būti suteiktas per 12 valandų, tačiau realiai jį gavo tik rugpjūčio 11-osios vakarą – praėjus maždaug trims su puse paros. Be to, anot vyro, iš pradžių buvo reikalaujama pačiam vykti iš Ukmergės į Vilnių pasiimti automobilio, o vėliau – sumokėti 300 eurų užstatą. E. Zeziulevičius tvirtino, kad tokia sąlyga jo KASKO sutartyje nebuvo numatyta.
Rugpjūčio 19-osios pretenzijoje jis pareikalavo automobilį perkelti į oficialų „Jaguar“ servisą „Inchcape Motors“ arba sudaryti galimybę jo specialistams atlikti apžiūrą.
Kartu prašė pakaitinį automobilį suteikti visam faktiniam remonto laikotarpiui. Kaip alternatyvą vyras pasiūlė 15 tūkst. eurų išmoką, po kurios būtų laikęs su šiuo įvykiu susijusias pretenzijas baigtomis.
Ginčo centre – variklio ir turbinos gedimas
Rugpjūčio 28 dieną „Jaguar“ galiausiai buvo pervežtas į „Inchcape Motors“. Tačiau tuomet kilo pagrindinis ginčas – ar automobilio variklio ir turbinos gedimai yra rugpjūčio 8-osios avarijos pasekmė.
E. Zeziulevičius teigė, kad draudikas laikėsi pozicijos, jog šie gedimai su avarija nesusiję. Vyras su tokiu vertinimu nesutiko ir pareikalavo atlikti išsamią variklio bei turbinos defektaciją. Rugsėjo 2 dieną jis kreipėsi į „Inchcape Motors“, reikalaudamas pradėti agregatų ardymo darbus ir apie jų laiką informuoti iš anksto, kad galėtų dalyvauti jo atstovas ar nepriklausomas ekspertas.
Rugsėjo 3-iąją gautas oficialus serviso atsakymas tapo vienu svarbiausių E. Zeziulevičiaus argumentų. „Inchcape Motors“ paaiškino, kad automobilio patikrą atliko „Lietuvos draudimo“ užsakymu, o surinktus duomenis perdavė draudikui. Servisas taip pat nurodė pats nesprendžiantis, ar konkretus gedimas yra eismo įvykio pasekmė.
Kartu „Inchcape Motors“ informavo galintis atlikti turbinos ir kitų komponentų defektaciją, tačiau tai būtų atskirai užsakoma techninė paslauga. Jeigu atskirą užsakymą pateiktų „Lietuvos draudimas“, detalesnė variklio, turbinos ar kitų komponentų diagnostika ir defektacija galėtų būti atlikta.
Tuomet E. Zeziulevičius savo reikalavimus nukreipė į draudimo bendrovę. Jo esminis keliamas klausimas buvo, jeigu variklis ir turbina nebuvo išardyti ir detaliai ištirti, kokiais techniniais duomenimis remiantis sprendžiama, kad jų gedimas nėra avarijos pasekmė?
„Lietuvos draudimo“ jis pareikalavo pateikti techninius duomenis, matavimus ar ekspertizę, kuriais grindžiama tokia išvada, taip pat užsakyti ir finansuoti išsamią variklio bei turbinos defektaciją.
Kreipėsi į Lietuvos banką
Nesutarimui nesibaigiant, rugsėjo 4 dieną E. Zeziulevičius pateikė skundą Lietuvos banko Priežiūros tarnybai. Jame išdėstė visą istoriją – nuo, jo teigimu, pavėluotai suteikto pakaitinio automobilio ir 300 eurų užstato iki automobilio stovėjimo servise bei ginčo dėl variklio ir turbinos gedimų priežasties.
Lietuvos banko jis prašė įvertinti „Lietuvos draudimo“ veiksmus, užtikrinti pakaitinio automobilio finansavimą ir pasiekti, kad būtų atliktas išsamus „Jaguar F-PACE“ techninis tyrimas, įskaitant realią variklio bei turbinos patikrą.
Rugsėjo 9 dieną E. Zeziulevičius dar kartą kreipėsi į draudimo bendrovę ir informavo, kad ginčas Lietuvos banke jau užregistruotas. Praėjus daugiau nei mėnesiui po avarijos, jis draudiko vis dar prašė atsakyti, kada ir kuriame servise bus atliekamas variklio ardymas bei turbinos defektacija ir ar apie tyrimą jis bus informuotas iš anksto, kad galėtų jame dalyvauti kartu su nepriklausomu ekspertu.
Galiausiai, kaip teigė E. Zeziulevičius, po kreipimosi į Lietuvos banką pajudėjo ir žalos atlyginimo klausimas. Praėjus vos kelioms dienoms žala jam buvo atlyginta ir jį tenkino.
Prireikė kelių ekspertų
„Lietuvos draudimo“ Žalų teisės ir procesų valdymo skyriaus vadovė Violeta Rimonienė naujienų portalui paaiškino, kad gavus pranešimą apie žalą pirmiausia įvertinamos įvykio aplinkybės ir transporto priemonės sugadinimai.
Anot jos, ne visais atvejais iš pirminės apžiūros galima nustatyti visą žalos mastą.
„Jei kyla klausimų dėl variklio, elektronikos ar kitų techninių mazgų, gali reikėti papildomos diagnostikos, defektacijos ar ekspertinio vertinimo. Tik surinkus pakankamai duomenų galima pagrįstai nuspręsti, ar automobilį tikslinga remontuoti ir kokia yra atlygintino nuostolio suma.
Šiuo konkrečiu atveju, iš pradžių buvo vertinama remonto galimybė, tačiau atlikus išsamesnius techninius vertinimus paaiškėjo, kad automobilio remontas ekonomiškai netikslingas. Tuomet buvo nustatyta automobilio rinkos ir liekanų vertė. Siekdami, kad galutinis sprendimas būtų kuo objektyvesnis ir pagrįstas, papildomai kreipėmės ir į nepriklausomą išorės ekspertą.
Galutinis sprendimas išmokėti draudimo išmoką buvo priimtas įvertinus visą administravimo metu surinktą informaciją: automobilio techninę būklę, atliktos diagnostikos rezultatus, remonto tikslingumą, automobilio rinkos ir liekanų vertę bei nepriklausomo eksperto vertinimą. Nustačius, kad remontas ekonomiškai netikslingas, buvo apskaičiuota ir klientui išmokėta draudimo išmoka“, – teigė ji.
V. Rimonienė taip pat nurodė, kad techninės pagalbos ir pakaitinio automobilio paslaugas klientams teikia „Lietuvos draudimo“ partneriai, su kuriais bendrovė yra sudariusi paslaugų teikimo sutartis.
„Konkretūs partneriai draudimo sutartyje nėra išvardijami. Partnerių tinklas gali keistis, todėl draudimo sąlygose pirmiausia apibrėžiama pati klientui teikiama paslauga ir jos sąlygos.
Pakaitinio automobilio atveju gali būti prašoma depozito – jis nėra papildomas draudimo mokestis, o automobilio nuomos sąlyga. Tinkamai grąžinus automobilį ši suma grąžinama.
Šiuo atveju pakaitinis automobilis klientui buvo suteiktas daugiau nei mėnesio laikotarpiui. „Lietuvos draudimas“ sutiko padengti viso šio laikotarpio išlaidas, todėl klientui už pakaitinio automobilio naudojimą papildomai mokėti nereikėjo“, – pažymėjo ji.
Turi įrodyti aplinkybes
Lietuvos banko Finansinių paslaugų ginčų nagrinėjimo skyriaus teisininkas Laurynas Žižys pirmiausia atkreipė dėmesį, kad Lietuvos bankas negali pateikti objektyvaus skaitytojo aprašytos situacijos vertinimo, nes tam reikėtų išsamiai išanalizuoti draudimo sutarties sąlygas, žalos administravimo metu atliktus veiksmus, priimtų sprendimų pagrindus, abiejų sutarties šalių paaiškinimus ir kitus įrodymus.
„Kadangi automobilis priklauso juridiniam asmeniui, kilęs nesutarimas nelaikytinas vartojimo ginču, Lietuvos bankas neturi įgaliojimų jo nagrinėti ne teismo tvarka. Atsižvelgdami į tai, galime pateikti tik bendro pobūdžio informaciją“, – pažymėjo jis.
Visgi, kaip teigė L. Žižys, KASKO draudimas yra savanoriškas, todėl draudimo apsaugos apimtis, žalos administravimo ir atlyginimo būdas, pakaitinio automobilio suteikimo ir kitos sąlygos pirmiausia nustatomos draudimo liudijime ir draudimo taisyklėse.
Anot jo, tam tikros sąlygos, susijusios su šalių pareigomis žalos administravimo metu, draudimo išmokos išmokėjimo terminais, yra įtvirtintos ir Draudimo įstatyme.
„Teisės aktuose nėra baigtinio veiksmų, kuriuos draudimo bendrovė turi atlikti administruodama žalą, sąrašo. Atitinkamai nėra numatyta ir kokios apimties techninį tyrimą būtina atlikti prieš priimant sprendimą dėl draudimo išmokos mokėjimo ar nemokėjimo, tačiau Draudimo įstatymas numato, kad draudimo bendrovė negali išmokėti draudimo išmokos ar atsisakyti ją mokėti neįsitikinusi, kad draudžiamasis įvykis buvo, ir turi patikrinti visą jai prieinamą informaciją.
Taip pat, draudimo bendrovė turi pareigą įrodyti aplinkybes, atleidžiančias ją nuo išmokos mokėjimo arba suteikiančias teisę išmoką mažinti. Tokiu atveju klientui turi būti pateiktas rašytinis ir motyvuotas sprendimas.
Jeigu draudimo bendrovė mano, kad dalis apgadinimų nėra susiję su konkrečiu įvykiu, ji turi teisę atlikti papildomą automobilio apžiūrą, inicijuodama techninio pobūdžio ekspertizę ar kitus reikalingus veiksmus.
Klientui nesutinkant su draudimo bendrovės išvadomis, jis turi teisę teikti jai skundą, prašyti peržiūrėti priimtą sprendimą ir atlikti papildomus tyrimo veiksmus, taip pat pateikti savo argumentus ir juos pagrindžiančius duomenis“, – dėstė L. Žižys.
Jis taip pat pažymėjo, kad kilus ginčui dėl to, ar dalis apgadinimų susiję su įvykiu, ar ne, įrodinėjimas, remiantis Draudimo įstatymu, tenka draudimo bendrovei.
„Tačiau draudimo sutarties šalys turi sąžiningai bendradarbiauti, o klientas – pateikti draudimo bendrovei visą turimą, teisingą ir išsamią informaciją apie įvykio aplinkybes bei jo padarinius.
Sąmoningas reikšmingos informacijos nuslėpimas arba žinomai neteisingų ar klaidinančių duomenų pateikimas gali trukdyti tinkamai ištirti įvykį ir, atsižvelgiant į pažeidimo pobūdį, reikšmingumą bei jo ryšį su draudžiamuoju įvykiu ar žalos dydžiu, lemti neigiamus padarinius klientui, įskaitant draudimo išmokos sumažinimą ar atsisakymą ją mokėti“, – teigė jis.
Termino nėra
L. Žižys, kalbėdamas apie žalos administravimo trukmę, nurodė, kad teisės aktai nenumato maksimalaus žalos administravimo termino, tačiau jis turi būti protingas ir trukti tiek, kiek objektyviai reikalinga atlikti turto apžiūrą, surinkti informaciją apie įvykį iš įvykio dalyvių, teisėsaugos institucijų ar kitų asmenų, jeigu reikia – atlikti techninio pobūdžio tyrimus, remonto išlaidų skaičiavimą ir kitus kiekvienu individualiu atveju reikalingus veiksmus.
„KASKO žalų administravimo praktikoje pasitaiko įvairių objektyvių priežasčių, dėl ko žalų administravimas gali užtrukti, pavyzdžiui, dėl eilių autoservisuose, ekspertų užimtumo ir pan.
Draudimo įstatymas numato, kad draudimo išmoka turi būti išmokėta ne vėliau kaip per 30 dienų nuo visos sprendimui reikšmingos informacijos gavimo, o kol išmoka neišmokėta draudimo bendrovė turi pareigą kas 30 dienų nuo pranešimo apie įvykį dienos raštu išsamiai informuoti klientą apie tyrimo eigą.
Jeigu įvykis pripažintas draudžiamuoju, tačiau nesutariama dėl išmokos dydžio, o tikslus žalos dydžio nustatymas užtrunka ilgiau kaip tris mėnesius, kliento pageidavimu draudikas turi išmokėti neginčijamą išmokos dalį. KASKO sutartyse gali būti numatyti ir trumpesni terminai“, – vardijo jis.
Be to, anot Lietuvos banko Finansinių paslaugų ginčų nagrinėjimo skyriaus teisininko, teisės aktai nedraudžia draudimo bendrovėms pasitelkti kitų paslaugų teikėjų.
„Draudimo bendrovių veikla pirmiausia susijusi su draudimo sutarčių sudarymu ir vykdymu bei žalų administravimu – jos pačios neremontuoja turto ar neadministruoja pakaitinių automobilių parkų. Todėl turto apžiūros, techninio vertinimo, remonto ar pakaitinio automobilio nuomos paslaugas gali teikti draudimo bendrovės partneriai, tai yra įprasta praktika.
Jeigu kiltų nesutarimų, pirmiausia reikėtų pateikti draudikui rašytinę pretenziją, aiškiai nurodyti savo reikalavimą ir paprašyti pateikti žalos administravimo eigą, sprendimo faktinį bei techninį pagrindą ir informaciją apie taikytas draudimo sutarties sąlygas. Draudikas į rašytinę pretenziją paprastai turi atsakyti per 15 darbo dienų.
Jeigu su draudiku kilusio nesutarimo išspręsti nepavyksta, klientas savo teises gali ginti teisme, o tais atvejais, kai paslaugos gavėjas yra vartotojas (fizinis asmuo), – kreiptis ir į Lietuvos banką dėl ginčo nagrinėjimo ne teismo tvarka. Nagrinėjant konkretų ginčą vertinamos individualios jo aplinkybės, draudimo sutarties sąlygos ir šalių pateikti duomenys bei įrodymai“, – aiškino E. Žižys.