
Tinklalaidėje „Inbank kalba“ kalbėjusi „Autoplius.lt“ vadovė Dovilė Lukavičiūtė pabrėžia, lietuvių lūkesčiai ir galutiniai pasirinkimai ne visada sutampa. O prie pasirinkimų, pašnekovės teigimu, šiemet galėjo prisidėti ir pensijų reforma.
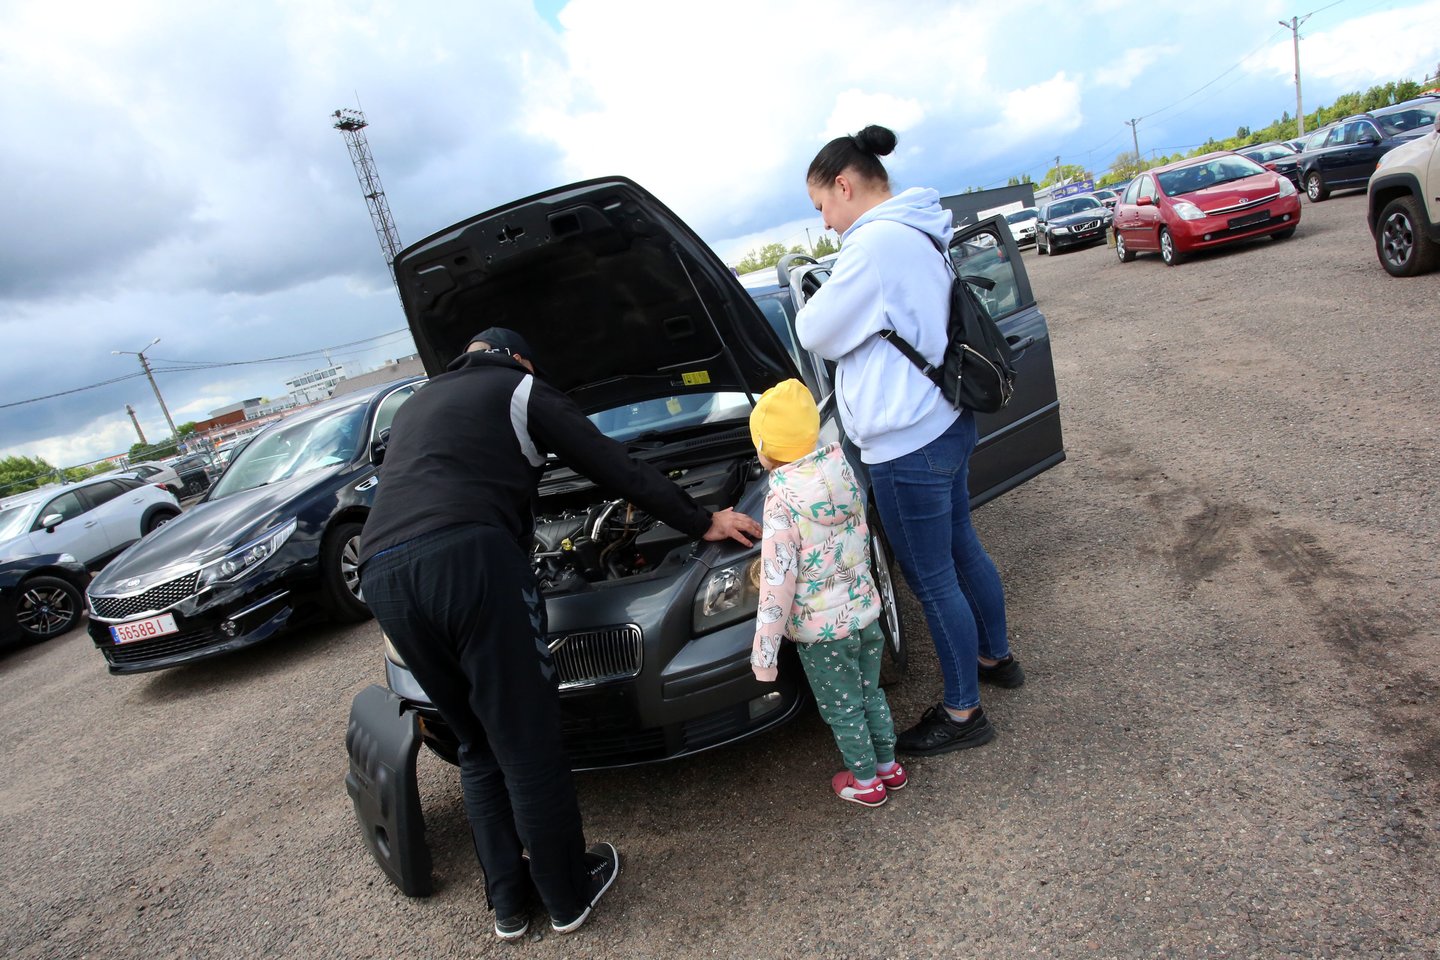
„Naudotų automobilių rinka šiemet itin aktyvi, o suaktyvėjimas prasidėjo dar kovą. Pavasarį pirkėjų susidomėjimas įprastai išauga, tačiau šiemet, mūsų vertinimu, papildomą impulsą galėjo suteikti ir pensijų reforma. Matėme, kad padidėjo automobilių pasiūla, jie buvo parduodami greičiau, augo ir sandorių skaičius“, – pasakoja D. Lukavičiūtė.
Itin populiarėja praktiškesni automobiliai
Automobilis – lyg iš filmo: štai taip gatvėmis rieda „raggare“ paverstas antikvarinis „Chevrolet Impala“
Pasak D. Lukavičiūtės, lietuvių automobilių paieškose vis dar dominuoja gerai pažįstami vokiški modeliai. Tarp populiariausių: „Volkswagen Passat“, „Golf“, „Audi A6“ ir 5 serijos BMW. Kartu per pastaruosius metus gerokai sustiprėjo „Toyota“, „Škoda“ ir „Kia“ pozicijos.
„Manau, kad apskritai vokiškiems automobiliams sudėtingas laikotarpis. Į rinką ateina kiniški automobiliai su tikrai įspūdingomis komplektacijomis ir gerokai mažesnėmis kainomis. Vokiškų automobilių gerbėjas tikrai ir toliau liks gerbėju, bet aš lietuvį laikau racionaliu žmogumi. Manau, kad jis žiūrės į ilgaamžiškumą, kad automobilis kuo ilgiau tarnautų ir nereikėtų jo dažnai keisti“, – svarsto D. Lukavičiūtė.
Susiję straipsniai
Vienas svarbiausių kriterijų renkantis naudotą automobilį, anot pašnekovės, yra mažesnė nei 100 tūkst. kilometrų rida. Tačiau tokį automobilį rasti už iš anksto numatytą sumą ne visada paprasta, todėl paieškos metu pirkėjų biudžetas gali išaugti maždaug 30 proc.
„100 tūkstančių kilometrų – viena dažniausių ribų, kurią pirkėjai nusistato pradėdami automobilio paieškas. Tačiau ieškant konkretaus modelio, pavyzdžiui, BMW ar „Volkswagen Passat“, tenka įvertinti ir didesnę ridą. Vidutinis Lietuvos automobilių parko amžius siekia 17 metų, tad natūralu, kad nemaža dalis naudotų automobilių yra nuvažiavę gerokai daugiau. Jeigu pirkėjas vis dėlto nori mažesnės ridos automobilio, dažnai tenka didinti biudžetą. Taip iš pradžių planuoti 10 tūkst. eurų gali virsti 12 tūkst.“, – aiškina D. Lukavičiūtė.
Be ridos, pirkėjams vis svarbesnė tampa ir automobilio istorija. Pasak D. Lukavičiūtės, daugiau kaip 40 proc. privačių pardavėjų skelbimuose jau pateikiamos transporto priemonių istorijos ataskaitos, o tokie skelbimai sulaukia gerokai daugiau potencialių pirkėjų dėmesio.
„Skelbimai, kuriuose pateikiama automobilio istorija, sulaukia net tris kartus daugiau pirkėjų užklausų nei panašūs skelbimai be šios informacijos. Tai rodo, kad žmonėms svarbu ne tik automobilio kaina ar rida, bet ir galimybė pasitikrinti, ką iš tiesų perka“, – pasakoja D. Lukavičiūtė.
Automobilio kaina – dar ne visos išlaidos
„Inbank“ automobilių finansavimo skyriaus vadovo Artiomo Prilepskio teigimu, automobilio paieškose augantis biudžetas savaime nėra problema, jeigu pirkėjas iš anksto įvertina savo finansines galimybes. Svarbiausia, anot jo, atskirti sumą, kurią galima skirti automobiliui įsigyti, nuo sumos, kurią bus galima skirti jo išlaikymui.
„Dažnai pirkėjas žino, kokio automobilio nori, bet ne visada būna apskaičiavęs, kiek jis kainuos kiekvieną mėnesį. Prie finansavimo įmokos prisideda draudimas, degalai, techninė priežiūra. Todėl pirmiausia siūlome nusistatyti ne maksimalią automobilio kainą, o mėnesio biudžetą, kurį galima jam skirti. Tuomet gerokai paprasčiau įvertinti, kokios vertės automobilis iš tiesų yra įperkamas“, – sako A. Prilepskis.
Pasak jo, finansavimas gali suteikti galimybę rinktis naujesnį ar mažesnės ridos automobilį, tačiau skirtingus pasiūlymus reikėtų lyginti ne vien pagal mėnesio įmoką.
„Mažesnė mėnesio įmoka nebūtinai reiškia pigesnį finansavimą. Todėl verta palyginti bendrą vartojimo kredito kainą ir metinę kredito kainos normą. Svarbu žinoti, kiek finansavimas kainuos per visą laikotarpį, o ne tik kiek reikės mokėti kas mėnesį“, – aiškina jis.
A. Prilepskio teigimu, perkant naudotą automobilį svarbu ne tik patikrinti jo techninę būklę ir istoriją, bet ir pasilikti dalį lėšų galimiems remonto darbams.
„Net ir kruopščiai patikrinus automobilį, vėliau gali atsirasti nenumatytų remonto išlaidų. Todėl verta pasilikti finansinį rezervą, kad netikėtas gedimas netaptų papildoma finansine našta“, – priduria jis.