
Kai jo tiek daug, atrodytų, kad ilgainiui kiekvienas susirandame savo kanalą, o bendrų žiūrėjimo įpročių lieka vis mažiau. Ar taip ir nutiko?
KOG instituto „Inspired UM“ užsakymu atlikta apklausa rodo, kad Lietuvos 16–64 metų interneto vartotojas vidutiniškai žiūri beveik penkis kanalus ar platformas. Vienu apsiriboja vos kas dvidešimtas.
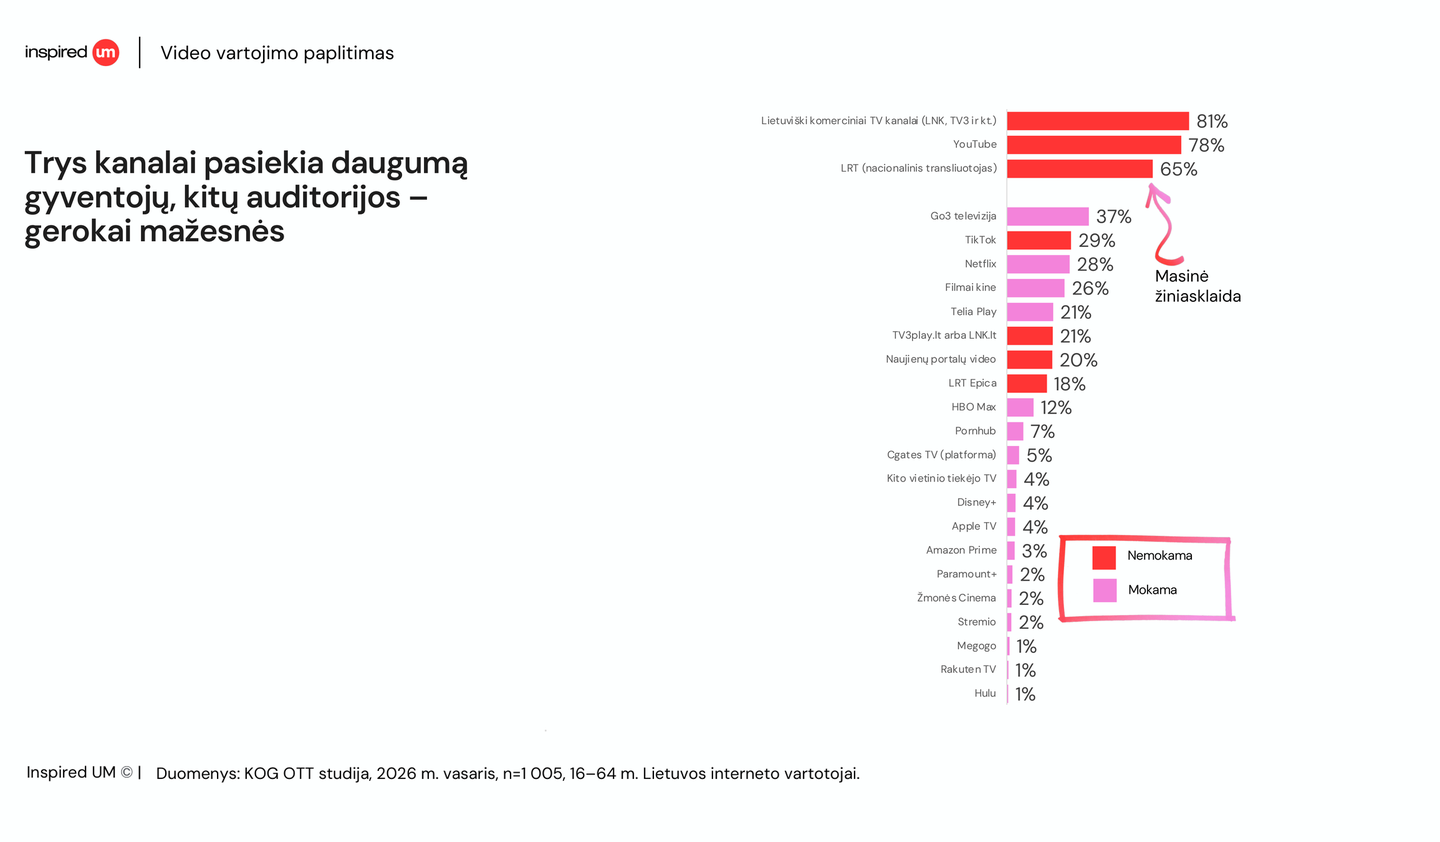
O jei sudėtume bendrą Lietuvos žiūrovų meniu, jo viršuje rastume tris pažįstamus pasirinkimus – lietuvišką komercinę televiziją, „YouTube“ ir LRT.
Susiję straipsniai
Tas pats trejetas pirmauja ir Latvijoje bei Estijoje.
Šaltinis: KOG institutas, „Inspired UM“, 2026.
Kartos turi daugiau bendro, nei atrodo
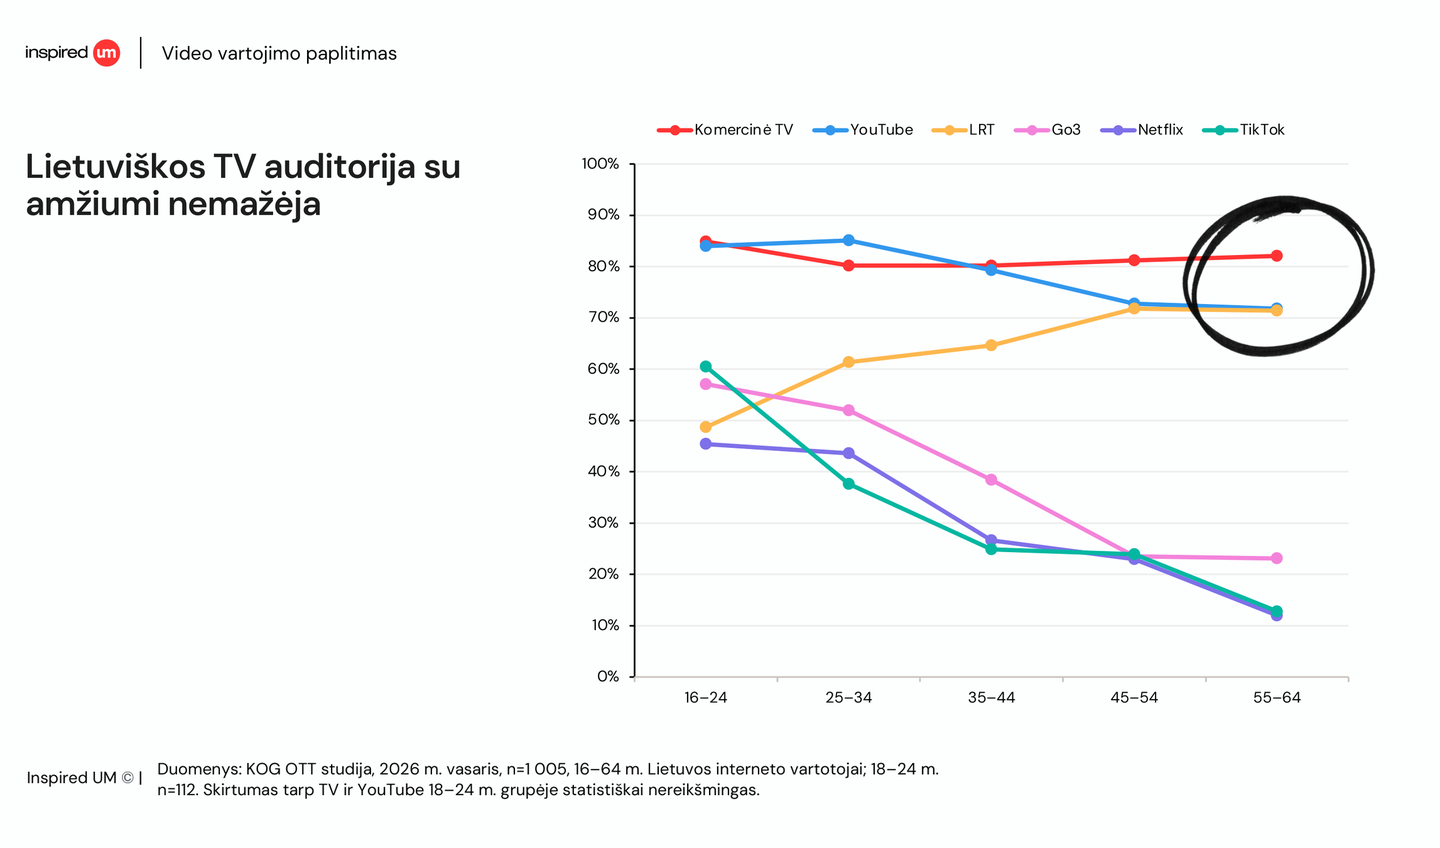
Paprašykite įsivaizduoti aštuoniolikmečio vakarą ir turbūt pirmiausia pagalvosite apie telefoną. Vis dėlto per pastaruosius 12 mėnesių lietuviškus komercinius TV kanalus žiūrėjo 85 proc. apklaustų 18–24 metų žmonių. Tarp 55–64 metų apklaustųjų – 82 proc.
Skirtumai išryškėja pažiūrėjus, kas dar patenka į jų meniu. „TikTok“ žiūrėjo šeši iš dešimties jaunesnės grupės žmonių ir maždaug vienas iš aštuonių vyresnės. „Netflix“ taip pat daug dažnesnis jaunesniųjų pasirinkimas. Taigi platformos turi savitą auditoriją, tačiau ta pati auditorija tuo pat metu žiūri ir kitus kanalus. Lietuvoje tik 8 proc. „Netflix“ žiūrovų per metus nežiūrėjo lietuviškų TV kanalų.
Čia telpa ir „YouTube“ pokytis: jis vis dažniau žiūrimas per televizorių. Šiemet taip jį žiūrėjo 43 proc. apklaustųjų, ankstesnėje apklausoje – 37 proc. Keičiasi ekranas, o per metus plačiausiai žiūrimų kanalų trejetas išlieka tas pats.
„Žmogų labai lengva pavadinti „Netflix“ žiūrovu ir tuo baigti. Bet jei vakare jis pažiūrėjo serialą per „Netflix“, o kitą dieną įsijungė žinias per televiziją, kuriai auditorijai jį priskirsime? Abiem. Planuojant reklamą svarbu suprasti, kada ir dėl ko jis pasirenka vieną ar kitą“, – sako „Inspired UM“ klientų aptarnavimo ir planavimo vadovė Lina Dunauskaitė.
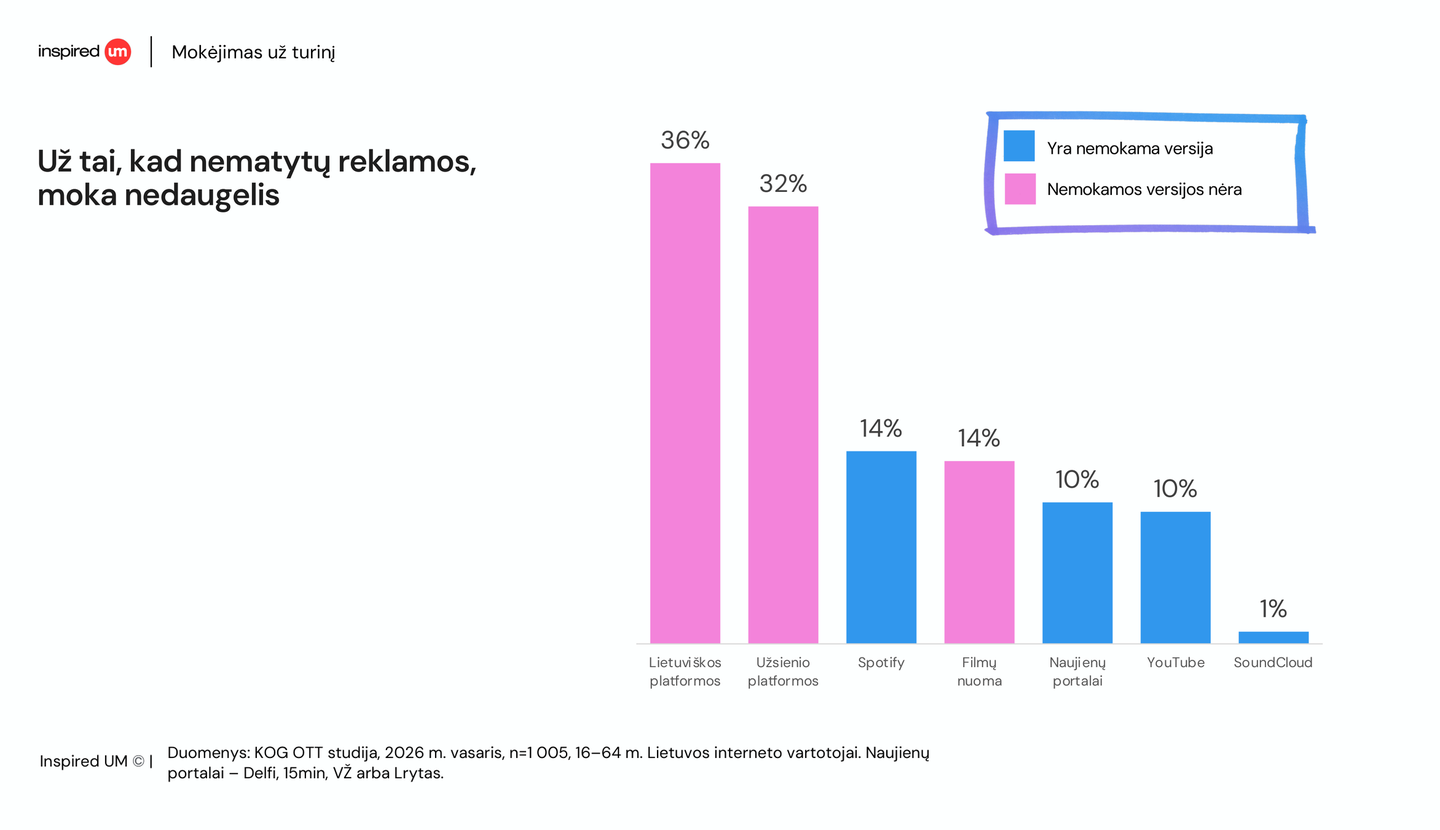
Už tai, kad nematytų reklamos, moka nedaugelis Už vaizdo turinį moka pusė apklaustųjų, tačiau daugiausia – už filmų ir serialų platformas, kurių nemokamos versijos nėra. Ten, kur galima rinktis, dauguma renkasi nemokamą versiją su reklama: „YouTube Premium“ prenumeruoja vos kas dešimtas. Reklamai atviri kanalai kartu pasiekia 94–99 proc. kiekvienos kartos atstovų.
Šaltinis: KOG institutas, „Inspired UM“, 2026.
Kaimynai už vaizdo turinį moka daugiau: estai vidutiniškai naudoja 2,6 mokamo kanalo ar platformos, latviai – 2,0, lietuviai – 1,6. Nemokamų kanalų visose trijose šalyse žiūrima panašiai – po tris.
Žiūrimų kanalų trejetas tas pats, išlaidų dalys keičiasi
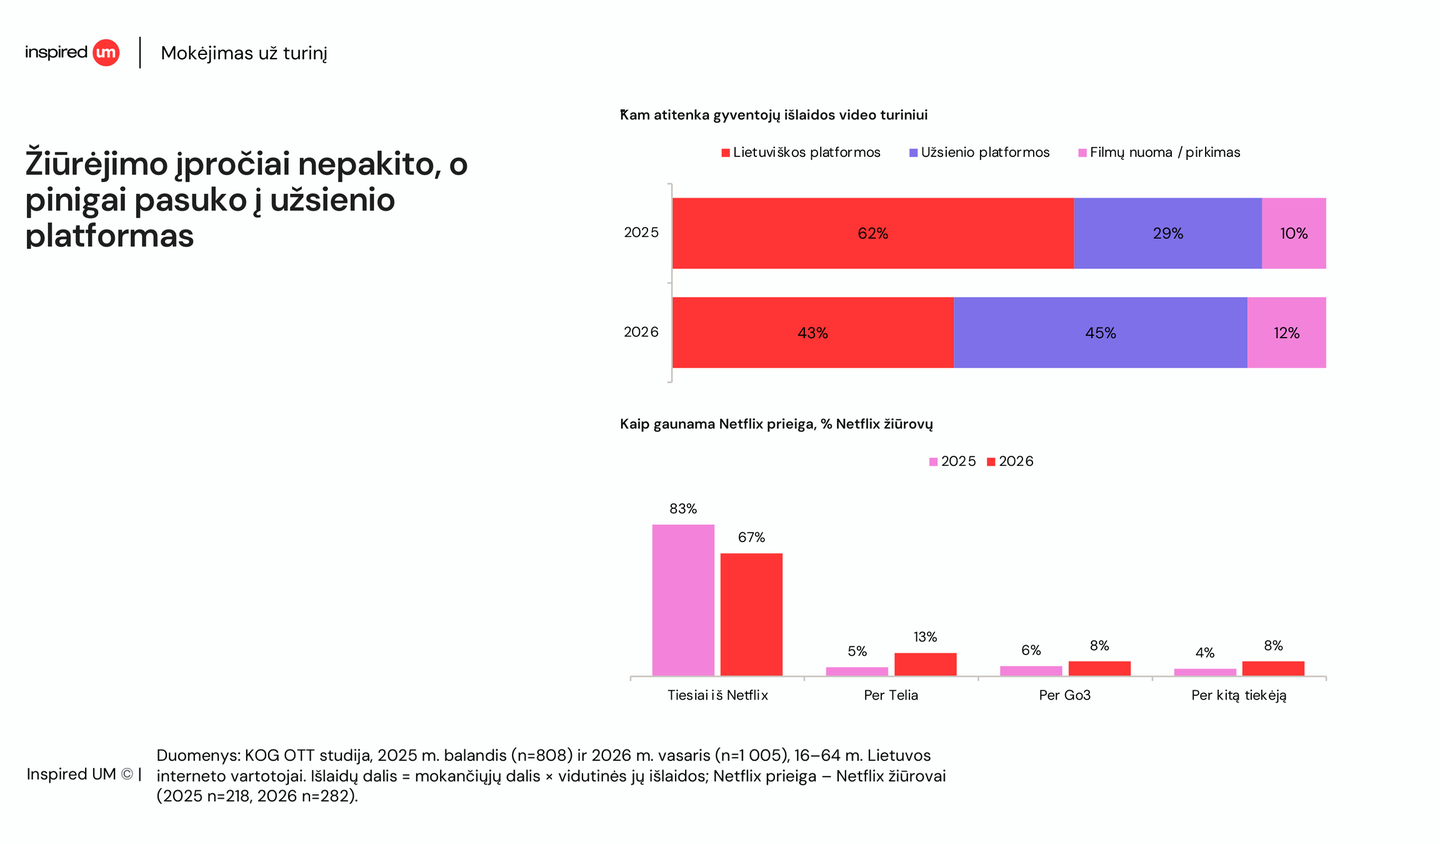
Iš žiūrimiausių kanalų sąrašo vargiai atspėtume, kaip pasikeitė išlaidos. Pagal apklaustųjų nurodytas išlaidas, tarp dviejų apklausų užsienio platformoms tenkanti išlaidų vaizdo turiniui dalis išaugo nuo 29 iki 45 proc., o vietinėms platformoms tenkanti dalis sumažėjo nuo 62 iki 43 proc. Vis dėlto užsienio platforma gali būti ir vietinio operatoriaus paslaugų paketo dalis. Pavyzdžiui, per „Telia“ paketą prieigą prie „Netflix“ gavo 13 proc. šios platformos žiūrovų, palyginti su 5 proc. ankstesnėje apklausoje.
Šaltinis: KOG institutas, „Inspired UM“, 2026.
Kartais norisi gero serialo, kartais – kad kas nors grotų
Tyrėjai žiūrovus grupavo pagal tai, ko jie ieško turinyje ir kiek dėmesio jam skiria. Vieniems vaizdo turinys yra būdas pailsėti po dienos. Kitiems svarbi istorija, į kurią galima įsitraukti ir kurią paskui norisi aptarti. Dar kiti ieško atsakymo į konkretų klausimą arba nori įsigilinti į temą. Didžiausią grupę visose trijose Baltijos šalyse sudarė žiūrovai, kurie žiūri visko po truputį ir neturi ryškių poreikių. Lietuvoje tai beveik keturi iš dešimties.
„Atsidaryti „YouTube“ ir pasileisti ką nors fone, kol gamini vakarienę, yra viena. Atsidaryti tą patį „YouTube“, nes nori išmokti pagaminti patiekalą, – visai kas kita. Pirmu atveju reklamos mintį turi pagauti puse ausies. Antru gali būti pasiruošęs išklausyti paaiškinimą, jei jis tau tuo metu padeda. Man planuojant įdomiausias būtent tas skirtumas“, – sako L. Dunauskaitė.
Apie tyrimą
Tyrimą „Video vartojimas Lietuvoje 2026“ „Inspired UM“ užsakymu 2026 m. vasarį atliko KOG institutas. Internetinės apklausos būdu apklausti 1 005 Lietuvos ir po maždaug 1 000 Latvijos bei Estijos 16–64 metų interneto vartotojų. Lietuvos duomenys palyginti su 2025 m. balandžio apklausa (n=808). Visą ataskaitą galima rasti [nuoroda].