
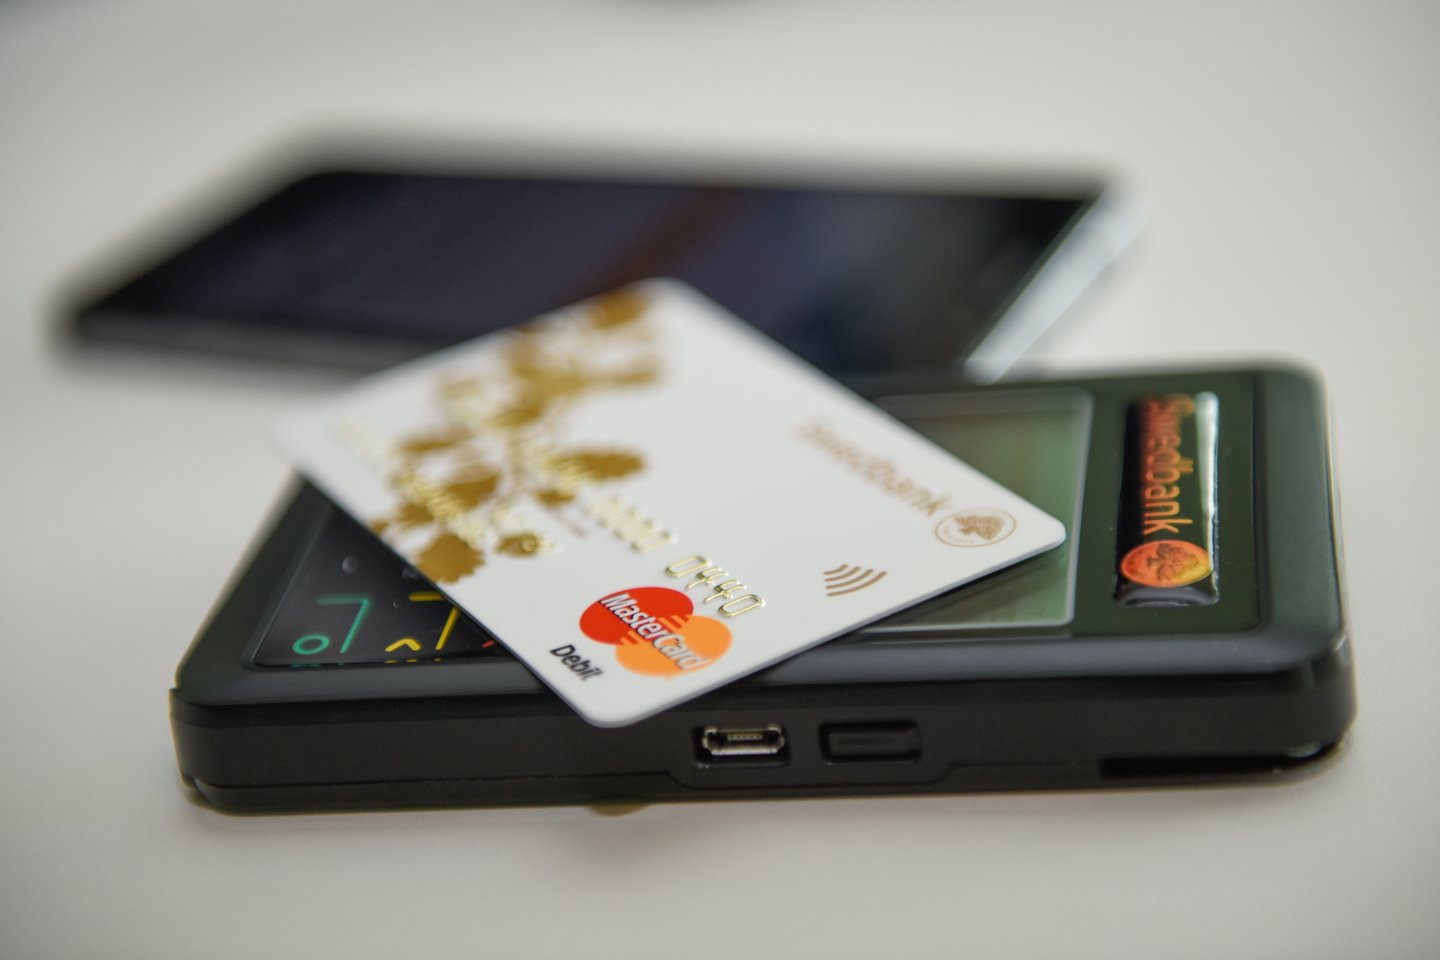
Jai vėliau reikėjo įrodinėti, kad pinigus leido pati, teko pagrįsti, kur, ką ir už kiek pirko. Bankas kortelę atblokavo tik po netrumpo pokalbio skyriuje.
Finansų eksperto Pauliaus Boreikos paviešinta močiutės istorija jam kelia klausimą: kur baigiasi banko rūpestis kliento saugumu ir prasideda perteklinė kontrolė.
Tuo metu „Swedbank“ komentuoja, kodėl priėmė tokį sprendimą ir paaiškina, kas jiems leido manyti, kad senjorė savo duomenis perdavė tretiesiems asmenims.
Prezidentūros pasiūlymą dėl degalų kainų deda į stalčių: ekspertai ir verslai perspėja apie pasekmes
Pokalbis telefonu neįtikino, pareikalavo atvykti į vietą
Paulius Boreika, finansų ekspertas, socialiniame tinkle „Linkedin“ pasidalino neįtikėtina savo močiutės Aldonos istorija.
Susiję straipsniai
„Ar kada susimąstėte, kokio amžiaus žmogus, jau įtartinai atrodo, jeigu gyvendamas Kaune nuvyksta į pajūrį ir net kitą šalį? Kada degalinėje įsigyta kakava kelia įtarimus? Kavinės, restoranai?
Ne, toks žmogus jose lankytis negali. Tokiam žmogui yra 89 metai, tai yra mano močiutė, kuri vienam bankui sukėlė įtarimų dėl savo kelionių“, – įrašą šiais žodžiais pradeda vyras.
Paulius tęsia, kad jo močiutei lankantis Rygoje, gavo žinutę, kad jos banko kortelė blokuojama, nes yra įtariama, kad pinigais naudojasi ne ji.
„Nedelsiant yra paskambinama į banką ir patvirtinama, kad viskas gerai, ji yra Rygoje, kortele naudojasi asmeniškai. Bankas laikosi pozicijos, kad Rygoje ji negali būti, vyksta labai intensyvus įrodinėjimas, bet bankas neperkalbamas, kortelė atblokuota nebus, banko vertinimu močiutė taip toli pati išvykus negali būti, kortele naudojasi tretieji asmenys“, – pasakoja Paulius.
Pasikvietė pasikalbėti, teko aiškinti, ką pirko, kiek mokėjo
Grįžus į Lietuvą Aldonai teko vykti į „Swedbank“.
„Pristatom situaciją, darbuotoja patikrina informaciją ir pasako, kad reikės laukti, atvejis nėra paprastas, lauks kito skyriaus nurodymų. Banko darbuotoja (būtina paminėti, kad labai empatiška ir geranoriška) po kurio laiko ateina ir pasako, kad toliau į apklausą močiutė turi eiti viena, bankas laikosi pozicijos, kad ji savo kortele nesinaudojo, nes, darykim prielaidą, yra per sena būti Rygoje“, – neįtikėtinomis detalėmis dalijasi P. Boreika.
Vėliau, pašnekovo teigimu, jo močiutė pusvalandį rašė pasiaiškinimą apie tai, kad pirko kakavos, dešrainį, kad anksčiau mokėjo 1 eurą už Smiltynės perkėlos paslaugą. Taip pat rodė nuotraukas telefone, kad iš tiesų ji net būdama kelios savaitės iki 90-ies metų jubiliejaus, „mėgsta keliauti ir nusipirkti visokių skanių nesąmonių“.
Bankas galiausiai Aldonos istorija patikėjo, kortelę atblokavo.
Banko raštiškas atsakymas labai nustebino
Vyras taip pat sako, kad jis turėdamas ilgametės patirties finansų versle, supranta, kad bankas siekia geriausiai atitikti klientų poreikius, taip pat didelį dėmesį skiria kliento lėšų saugumui.
„Tačiau taip pat turime pripažinti faktą, kad tam tikrais atvejais noras apsaugoti yra perteklinis ir labiau panašus į norą kontroliuoti asmeninius kliento finansinius sprendimus.
Taip pat banko įtarimai turėtų skambėti kaip prielaidą, o ne teiginiai. Konkrečiu mūsų aptariamu atveju banko pateiktas dokumentas teigia, kad: „jūs atskleidėte jums suteiktas tapatybės patvirtinimo priemones trečiajam asmeniui ir suteikėte jam teisę naudotis jums „Swedbank“ išduota mokėjimo priemone – debeto mokėjimo kortele „Mastercard“ <...>.
Čia nėra daroma prielaida, klientui yra pareikštas kaltinimas ir net tada, kai pats klientas susisiekia su banku ir pasako, kad viskas yra gerai ir banko kortele naudojasi asmeniškai, banko pozicija nesikeičia: klientas yra kaltinamas pažeidęs sutarties sąlygas, kurios griežtai draudžia perduoti banko kortelę tretiesiems asmenims“, – dėsto P. Boreika.
Apklausą vadina pertekline
Ir čia, jo manymu, kalbama ne apie norą apsaugoti klientą, bet siekį kontroliuoti žmogaus teisę į asmeninį apsisprendimą dėl savo lėšų naudojimo. Pasak Pauliaus, bankas atstovaudamas sau ir savo politikai, kuri yra orientuota į klientų patogumą, saugumą, privatumą, tuo pat metu tą privatumą pažeidžia.
„Bankas neapsiriboja vien informacija ar pats klientas atliko bankinius veiksmus, jis klausia, kodėl jis juos atliko. Jeigu pirkai X prekes, jeigu pervedei X pinigų sumą, bankas neklausia tik, ar pats klientas tai padarė, jis klausia, kodėl taip darei? Kodėl pirkai šią prekę? Kodėl pervedei pinigus tam asmeniui, iš kur jį pažįsti? Kas jus sieja ir kiti itin asmeniniai klausimai.
Čia nėra teisios ir neteisios pusės, tiesiog organiškai didelės korporacijos veiklos nuostatai ir tvarkos ne visada sutampa su mažo žmogaus poreikiais.
Nekvestionuojamas yra poreikis rūpintis klientų saugumu, bet tai neturi virsti įtarinėjimų, sekimo, sankcijų taikymo metodika, kai kiekvienas žmogus yra įtariamasis, kuris, net nuoširdžiai pateikęs visus atsakymus, sulaukia banko sprendimo apie dalykinių santykių nutraukimą, o šis remiasi skambiomis terorizmo finansavimo ir pinigų plovimo gairėmis“, – įsitikinęs P. Boreika.
Tiesa, jis pažymi, kad banko padalinyje aptarnavimas buvo empatiškas dėl profesionalių darbuotojo veiksmų. „Pasiaiškinimo rašymas apie išlaidas, jų priežastis, nebuvo toks žeminantis, nors, mano vertinimu, perteklinis ir formuojantis neigiama patirtį“, – priduria Paulius.
Bendraudamas su portalu Lrytas P. Boreika ne kartą pabrėžė, kad jo močiutė yra akyvi, Lietuvoje aplanko ežerus, Baltijos jūrą, o su šeima nesibodi leistis ir į ilgesnes keliones užsienyje. Aldona netgi pasidalijo savo kelionių akimirkomis.
Aldonos asmeninio archyvo nuotr.
Paaiškino, kas sukėlė įtarimų
Petras Lingė, „Swedbank“ komunikacijos departamento vadovas, sutiko Aldonos situaciją pakomentuoti tik gavęs jos raštišką sutikimą. Naujienų portalui Lrytas moteris jį persiuntė, netgi pasirašė el. parašu.
Paklausus, kodėl buvo užblokuota Aldonos banko kortelė ir dėl ko jai paslauga nebuvo atstatyta telefonu, P. Lingė aiškina, kad jiems klientų lėšų saugumas yra prioritetas ir, jeigu kyla įtarimų, imasi numatytų priemonių, kurios taikomos visiems klientams vienodai, nepriklausomai nuo jų amžiaus ar buvimo vietos.
„Kliento mokėjimo kortelė gali būti blokuojama dėl įvairių priežasčių, pavyzdžiui, kai klientas ją pameta, ji neteisėtai pasisavinama kitų asmenų ar tretieji asmenys sužino kortelės savininko tapatybės patvirtinimo priemones, t. y. PIN kodą.
Kilus įtarimams, kad, pavyzdžiui, buvo atskleistas PIN kodas, sprendimas blokuoti kortelę priimamas nepriklausomai nuo to, kur žmogus tuo metu yra – namuose, darbe ar išvykęs į kelionę. Šių aplinkybių bankas net ir nežino. Operatyviu mokėjimo kortelės blokavimu siekiame apsaugoti kliento lėšas“, – dėsto „Swedbank“ atstovas.
Pasak jo, blokavus kortelę, prašoma, kad klientai asmeniškai atvyktų banką ir paaiškintų faktines aplinkybes, patvirtintų, kad tikrai jis mokėjo už prekes ar paslaugas, atliko atsiskaitymus.
„Tokiu būdu siekiame išvengti trečiųjų asmenų neteisėto poveikio, nes esama situacijų, kuomet telefoninio pokalbio su klientu metu tretieji asmenys būna šalia kliento ir įtikinėja jį bankui sakyti žinomai neteisingą informaciją. Būtent kliento atvykimas į banko padalinį ir jo asmeniškai, per individualų pokalbį, pateikti atsakymai leidžia daryti išvadas, ar tikrai pats klientas atliko įtarimą sukėlusias operacijas ir kodėl jis jas atliko“, – teigia P. Lingė.
Laiške – kategoriškas pareiškimas
Paprašius pakomentuoti, kodėl Aldonai atvykus į banko skyrių jai teko atsakinėti banko darbuotojų klausimus, kur ji išleido savo pinigus kelionėje, atskleisti, kur ir kodėl ką pirko, „Swedbank“ atstovas dėsto, kad individualaus pokalbio su ja metu buvo siekta išsiaiškinti įtarimą sukėlusias aplinkybes: ar tikrai ji pati mokėjo už prekes ir paslaugas, ar neatskleidė PIN kodo tretiesiems asmenims, ar neperdavė jiems naudotis kortelės.
„Šių aplinkybių negalime nustatyti bendraujant su klientu nuotoliu, nes negalime būti įsitikinę, kad jo atsakymai nėra jam pasakomi trečiųjų asmenų, kad klientui nėra daromas neigiamas poveikis tam, kad bankui būtų pateikta tikrovės neatitinkanti informacija. Klientei patvirtinus, kad ji pati atsiskaitė už prekes ir paslaugas, mokėjimo kortelė jai buvo atblokuota“, – paaiškina P. Lingė.
Savo PIN kodo negalima sakyti net patiems artimiausiems
Tačiau vis tiek neaišku, kodėl „Swedbank“ Aldonai adresuotame laiške pareiškė, kad ji atskleidė savo duomenis tretiesiems asmenimis nors ji to nebuvo padariusi?
Kodėl bankas susidarė tokį įspūdį? P. Lingė sako, kad banko turimi duomenys ir nustatytos aplinkybės rodė, kad kai kurias operacijas galėjo atlikti ne pati kortelės savininkė.
„Norime atkreipti dėmesį, kad su banku pasirašytoje sutartyje klientai įsipareigoja neatskleisti kortelės PIN kodo ir kitų duomenų jokiems tretiesiems asmenims – nei artimiesiems, nei kaimynams ar giminaičiams. Tačiau jeigu klientas sutinka, kad tretysis asmuo, pavyzdžiui, artimasis, galėtų naudotis jo sąskaita, tuomet artimajam išduodama kita kortelė“, – komentuoja „Swedbank“ atstovas.
O ar dažnai bankas blokuoja vyresnių žmonių banko sąskaitas, pastebėjus, kad jie leidžia pinigus užsienyje?
P. Lingės teigimu, priimant sprendimą blokuoti kortelę dėl įtarimą sukėlusių atsiskaitymų, bankas neskirsto klientų pagal amžių. Tikslas – apsaugoti žmogaus lėšas.
„Klientų kortelės blokuojamos tuomet, kai jos pametamos, pavagiamos, įtariama, kad jų duomenimis naudojasi sukčiai, kai tretieji asmenys sužino PIN kodą ir pan. Kartais įtarimų sukelia neįprasti klientui atsiskaitymai, pervedamos sumos, lėšų gavėjai.
Bankas yra įdiegęs įvairias rizikos mažinimo ir valdymo sistemas, kurias naudoja siekiant valdyti įvairias, įskaitant ir sukčiavimo, rizikas. Mokėjimo kortelės blokuojamos ne vadovaujantis subjektyviais kriterijais, tačiau nustačius, kad operacija kelia padidintą sukčiavimo riziką ir mokėjimo kortelės blokavimas būtinas, siekiant apsaugoti kliento lėšas – tikina „Swedbank“ komunikacijos departamento vadovas.