
Po avarijos savo norus, pageidavimus ir pretenzijas draudimo kompanijai būtinai išdėstykite raštu. Mat pokalbis su pačiu paslaugiausiu ir maloniausiu draudimo agentu yra niekinės vertės, nes jis neužfiksuotas dokumentuose.
Lietuvos draudikai, skirtingai nuo savo kolegų užsienyje, nelinkę praverti piniginės ir atlyginti visos patirtos žalos.
Tai rodo „Lietuvos ryto” žurnalisto, kurio automobilį stovėjimo aikštelėje aplamdė kaimynas, patirtis.
Mašiną aplamdė kaimynas
Istorija prasidėjo balandžio 3-iosios rytą.
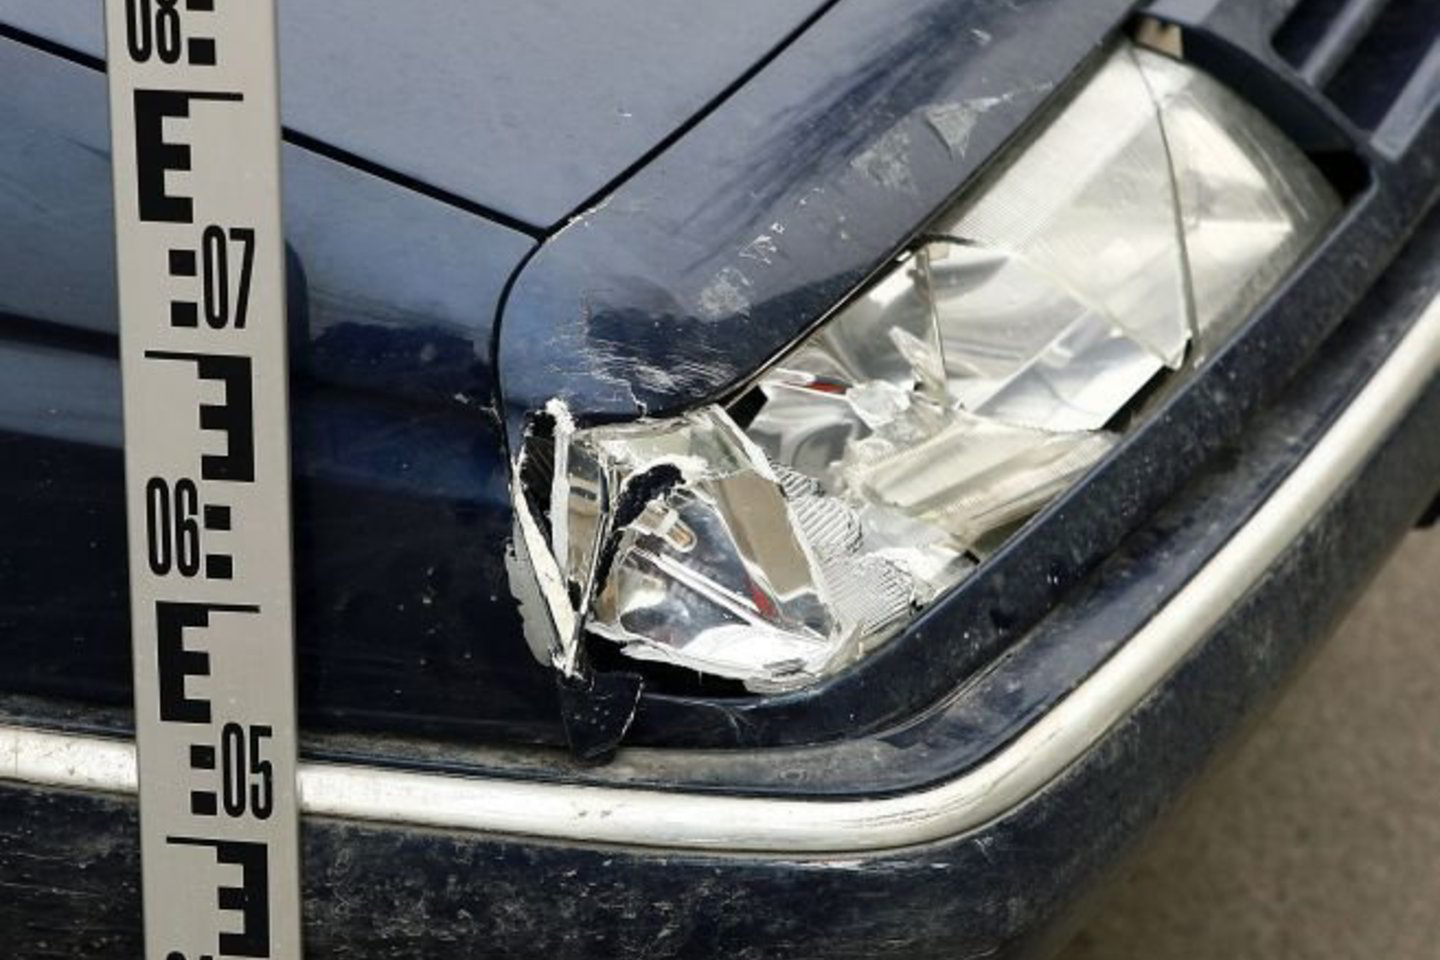
Prie aikštelėje nakčiai palikto automobilio „Citroën XM” tą rytą atėjau iš kitos pusės nei įprasta, todėl ir nepastebėjau, kad mano mašina stovi išdaužtu dešiniuoju žibintu, gabarito lempa, sulamdytomis apdailos grotelėmis ir sparnu, apibraižytu buferiu. Tik pradėjęs važiuoti pastebėjau, kad po valytuvu plevėsuoja raštelis.
„Paskambink”, – greta telefono numerio tebuvo parašytas vienintelis žodis. Kodėl turėčiau?
Tai supratau po kelių valandų, kai atvažiavau fotografuoti kapinių. Įamžinęs vykstančius vandentiekio darbus nustėrau išvydęs sulamdytą savo mašinos priekį.
Netrukus jau žinojau, jog mano mašiną rytą visureigiu „Volvo” važiuodamas atbuline eiga taranavo kaimynas.
Dėl šios priežasties atlyžau ir neskambinau į policiją dėl avarijos kaltininko pasišalinimo iš įvykio vietos.
Patarė pasiieškoti serviso
Tą pačią dieną susipažinome su neseniai į daugiabutį atsikrausčiusiu kaimynu. Jis automobilį privalomuoju civilinės atsakomybės draudimu buvo apdraudęs kompanijoje „Ergo”.
Eismo įvykio dokumentus pildėme patys – ši smulkmena kaimynui leido sutaupyti mažiausiai 100 litų – tiek tenka pakloti, jei avariją įformina iškviesti pareigūnai. Avarijos aplinkybės nekėlė abejonių, todėl schemai nubraižyti ir duomenims surašyti užgaišome vos keliolika minučių. Po šios procedūros man teko važiuoti į „Ergo” atstovybę ir ekspertams parodyti savo automobilį.
Tai padariau kitą rytą. Mašiną apžiūrėjęs ekspertas burbtelėjo, kad pasiieškočiau mašiną remontuosiančių dirbtuvių, ir ištiesė surašytą automobilio defektų aktą.
Pasiūlė neužkrauti problemų
Tą pačią dieną supratau, kad pačiam organizuoti mašinos remonto neverta. Juolab kad surasti detalių jau 11 metų nebegaminamam „Citroën XM” – nelengva užduotis.
Prieš kelis mėnesius buvau iškūlęs tą patį žibintą, todėl žinojau, jog gali tekti kantriai laukti, kol į automobilių laužyną bus atgabentas „donoras”.
Mat neoriginalių žibintų negamina net Kinijos ar Taivano gamintojai.
Sugrįžus į „Ergo” atstovybę ekspertas patvirtino, jog draudimas nemokės už kelionę į kito miesto automobilių laužyną pirkti atsarginių detalių.
Paklausus, kuo man važinėti, kol ne dėl mano kaltės sudaužytas automobilis bus taisomas, draudikas gūžtelėjo pečiais – tai ne jo problema. „Tamstos mašina drausta ne kasko draudimu”, – priminė.
Tokios pačios reakcijos sulaukiau paklausęs, gal draudimo bendrovė suteiks pakaitinį automobilį, nes savuoju kasdien važinėju darbo reikalais.
Išgelbėjo skolintas žibintas
Ekspertas padiktavo sąrašą įmonių, su kuriomis jie bendradarbiauja. Išsirinkęs dirbtuves išsyk meistrą perspėjau, kad automobilis specifinis, todėl keistinas detales teks parsigabenti iš Marijampolės. Mat skelbimų portale jau buvau radęs ardomą tokį patį automobilį.
Detalių paieškos užtruko ilgai. Remontą užgaišino ir panevėžietis, įkišęs senesnio modelio „Citroën XM” priekines apdailos groteles. Todėl mašiną į servisą atidaviau tik balandžio 25-ąją.
Nuo didesnių nemalonumų išgelbėjo pažįstamas meistras, kuris paskolino seną žibintą suskilusiu stiklu. Kad neplevėsuotų suplėšytos grotelės, meistras jas sutvirtino sąvarža. Tik auksarankio meistro dėka šias dienas galėjau visaverčiai dirbti Šiaulių ir Telšių regione.
Suklijuotu žibintu važinėjau daugiau kaip dvi savaites, kol detales suradę autoserviso meistrai paėmė remontuoti mašiną.
Atgavęs savąjį „Citroën XM” priekaištų neturėjau – suremontuota nepriekaištingai. Nustebino tiktai sąskaita draudikams – per 2200 litų.
Tačiau galvoje visą laiką kirbėjo ta pati mintis: nejaugi draudimo bendrovė neprivalo atlyginti žalos, kurią patyrė klientas dėl remontuojamo automobilio. Juolab kad po užsienį išsibarstę bičiuliai kalbėjo sutartinai – draudimo kompanija privalo duoti pakaitinę arba išnuomoti mašiną.
Būtina reikalauti raštu
Draudimo kompanijų priežiūra nuo šių metų pradžios patikėta Lietuvos banke įkurtai Priežiūros tarnybai.
Vartotojų apsaugos ir švietimo skyriaus viršininkas Darius Andriukaitis nedvejojo paklaustas, ar tokiu atveju draudimo bendrovė turi suteikti pakaitinį automobilį: „Man abejonių nekyla, tik reikia įrodyti, kad pakaitinė mašina būtinai reikalinga.”
D.Andriukaitis neslėpė – tokių atvejų nebūna daug, juolab kad draudimo kompanijos nėra pasiryžusios plačiai atverti piniginės: „Kiekvienas atvejis svarstomas atskirai, nes reikia įrodyti patiriamą ar jau patirtą žalą. Ji turi būti objektyvi. Juk ne paslaptis, kad draudikai yra linkę taupyti.”
Draudimo kompanijas prižiūrinčios įstaigos darbuotojas pažymėjo, jog reikalavimą suteikti pakaitinę mašiną privalu pateikti raštu, nes žodinio prašymo beveik neįmanoma įrodyti. Taip pat neverta tikėtis gauti prabangesnės mašinos nei turėtoji.
Dažniausi ginčai – dėl žalos dydžio
Nuo sausio 1-osios veiklą pradėjusi Lietuvos banko priežiūros tarnyba per pirmąjį metų ketvirtį sulaukė daugiau kaip 150 gyventojų skundų dėl pažeistų vartotojo teisių.
Didžioji dauguma skundėsi draudimo bendrovėmis, trečdalis buvo nepatenkinti bankų veikla.
Dėl draudimo įmonių skundėsi 90 vartotojų. Dažniausia priežastis – nenoras atlyginti visos žalos arba atsisakymas apskritai padengti nuostolius.
Dauguma pretenzijų išspręsta, kai Lietuvos banko priežiūros tarnyba paragino situaciją išspręsti taikiai.
Vokietijoje draudimas apmoka ir už taksi
Jolita Venckutė
Specialiai LR, Berlynas
„Jei jūsų automobilis sugadintas, negalite juo naudotis ir jūs nekaltas, turite teisę išsinuomoti automobilį tokiam laikui, kol jūsiškis bus remontuojamas. Nuomos išlaidas apmokės vairuotojo, kuris sugadino jūsų automobilį, draudimo kompanija pagal privalomojo civilinės atsakomybės draudimo sutartį.
Tokia tvarka Vokietijoje.
Nėra taip, kad už nubrozdintą „Citroën” kampą gausite pasivažinėti „Porsche”: draudimo kompanija apmokės tik tos pačios klasės automobilio išlaidas ir tik tam laikotarpiui, per kurį jūsų automobilis bus remontuojamas.
Draudimo kompanija turi teisę atimti iš apmokamos sumos 15 procentų kaip amortizacines išlaidas.
Jeigu jūsų darbovietė yra nutolusi nuo namų mažiau negu 30 km, draudimo kompanija Vokietijoje gali apskritai atsisakyti mokėti už pakaitinį automobilį ir pasiūlys apmokėti taksi išlaidas – taip pigiau.
Už pakaitinį automobilį draudimo kompanija dažniausiai moka tik kaip įrodymą pateikus atitinkamą remonto sąskaitą ir ne ilgiau kaip už tris savaites – nebent ruošiatės atostogų ir pagrįstai įrodote, kad negalite jų nukelti, tad turite važiuoti pakaitiniu automobiliu.
Jeigu nenorite nuomotis automobilio, draudimo kompanija atlygins žalą išmokėdama atitinkamą sumą per dieną.”
Pakaitinis automobilis – savaitei
Paulius Jurkevičius
LR korespondentas Romoje ir Vatikane
„Italijoje prieš keletą metų man atsitiko panaši bėda, kaip ir kolegai Gintarui. Šioje šalyje registruotą ir privalomuoju draudimu apdraustą mašiną „Lancia Dedra” Toskanos plente sumaitojo nepraleidęs sunkvežimis.
Atsidūriau itin keblioje padėtyje: be automobilio, svetimame mieste, 300 kilometrų nuo namų ir dar su tik ką dukterį pagimdžiusia žmona – jas abi reikėjo žūtbūt pargabenti į Romą.
Paskambinau į savo draudimo bendrovę. Agentas pasiūlė išsinuomoti automobilį ir nusiųsti sąskaitą avarijos kaltininko draudimo bendrovei. „Jei sugebėsi įrodyti, jog atsidūrei kritinėje situacijoje, už pakaitinę mašiną tau sumokės”, – pridūrė jis.
Kadangi išsinuomoto automobilio negalėjau sugrąžinti į pradinį nuomos punktą, nuomos kaina labai išaugo.