
Bankai yra pelno siekiančios įmonės. Tai reiškia, kad kaip ir bet kuri įmonė, jie gali padaryti neteisingą verslo sprendimą ir bankrutuoti. Dažnai neįmanoma nustatyti ar bankrotas buvo tyčinis ar ne. Bankroto tikimybė nepriklauso nuo banko dydžio ar nuo jo veiklos priežiūros griežtumo. Vienas seniausių, patikimiausių ir didžiausių Anglijos bankų - Barkley bankrutavo dėl vieno žmogaus kaltės, kurį banko vadovai laikė genijumi, nes prieš tai bankui buvo uždirbęs krūvą pinigų. Daug pinigų kainuojanti valstybinė bankų priežiūra, logiškai mąstant, negali apsaugoti nuo jų bankrotų. Ar yra tada prasmė juos prižiūrėti? Valstybinio bankinių indėlių apdraudimo absurdiškumą ir kainą atskleidė Islandijos bankų bankrotai. Visi mažos šalies piliečiai per naktį patapo skolininkais. Net ir tie, kurie dar neišmoko ištarti žodžio „bankas“.
Yra ir kitų, mažiau pastebimų, bet ne mažiau reikšmingų blogybių.
Valstybės rūpestingumas skatina visuomenės pakantumą neteisingumui, menkina patikimumo, gero vardo, geros reputacijos reikšmę ir reikalingumą.
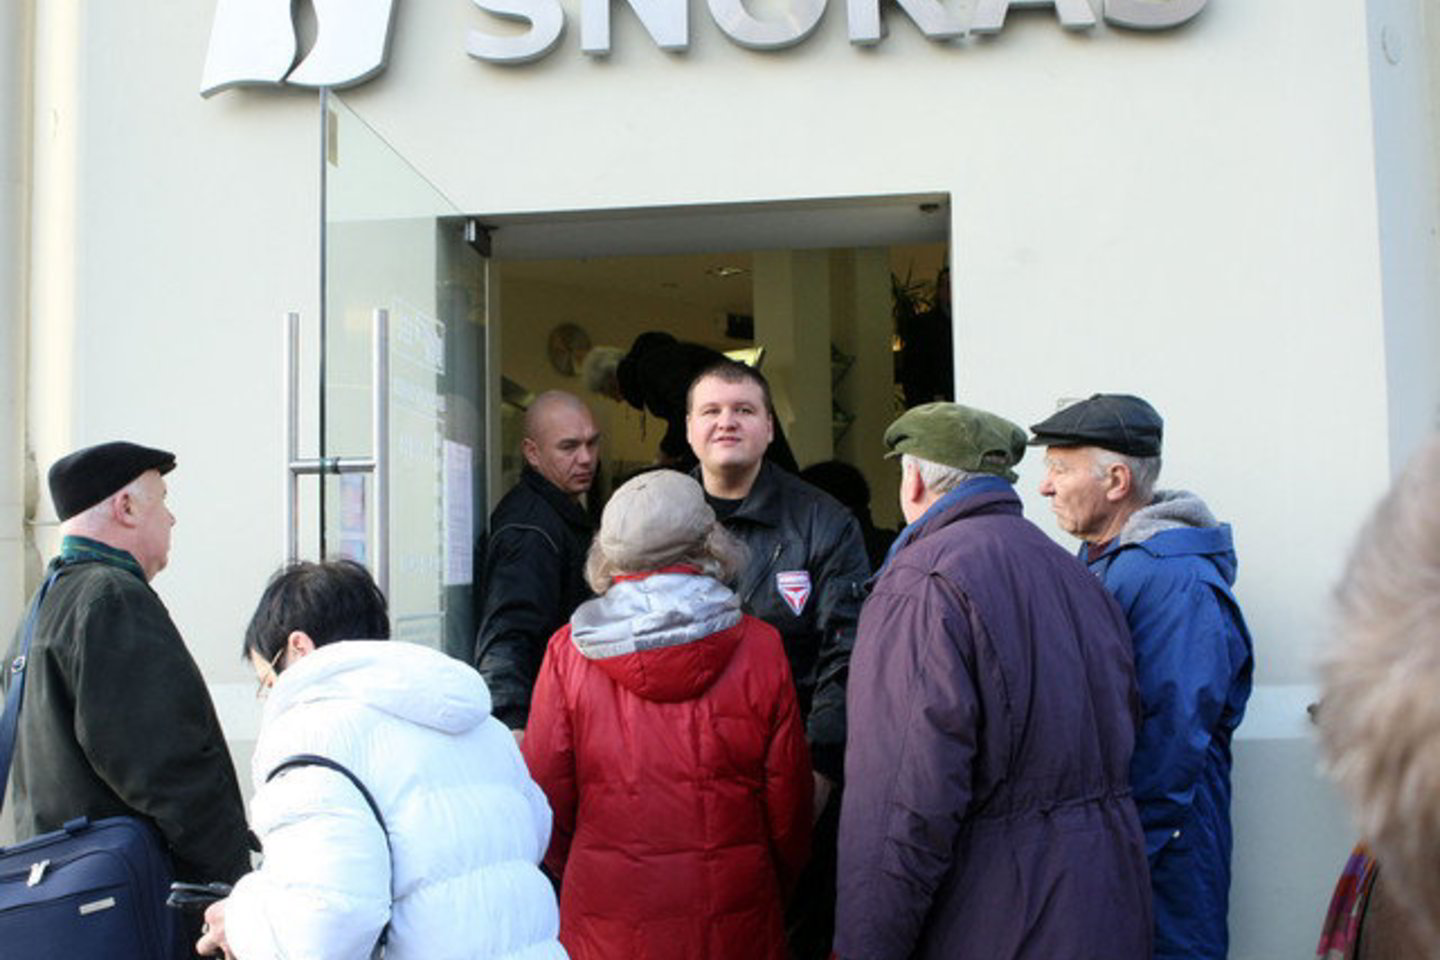
Jokia ekonominė veikla neįmanoma be pasitikėjimo. Kuo mažiau žmogus tikisi valdžios pagalbos, tuo kruopščiau renkasi partnerius su kuriais turi piniginių reikalų. Sutepta reputacija reiškia, kad tavimi bus nepasitikima ir negalėsi daryti jokio rimtesnio verslo. Snoro banko atveju žiniasklaida parašydavo apie įtartinas jo operacijas, įtartinus savininkus. Tačiau tai neturėjo praktinės reikšmės, nes visi žinojo, kad indėliai yra apdrausti.
Nukenčia sąžiningai dirbantys bankai, nes jie negali pasiūlyti tokių palankių sąlygų, kurias siūlo dirbantys nesąžiningai ar rizikingai. Sąvoka „patikimas bankas“ indėlininkui nebetenka prasmės. Indėliai vienodai saugūs visuose bankuose, vadinasi logiška pinigus laikyti ten, kur siūlomos geresnės sąlygos, didesnės palūkanos, nekreipiant dėmesio į banko patikimumą. To pasėkoje daugiau pinigų patikima rizikingai dirbantiems bankams. Kiti bankai priversti dirbti rizikingiau, kad išliktų patrauklūs klientams. Automatiškai dažnėja bankų bankrotų. Bankrotų pasekmės tampa skaudesnės: prarandama daugiau pinigų, nei jų būtų nedraustų indėlių atveju.
Prapuolusių indėlių grąžinimas nuskriaudžia mažai uždirbančius žmones, kai praradimai grąžinami iš biudžeto, visų bendrai suneštais pinigais. Pasiturintys laimi daugiausiai, nes atgauna dideles pinigų sumas. Už bankų priežiūrą sumokama biudžeto, visų mūsų pinigais, bet bankais daugiau naudojasi turtuoliai. Vargšai nuskriaudžiami dar kartą.
Visi žinome, kad valdžia nieko nedaro pigiai. Rūpinimasis mūsų pinigais irgi kainuoja. Bankų priežiūra biurokratams, prižiūrintiems bankus, suteikia galimybę piktnaudžiauti savo įgaliojimais – atsiranda daugiau biurokratų ir korupcijos. Ar jūs pats, gerbiamas skaitytojau, būdamas prižiūrėtoju vienodai griežtai vertintumėte banką, kurio vadovas yra geras jūsų draugas? Natūralu, kad yra abejojančių ar bankas Snoras nebuvo konkurentų ir politikų sąmokslo auka.
Daug kalbama apie pilietinės visuomenės kūrimą. Kaip gali susikurti visuomenė, sugebanti pasirūpinti kitais, jei jos nariai nesugeba arba jiems neleidžiama pasirūpinti savo pinigais?
Pasvarstykime kaip susiklostytų, jeigu leistume valdžiai nesirūpinti mūsų pinigais?
Būtų logiška ir teisinga, jeigu, norintys saugių indėlių ir bankų, susiburtų savanoriškai, patys apsimokėtų biurokratams už savo „saugių“ bankų priežiūrą, savo pinigais atstatinėtų prapuolusius indėlius, savo pinigais mokėtų milijonines algas restruktūrizuojamų bankų konsultatams.
Kitaip mąstantys indėlininkai galėtų pasikliauti nieko nekainuojančia bankininko reputacija, savo pastebėjimais. Jiems nereiktų apmokėti armijos brangių, bankus kontroliuojančių biurokratų, nekiltų klausimų dėl korupcijos. Ir jie būtų tikri, kad netaps skolininkais visam gyvenimui dėl kažkieno kito padarytų blogų sprendimų.
Ar vis dar esate tikri, kad mums yra naudingas pasirinkimo nebuvimas: indėliai bankuose - tik apdrausti valstybės (galintys virsti asmenine kiekvieno skola: prisiminkime islandus), bankai - tik prižiūrimi valstybės biurokratų (daug kainuoja, bet nuo bankų bankrotų neapsaugo)?