
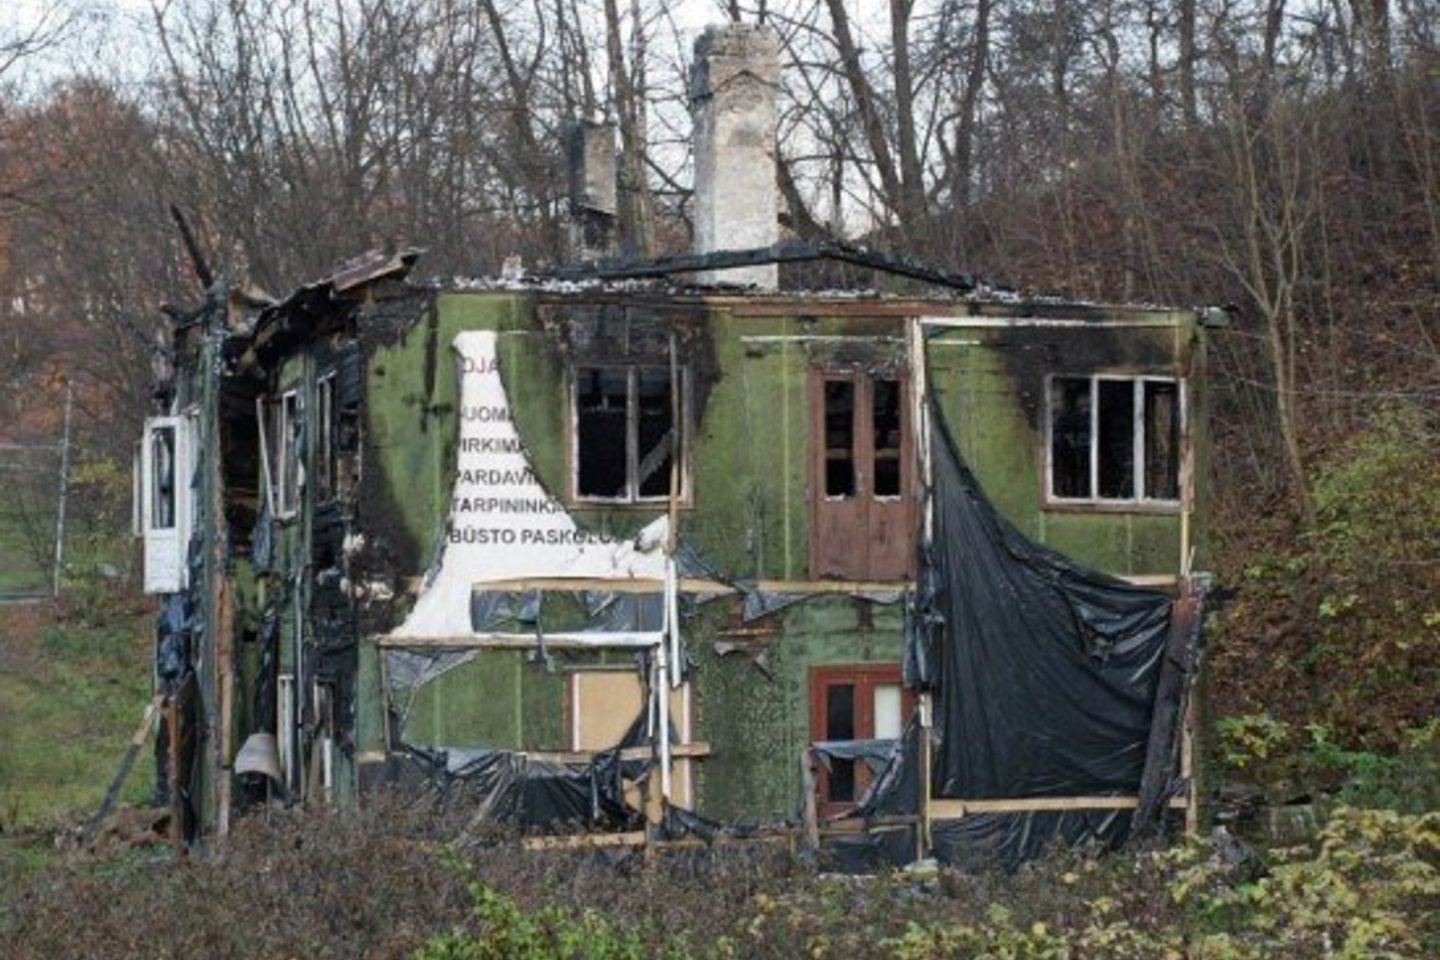
Dar prieš pusmetį Lietuvoje padaugėjo keistų nutikimų: birželio 19-osios naktį Plungės rajone, Milašaičių kaime, užsiliepsnojo devyni pievoje stovintys vilkikai su puspriekabėmis. Visi jie priklausė bendrovei „Avygema Trans“.
Ugnis tąkart visiškai suniokojo 4 vilkikus, kitus — apgadino. Įvykio vietoje rasta įvairių talpyklų, kuriose galėjo būti degiojo skysčio. Įtarta, kad apdraustas bendrovės turtas padegtas tyčia.
Draudimo bendrovę apmulkinti nėra paprasta, bet sukčiams tai padaryti kartais vis dėlto pavyksta. Štai ir pernai spalį pinigų nepasidaliję padegėliai sukėlė ant kojų ir policininkus, ir draudimo bendrovės darbuotojus.
Panevėžio rajono policijos pareigūnai ėmė aiškintis, ar tikrai Miežiškių seniūnijoje, Bajoriškių kaime, birželį kilęs sodybos gaisras buvo nelaimingas atsitikimas. „Lietuvos draudimas“ pareigūnų paprašė patikslinti gaisro aplinkybes.
Mat „Lietuvos draudimas“ nukentėjusiems savininkams jau buvo pervedęs 139 tūkst. 474 litų draudimo išmoką į Pakruojo rajone, Linkuvos miestelyje, gyvenančios pensininkės Marijonos B. sąskaitą. Tačiau kai buvo išmokėti pinigai, į draudimo bendrovę netrukus atvykęs 45 metų panevėžietis Rolandas P., pensininkės sesers sūnus, pasidalijo savo įtarimais.
Vyras teigė manąs, kad jų bendras namas padegtas tyčia siekiant gauti draudimo išmoką. Vyras tokį žingsnį žengė po to, kai jo teta Marijona B. atsisakė duoti jam dalį iš bendrovės gautų pinigų.
Vyras sakė, kad tyčinį padegimą esą patvirtina ir faktas, kad pirma namas, kuriame nuolat nebuvo gyvenama, buvo apdraustas net 216 tūkstančių litų suma.
Apgavystės — krizės ženklas
„Dar prieš gerą pusmetį, kai įsiliepsnojo pirmieji tyčiniai gaisrai, prognozavome, kad panašių nusikaltimų daugės. Taip pat ir apdrausto turto (kailinių, automobilių, vilkikų) vagysčių. Tokios situacijos jau būta Rusijos krizės metais“, — priminė bendrovės „Lietuvos draudimas“ žalos tyrimo ekspertas Tadeušas Andrejevskis.
Organizuotų nusikaltimų, kurių tikslas — gauti išmokas už apdraustą turtą, daugėja.
Pasak eksperto, ne vieną žmogų griebtis nusikaltimo verčia susiklosčiusi ekonominė situacija. Bet yra ir kita tendencija: organizuotų nusikaltimų banga į Lietuvą atsirito ir iš krizės apimtų Vakarų.
Šiuo metu parduoti nekilnojamąjį turtą, kaip ir automobilį, yra sunkiau nei anksčiau. Tad kaip prasimanyti pinigų, kai vartojimas sumažėjęs, o prekių pasiūla didelė? Štai tuomet geriausiais tokio turto „pirkėjais“ ir tampa draudimo įmonės ar bankai, teikiantys išperkamosios nuomos paslaugas.
T.Andrejevskis vargu ar supyktų pavadintas ekspertu sekliu. Mat organizuotų nusikaltimų schemas jis suskubo perprasti.
Paprastai grupėse nusikaltėliai pasiskirsto vaidmenimis. Turtą draudžia anaiptol ne tas pats asmuo, kuris rengia nusikaltimą. Namo savininkas, būstą įsigijęs už paskolą, vadinasi, gavęs pinigų iš banko, prikalbina pažįstamą žmogų, kad šis namą įsigytų išperkamosios nuomos būdu.
Draudimo įmonė taip įsigytą nekilnojamąjį turtą apdraudžia, pavyzdžiui, 500 tūkst. litų suma. Kadangi pažįstamas išperkamosios nuomos nė neketina mokėti, lieka baigti planą: siekiant draudimo išmokos sudeginti turtą.
„Lietuvos draudimo“ statistika rodo: lyginant su metų pradžia, tyčinių gaisrų daugėja. Vienas pakui kitą dega vienkiemiai ir juose esantis namų turtas. Sukčiaujama net ir, atrodytų, dėl smulkmenų: pastatai draudžiami kaip nuolat gyvenami, nors juose įsikuriama tik vasarą. Taip sutaupoma pinigų dar ir draudimo įmokai.
Bemaž kiekvienas supleškėjęs namas pavadinamas rekonstruotu — sukčiaujama siekiant didesnės draudimo išmokos.
Įvykus namų turto vagystei draudimo bendrovėms pateikiami ir neegzistavusių daiktų sąrašai.
Žalos ekspertų patirtis rodo: gaisras, žvelgiant iš šalies, yra geriausias būdas nusikaltimo pėdsakams sunaikinti. Bet ir čia ekspertai žino, kaip tuos pėdsakus atsekti.
„Jei žmogus pats padega savo turtą, vadinasi, kažkoks motyvas jį verčia tai padaryti. Galbūt — skola bankui? To motyvo mes ir ieškome“, — sako T.Andrejevskis.
Automobilio vagystė — dviguba nauda?
Draudimo bendrovės vis dažniau susiduria ir su tariamomis neegzistuojančių, avarijose seniai sudaužytų automobilių vagystėmis. Paprastai vagys ir čia veikia ne po vieną, bet grupėmis. Nusikaltimų schema, atrodytų, nėra sudėtinga. Automobilis, kuris, tarkime, atgabentas iš Amerikos, skendęs Orleano potvyniuose ar anksčiau sudaužytas avarijoje taip, kad jo remontuoti neverta, apdraudžiamas kasko draudimu.
Po to toks automobilis dingsta. Policijoje užregistruojama vagystė, o draudimo bendrovei pateikiamas prašymas atlyginti žalą.
Ar žalos ekspertams sunku nustatyti, kad tai — tik vagystės inscenizavimas?
„Dabar tai padaryti nėra sunku. Amerikos draudimo įmonės fiksuoja automobiliams padarytą žalą, informacija kaupiama ir aukcionų puslapiuose. Viską galima surasti. Bet anksčiau, kai Lietuvoje dar tik prasidėjo amerikietiškų automobilių srautas, nedaug kas žinojo, kur ko ieškoti“, — sakė „Lietuvos draudimo“ vyresnysis transporto žalos ekspertas Mindaugas Stakėnas.
Nusikaltėlių grupės sugeba gauti ir dvigubos naudos. Vieni iš grupės superka mūsų rinkoje draustus automobilius, išgabena juos iš šalies, dažniausiai — į Rusiją, ir ten išparduoda. Tuo tarpu Lietuvoje esantys grupės nariai, sulaukę deramo momento, rašo pareiškimą policijai dėl vagystės: esą automobilis buvo pavogtas prie kavinės ar dingo po nakties. Užregistravus įvykį policijoje, lieka kreiptis į draudimo įmonę dėl žalos atlyginimo.
Taip pat pelningai, inscenizavus vagystę, atsikratoma automobilių, kurie net ir Rytuose neturi paklausos: jie išardomi dalimis ir taip pradanginami. Dingsta ir apynauji, bet beviltiškai sugadinti. Pavyzdžiui, jei kokio nors „Fiat“ variklis „užkalė“, jo ir už 5000 litų nepavyktų parduoti. Variklį remontuoti brangu, tad kodėl negauti kokių 15 tūkst. litų už draudimą?
„Tokių atvejų esame tyrę ne vieną. Ir ištiriame ne taip jau prastai: draudimo išmokos nėra dalijamos lengva ranka“, — šyptelėjo T.Andrejevskis.
Pasipelnyti iš draudimo galima ir šiek tiek kitaip. Tadeušas prisiminė tyręs vagystę, kai dingo ne pats naujas „Mercedes-Benz“ automobilis, bet buvo neva pavogtos jo detalės: veidrodėliai, navigacijos sistema, ratai ir kt.
„Ta mašina buvo išrinkta garaže, o vėliau inscenizuota vagystė ir surašytas pareiškimas policijai dėl detalių vagystės. Po to viskas surinkta atgal ir toliau juo važinėta. Kadangi mašinos būta naujos, draudimo išmokos suma būtų buvusi didelė“, — pasakojo T.Andrejevskis.
Nusikaltimas buvo atskleistas. Tačiau tokių apgavysčių daugėja.
Anot ekspertų, tai ne tik vietos sukčių išmonė. Analogiškos nusikaltėlių grupuotės veikia Lenkijoje, Vokietijoje tuo verčiasi turkai, Belgijoje — ukrainiečiai. Tad į Lietuvą buvo perkeltos tik tokių nusikaltimų „tradicijos“, kurios čia įgavo vietinių ypatybių.
Akiratyje — įvykių inscenizavimai
Sukčiavimo ir vairuotojų civilinės atsakomybės, ir kasko draudimu ypač padaugėjo pernai rudenį, kai šalį užgriuvo sunkumai. Dažnai draudimo sutartys buvo sudaromos po eismo įvykio (apdrausti automobilį juk galima ir telefonu, ir internetu), o po to klastojamas įvykio laikas.
Pernai, įsigaliojus kelių eismo taisyklių pakeitimams, policijos kviesti į eismo įvykius nebereikia, nebent juose būtų sužalotų ar žuvusių žmonių, padaryta turtinės žalos ar į įvykį būtų patekusios daugiau nei dvi transporto priemonės. Visais kitais atvejais, vairuotojams sutarus, pakanka užpildyti eismo įvykio deklaraciją.
Tokiais atvejais, kai avarijos kaltininko automobilis nėra apdraustas, įvykį sukėlęs vairuotojas bando tartis su nukentėjusiuoju. Pastarasis nesupranta, kad prašymas „Palauk, apsidrausiu, ir draudimas tau atlygins žalą“ neturi jokios prasmės.
„Draudimo bendrovė bet kokiu atveju apsidraudusiam vairuotojui atlygintų žalą. Bet kai šis žmogus, „iš gailesčio“ avarijos kaltininkui sutinka klastoti deklaracijos dokumentą, tampa nusikaltimo bendrininku. O už tai gresia baudžiamoji atsakomybė“, — aiškino M.Stakėnas.
Žalos ekspertai žino, kaip išsiaiškinti tiesą. Nepainu apklausti liudininkus, nustatyti transporto priemonių ar mobiliųjų telefonų judėjimo vietą ir laiką.
Kita sukčiavimo sritis, kai siekiama gauti naudos iš draudimo, — inscenizuotos senų automobilių avarijos arba imituojamos avarijos, sustatant seniau sudaužytus automobilius. Anot ekspertų, pastarąsias ištirti taip pat nėra itin sunku.
Kiekvienas eismo įvykis turi tam tikrų aplinkybių, kurioms sutapus jis darosi mažų mažiausiai keistas.
Pasak M.Stakėno, pastaruoju metu ėmė ryškėti ir vienas naujesnių sukčiavimo būdų, kai pasitelkiama ir policija.
Į įvykio vietą policija turi būti kviečiama tik numatytais atvejais. Kai žmonės iškviečia pareigūnus vien todėl, kad šie patvirtintų įvykį, neišvengiamai kyla įtarimas, kad avarija imituota.
Tikėtina, kad taip daroma ypač tuomet, kai avarijos kaltininko automobilis — prabangus, bet ką tik apdraustas. Policija kviečiama viliantis, kad jai užfiksavus įvykio laiką draudimo bendrovei nekils įtarimų. Tad ar ji numanys, kad kol pasirodė policija, suskubta susisiekti su draudimo brokeriais ir apdraudus automobilį imtasi užregistruoti įvykį?
Rizikuoja dėl 2000 litų
Dėl kokių pinigų žmonės ryžtasi apgavystei? Pasak M.Stakėno, vidutinė žala, kurią 2008 metais siekta gauti iš draudimo, buvo apie 8—10 tūkst. litų, dažnai sumos siekė 10—20 tūkst. litų. Būta ir suklastoto įvykio, kuriuo siekta gauti 60 tūkst. litų žalos atlyginimą.
Tačiau tyrimai rodo, kad net ir ne itin didelę, 2000—4000 litų, žalą ne kiekvienas žmogus įstengtų padengti.
Pasak T.Andrejevskio, nederėtų pamiršti ir to, kad naujų automobilių mūsų rinkoje ypač padaugėjo.
Daugybė jų įsigyta išperkamosios nuomos būdu. O šiuo metu, prastėjant ekonominei situacijai, žmonės praranda ir darbą, ir pajamas. Tad ką daryti? Lieka pergudrauti draudimo bendrovę.
M.Stakėnas sakė renkąs statistiką nuo 1999 metų: kasmet klastojamų eismo įvykių daugėja, nesvarbu, kokia būtų ekonominė padėtis.
Ta pati tendencija matyti ir Jungtinėje Karalystėje: ekonominė situacija visa tai tik dar labiau paryškina.
- 2008 m. duomenimis, pernai iki spalio mėnesio „Lietuvos draudimas“ išsiaiškino 44 eismo įvykių klastotes. Mėginta gauti 263 500 litų žalos atlyginimą. Išsiaiškinta ir 21 transporto priemonių vagysčių klastotė — reikalauta 774 tūkst. 900 litų žalos atlyginimo. Nustatyta 18 kitų draudimo rūšių (namų turto, būsto) klastočių: jomis siekta 1,287 mln. litų naudos.
- Pernai lapkričio pabaigoje paskelbtais duomenimis, iki 5 tūkst. litų patirtos žalos iš savo santaupų padengti negalėtų kas antras Lietuvos gyventojas. Tai rodo „Lietuvos draudimo“ užsakymu bendrovės „TNS Gallup“ atliktas tyrimas.
- Net 30 proc. apklaustųjų baiminasi, kad šeimos pajamos šiemet mažės. Santaupų neturi beveik kas antras Lietuvos gyventojas, lygiai tiek pat yra neapdraudusių savo turto.
- „Lietuvos draudimo“ statistika rodo, kad esant sunkesnei ekonominei situacijai šalyje daugiau žalos patiriama dėl aktyvesnės vagių veiklos. Vidutinė patiriama žala šiuo metu siekia daugiau negu 3000 litų.
Originaliausių bandymų apgauti penketukas
Prieš Naujuosius metus draudimo bendrovė „PZU Lietuva“ pristatė penkis neįtikimiausius bandymus suklaidinti draudikus.
Į draudimo bendrovę „PZU Lietuva“ 2008-aisiais kreipėsi nemažai klientų, bandančių nuslėpti tikrąsias eismo įvykių aplinkybes ir dėl tariamos žalos gauti draudimo išmokas.
„Kartą į žalos skyrių kreipėsi klientas, aiškindamas, kad jam priklauso išmoka, nes jis esą savo automobiliu sustabdęs traukinį. Ekspertai apžiūrėjo automobilį ir nustatė, kad dešinysis automobilio šonas buvo stipriai aplamdytas, kai vairuotojas, sukdamas į kairę, nepraleido tiesiai važiuojančio automobilio“, — apie penktąją neįtikimiausių bandymų suklaidinti draudikus sąrašo vietą pasakojo „PZU Lietuva“ Žalos departamento Vilniaus žalos centro vadovas Modestas Žilionis.
Ketvirtosios vietos „laimėtojas“ kreipėsi į bendrovę teigdamas, kad jis savo kieme įvažiavo į obelį. Kai ekspertas apsilankė kliento kieme, iš tikrųjų rado obelaitę. Galbūt ji ir būtų gebėjusi aplankstyti automobilį, tačiau buvo akivaizdu, kad situacija surežisuota — kad medelis atrodytų nukentėjęs nuo susidūrimo, jis buvo stipriai apgenėtas kirviu.
Trečiąją vietą neįtikimiausių bandymų suklaidinti draudikus sąraše užėmęs klientas dėl savo nesėkmės galėjo kaltinti nykštukus, elfus, trolius ar kitokius mitologinius veikėjus. Vairuotojas skundėsi rytą radęs apibraižytą mašinos dugną. Ekspertai nustatė, kad draudėjas tiesiog užvažiavo ant per aukšto borto ir pats sugadino automobilio dugną.
Antrosios vietos vertas atvejis kainavo daug pastangų dalyviams, bandžiusiems surežisuoti eismo įvykį. „Visa tai nutiko užmiestyje: vairuotojas per greitai važiavo ir nuriedėjo nuo kelio. Suprasdamas, į kokią sudėtingą situaciją pateko, jis paskambino draugui ir jie kartu sugalvojo pasiaiškinimą, esą draugas važiavęs iš paskos, bandęs lenkti, bet užkliudęs buferį ir lenkiamasis nulėkęs į griovį. Kad situacija atrodytų kuo tikroviškesnė, abu vairuotojai nuplėšė savo automobilių buferius“, — pasakojo M.Žilionis.
Išmatavus abu buferius paaiškėjo, kad jie buvo skirtingame aukštyje, ir buferis nebent būtų galėjęs susidurti su kito automobilio sparnu.
Pirmąją vietą užėmė atvejis, vertas kino scenaristo plunksnos. Draudėjas kreipėsi dėl išmokos pagal bendrosios civilinės atsakomybės draudimo sutartį. Tąkart bendrovėje „PZU Lietuva“ apsilankė du gana įtartinai atrodantys jaunuoliai. Vienas jų neva buvo visiškai sužalotas — su ramentais, jo galva buvo aptvarstyta, viena ranka sugipsuota. Antras vaikinas lydėjo sužalotąjį. Jis taip pat buvo atsakingas už įtikinamą informacijos pateikimą draudikams, prisiminė M.Žilionis.
Nukentėjusysis viename prekybos centrų pirko čiužinį. Pripūtęs oro nusprendė ant čiužinio prisėsti ir išgerti puodelį kavos. Deja, vaikinų teigimu, čiužinys sprogo, todėl aptvarstytasis jaunuolis stipriai apsiplikė kava, iš rankų iškritęs puodelis rėžėsi į kaktą (ant kurios, beje, tikrai buvo randas), oro srovė, išsiveržusi iš čiužinio, sviedė nukentėjusįjį į sieną — dėl to jis patyrė daugybę lūžių.
Keisčiausia šiame pasakojime draudikams pasirodė tai, kad daugybę sužalojimų patyręs jaunuolis ne tik nesikreipė į medikus, bet ir tikėjosi, kad išmokai gauti užteks pateikti čiužinio pirkimo čekį.