
Prieš dešimt metų profesionalus regbio žaidėjas Spenceris Johnas patyrė sunkią kaklo traumą. Medikai jam griežtai uždraudė grįžti į aikštelę, tad buvęs Velso rinktinės narys privalėjo nuspręsti: kaip pelnytis sau duoną likusiam gyvenimui?
S. Johnas pasirinko investuotojo į nekilnojamąjį turtą kelią: pirko butus Anglijos ir Velso miestuose ir juos pelningai išnuomodavo.
Regbininkas turėjo nemažą pradinį kapitalą, todėl iki nekilnojamojo turto burbulo sprogimo supirkinėdamas butus sulaukdavo begalės pasiūlymų iš bankų, teikiančių itin patrauklius paskolų paketus.
Verslą vos pradėjęs jaunas investuotojas susigundė savo pagrindinio banko – „Barclays” užmestu kabliuku: imti paskolą gana žemomis palūkanų normomis. Jas bankas suteikdavo, jei kartu perki ir kitą finansinį produktą.
Ta prekė – savotiška apsidraudimo priemonė, turinti mįslingą pavadinimą: palūkanų normų kaitos produktas („rate swap”). Jis esą turėjo apsaugoti verslą nuo palūkanų normų svyravimo, ypač nuo staigių pakilimų, ir šitaip suteikti stabilumo.
„Kai banko atstovai man ėmė aiškinti apie šį finansinį paketą, ničnieko nesupratau. Atrodė, lyg jie kalbėtų lotyniškai. Paklausiau tiesiai šviesiai: ką galiu išlošti, jei reikalai klostysis gerai, ir ką prarasti blogiausiu atveju.
Man buvo atsakyta: laimėsi ramybę, o net ir juodžiausiomis aplinkybėmis tikrai neprarasi daugiau nei porą tūkstančių svarų sterlingų.
Tai buvo melas. Jau praėjusiais metais bankas iš manęs reikalavo 95 tūkst. svarų. Mane apvyniojo aplink pirštą”, – „Lietuvos rytui” pasakojo S. Johnas. Ir jis ne vienas toks. Kilus skandalui Jungtinėje Karalystėje pakvipo reformomis.
Apgautųjų – tūkstančiai
Tokių smulkių britų verslininkų, kuriems bankai apdūmė akis, yra dešimtys tūkstančių.
Daugeliui jų įsigytasis palūkanų normų kaitos produkto polisas tapo sunkiu akmeniu po kaklu, paskandinusiu jų verslą.
Žlugo smulkios parduotuvės ir kavinės, paslaugų firmos, šeimyniniai viešbutėliai. Tūkstančiai žmonių liko be darbo.
Vasario pradžioje nepriklausoma bankų reguliuotoja – Jungtinės Karalystės finansinių paslaugų tarnyba FSA – paskelbė savo verdiktą.
Po 18 mėnesių trukusio išsamaus tyrimo prieita prie abejonių nekeliančios išvados: palūkanų normų kaitos produkto tipo instrumentas tinkamas stambioms korporacijoms ar institucijoms, tačiau net 90 procentų visų smulkiųjų ir vidutinių klientų buvo paprasčiausiai apgauti.
Jiems į rankas buvo įgrūsta finansinė prekė, apie kurios realią riziką žmonės net nenutuokė.
„Bankai savo agentams liepė taikyti kietą pardavimo taktiką: akcentuoti pozityviąją dalį.
Tuo pat metu buvo tik puse lūpų užsimenama, kokia yra rizika, jei tos palūkanų normos smarkiai kris.
Bankų agentai dirbo gaudami gerus komisinius iš kiekvieno sandorio. Jie elgėsi savanaudiškai, realūs klientų interesai jiems buvo antraeiliai”, – FSA tarnybai liudijo Jamesas Dukeris.
Rekordinės kompensacijos
Šis buvęs bankininkas praeityje pats prekiavo palūkanų normų kaitos produktu, bet prieš trejetą metų taip pasišlykštėjo bankų nesąžiningumu, kad nusprendė viešai prabilti apie bankų vidaus virtuvę.
FSA duomenimis, šio pastarojo bankų skandalo aukomis tapo bent 40 tūkst. mažų ir vidutinių britų įmonių.
Nukentėjusiesiems bankai privalės išmokėti kompensacijas. Bendras jų dydis dar nežinomas, bet stambieji britų bankai jau dabar į šalį atidėjo apie 700 milijonų svarų sterlingų (apie 2,8 mlrd. litų)
Ši kompensacijų suma, nors ir ne tokia maža, vis tiek nublanksta prieš 13,6 milijardo svarų (54,5 mlrd. litų), kuriuos Jungtinės Karalystės finansų institucijos jau nuo 2011-ųjų privalo išmokėti milijonams apmulkintų eilinių britų.
XX amžiaus devintojo dešimtmečio pabaigoje jiems buvo įsiūlytas liūdnai pagarsėjęs draudimo produktas – PPI, arba apmokėjimų apsaugos draudimas.
Kai asmuo iš banko ar kitos finansinės institucijos imdavo vartojamąją paskolą ar įsigydavo kredito kortelę, dažnai jam to net neįtariant buvo prikergiamas ir PPI draudimo polisas.
Šio produkto esmė: apsaugoti darbo netekusį ar sunkiai susirgusį klientą nuo finansinio kracho, padengiant jo būtinąsias mėnesines įmokas.
Už tokią apsaugą kredito kortelių ar vartojamųjų paskolų savininkai reguliariai turėjo mokėti sąlygiškai kuklią sumą – retai kada ji perkopdavo 1 procentą turimų skolų.
Bet, FSA duomenimis, šimtams tūkstančių piliečių toks draudimas buvo bemaž paslapčiomis įspraustas į sutartis. 2012-ųjų pradžioje britų bankai buvo įpareigoti išsiųsti laiškus beveik 12-ai milijonų piliečių ir informuoti juos apie galimą kompensaciją.
Bemaž 14 milijardų svarų, skirtų kompensacijoms, yra tokia viliojanti suma, kad per pastaruosius dvejus metus Jungtinėje Karalystėje kaip grybų po lietaus pridygo neskrupulingų vienadienių bendrovių.
Šios įkyriai bombarduoja bankų klientus ir kredito kortelių savininkus laiškais, skambučiais ir trumposiomis žinutėmis. Tarpininkai siūlo sutvarkyti visus dokumentus, reikalingus kompensacijai gauti.
Tačiau už paslaugas ima stambų 25–30 procentų mokestį nuo gautosios sumos. Eiliniai vartotojai ir vėl vedžiojami už nosies: kad gautum šimtaprocentę kompensaciją, nereikia jokių tarpininkų ar specifinių žinių.
Tereikia užpildyti nesunkią anketą savo banko ar kredito kortelės kompanijos interneto puslapyje.
Manipuliavo pasitikėjimu
Į britų bankininkystės istoriją 2012-ieji bus įrašyti kaip „Annus horribilis” – siaubingieji metai. Ir ne tik dėl PPI ir palūkanų normų kaitos produkto skandalo.
Jį į šoną nustūmė megaskandalas Londono finansiniame rajone Sityje, sukėlęs drebulį pasaulio bankininkystės pramonėje. Pernai vasarą „Barclays” banko vadovybė prisipažino, kad jos darbuotojai metų metais manipuliavo itin svarbiomis finansų rinkos LIBOR („London Interbank Offered Rate”) palūkanų normomis.
Šios bazinės normos turi esminę įtaką šimtų milijonų paskolų ir kitų finansinių produktų kainoms ne tik Jungtinėje Karalystėje, bet ir visos Europos, JAV, Azijos rinkose.
Pasaulinės finansų krizės įkarštyje, 2007–2010 metais, „Barclays” bankininkai dirbtinai sumažindavo LIBOR pateikiamus duomenis apie savo palūkanų normas, šitaip sudarydami daug palankesnį įspūdį apie banką.
O gera reputacija krizės metu garantavo klientų pasitikėjimą ir milijardinius papildomus indėlius.
Už tokius gėdingus žaidimus bankas gavo per nagus – iš postų pasitraukė du „Barclays” vadovai, o britų finansinis „sarginis šuo” FSA liepė „Barclays” sumokėti 60 milijonų svarų baudą.
Mažai kam kyla abejonių, kad LIBOR manipuliacijomis bankas užsiėmė ne vienas. Manoma, kad buvo įsivėlę ir kiti Londono Sityje veikiantys britų ir tarptautiniai bankai, tokie kaip „Royal Bank of Scotland”, šveicarų UBS ir dar daugiau nei tuzinas kitų stambių žaidėjų pasaulio rinkose.
Sičio rykliai – už grotų
Bet vien baudomis, net ir milijardinėmis, atsipirkti nepavyks – Jungtinės Karalystės Stambių finansinių nusikaltimų tarnyba (SFO) praėjusių metų pabaigoje suėmė tris buvusius bankininkus ir dabar jie laukia teismo.
Kol kas jų tapatybės nėra paviešintos, oficialiai tėra paskelbta, kad visi trys vyrai dirbo Londono Sityje, o jų amžius – 33, 41 ir 47 metai.
Vargu ar atsiras abejojančių, kad šie bankininkai su antrankiais tėra lietaus lašai prieš audrą – 2013-aisiais tokių suimtųjų bus dar ne viena dešimtis.
„Virtinė skandalų, per pastaruosius 5 metus vienas po kito besiritančių per mūsų bankų sektorių, yra aiškus įrodymas, kad sistema neveikia taip, kaip iš tiesų turėtų veikti.
Bankų etosas (t.y. elgesį reguliuojančių normų visuma) dabar yra tiesiog makabriškas: jie veikia, kad duotų trumpalaikį pelną patiems bankininkams, o ne ilgalaikę naudą milijonams klientų. Viena kertinių problemų yra ta, kad šalyje dominuoja didysis ketvertas – HSBC, „Barclays”, RBS ir „Lloyds” bankai.
Jie turi susigriebę apie 75 procentus visų asmeninių banko sąskaitų.
Per dabartinę finansų krizę šio ketverto rinkos dalis dar labiau padidėjo – anaiptol ne todėl, kad jis teikia geresnes paslaugas ar pasiūlymus.
Jie tiesiog tokie dideli, kad vyriausybė bijo jų žlugimo. Todėl ir teikia subsidijas ir visokeriopą paramą”, – „Lietuvos rytui” sakė finansų analitikas Richardas Lloydas, vienas vartotojų organizacijos „Which?” vadovų.
Visuomenė prispaudė valdžią
„Ilgiau taip būti negali”, – mano R. Lloydas. Jo įkurta organizacija „Which?” jau nebe pirmus metus vykdo masinę šimtus tūkstančių piliečių vienijančią kampaniją „Big Change in Banking”, kuri siekia esminių permainų, pažabojančių šio didžiojo ketverto dominavimą ir remiančių sveiką, realią konkurenciją.
Tokias iniciatyvas remia ir Bendruomenių Rūmuose nuolat veikianti Bankininkystės standartų parlamentinė komisija, kuriai jau pabodo bemaž kas mėnesį kviestis pasiaiškinti prasikaltusių bankų bosus.
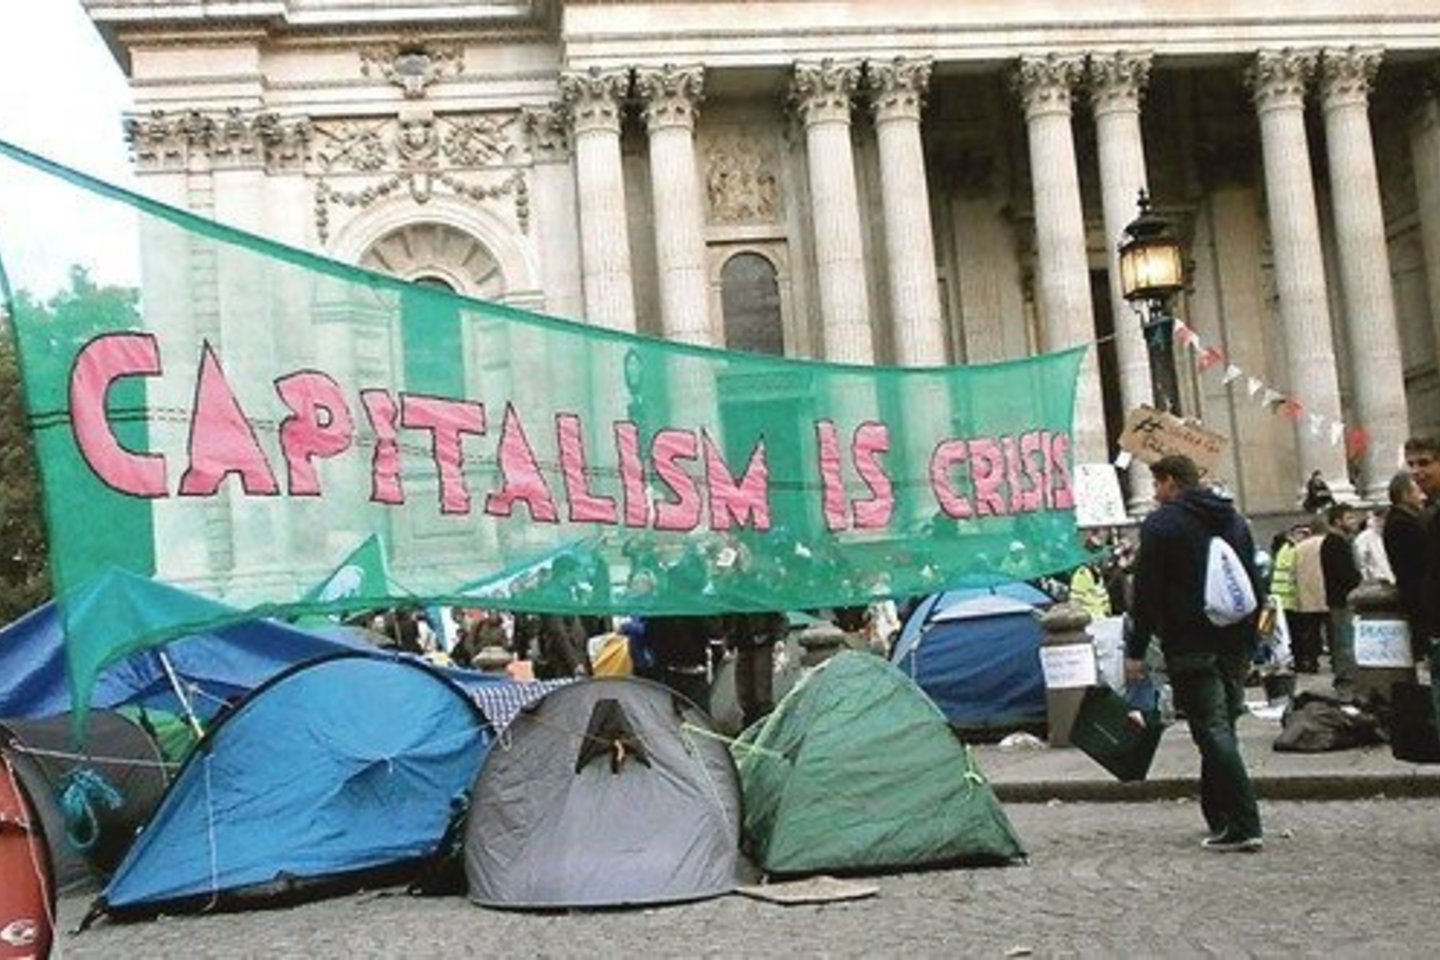
Reformatorių stovykloje yra ir kur kas radikaliau mąstančių aktyvistų – Sičio bankininkai ir finansų tarpininkai dar puikiai prisimena prieš pusantrų metų įvykdytą masinį aikštės prie Londono Šv.Pauliaus katedros okupavimą, trukusį ne vieną mėnesį, per kurį reikalauta prieš bankus imtis itin drastiškų priemonių. Į tokį visuomenės spaudimą šį vasarį pagaliau reagavo ir koalicinė centro-dešinės vyriausybė.
„Suprantu jūsų pyktį. Tačiau pamėginkime šį įniršį, kurį jaučiame bankams, nukreipti teigiama linkme: įdiekime permainas, kurios būtų lyg pamatas tokiai bankų sistemai, kuri tiktų mums visiems.
2013-ieji turi tapti tais metais, kai mes perkrausime visą bankų sistemą”, – vasario pradžioje siūlė britų finansų ministras George’as Osborne’as.
Nuo šiol prižiūrės atidžiau
Kalbėdamas investicinio banko „JP Morgan” būstinėje Pietų Anglijos Bornmuto mieste antrasis pagal politinę įtaką britų vyriausybės narys davė geležinį pažadą visuomenei.
„Niekados ateityje joks britų bankas, net ir pats stambiausias, nebegaus gelbėjimosi rato mokesčių mokėtojų sąskaita. Nė vienas bankas negalės teigti, jog jis yra per didelis, kad sužlugtų”, – žadėjo G. Osborne’as.
Jis šalies parlamentui jau pateikė specialų Bankų reformos įstatymą, kuris gali būti priimtas jau šį pavasarį arba vasarą.
Šiuo įstatymu Anglijos centrinio banko vadovui bus suteiktos išskirtinės superpolicininko galios – jis turės ankstyvos intervencijos teisę.
Jeigu kuriam nors britų bankui kiltų žlugimo grėsmė, pagal naująjį įstatymą būtų galima visiškai atskirti tradicinį klientus aptarnaujantį banką nuo kur kas rizikingesnio investicinio padalinio.
„Noriu būti garantuotas, kad ateityje būtų įmanoma išlaikyti atvirus visus sunkumų turinčio banko skyrius, o grynųjų pinigų aparatai veiktų be jokių sutrikimų. Žlugti bus leista investicinei banko atšakai.
Naujasis įstatymas taip pat reikalaus, kad bankai turėtų du atskirus vadovus – įprastam bankui vadovaus vienas asmuo, investicinei jo atšakai – kitas”, – siūlė G.Osborne’as.
Jei naujuoju įstatymu premjero Davido Camerono vyriausybė iš tikrųjų „perkraus” Jungtinės Karalystės bankininkystės sistemą, joje turėtų atsirasti kur kas daugiau erdvės mažesniems žaidėjams, pavyzdžiui, bankams, sukurtiems po populiarių šalyje prekybos centrų sparnu.
Tokie mažmeninės prekybos gigantai kaip „Tesco”, „Sainsbury’s” ar „Marks & Spencer” jau senokai teikia bazines bankininkystės paslaugas.
Tačiau retas kuris britas pasiryžta uždaryti savo einamąją sąskaitą didžiojo ketverto banke ir emigruoja į naujos kartos banką-parduotuvę.
Nekenčiamiausia britų profesija – bankininkas
Kilus skandalams dėl bankų manipuliacijų britų požiūris į kadaise gerbtą profesiją smarkai pašlijo.
Neverta stebėtis ir tuo, kad viena po kitos rengiamos visuomenės apklausos pernai ir šiemet rodo tą patį rezultatą: labiausiai nekenčiama profesija Jungtinėje Karalystėje yra būtent bankininko.
Beveik 80 procentų britų respondentų įsitikinę, kad jų šalies finansininkams svetimos tokios sąvokos kaip žmogiškoji etika ar principai.
Tiesa, mažiausiai gerbiamų profesijų sąraše bankininkams ant kulnų mina šalies politikai, į šnipinėjimo skandalus įsivėlę bulvarinių laikraščių reporteriai bei nekilnojamojo turto agentai.