
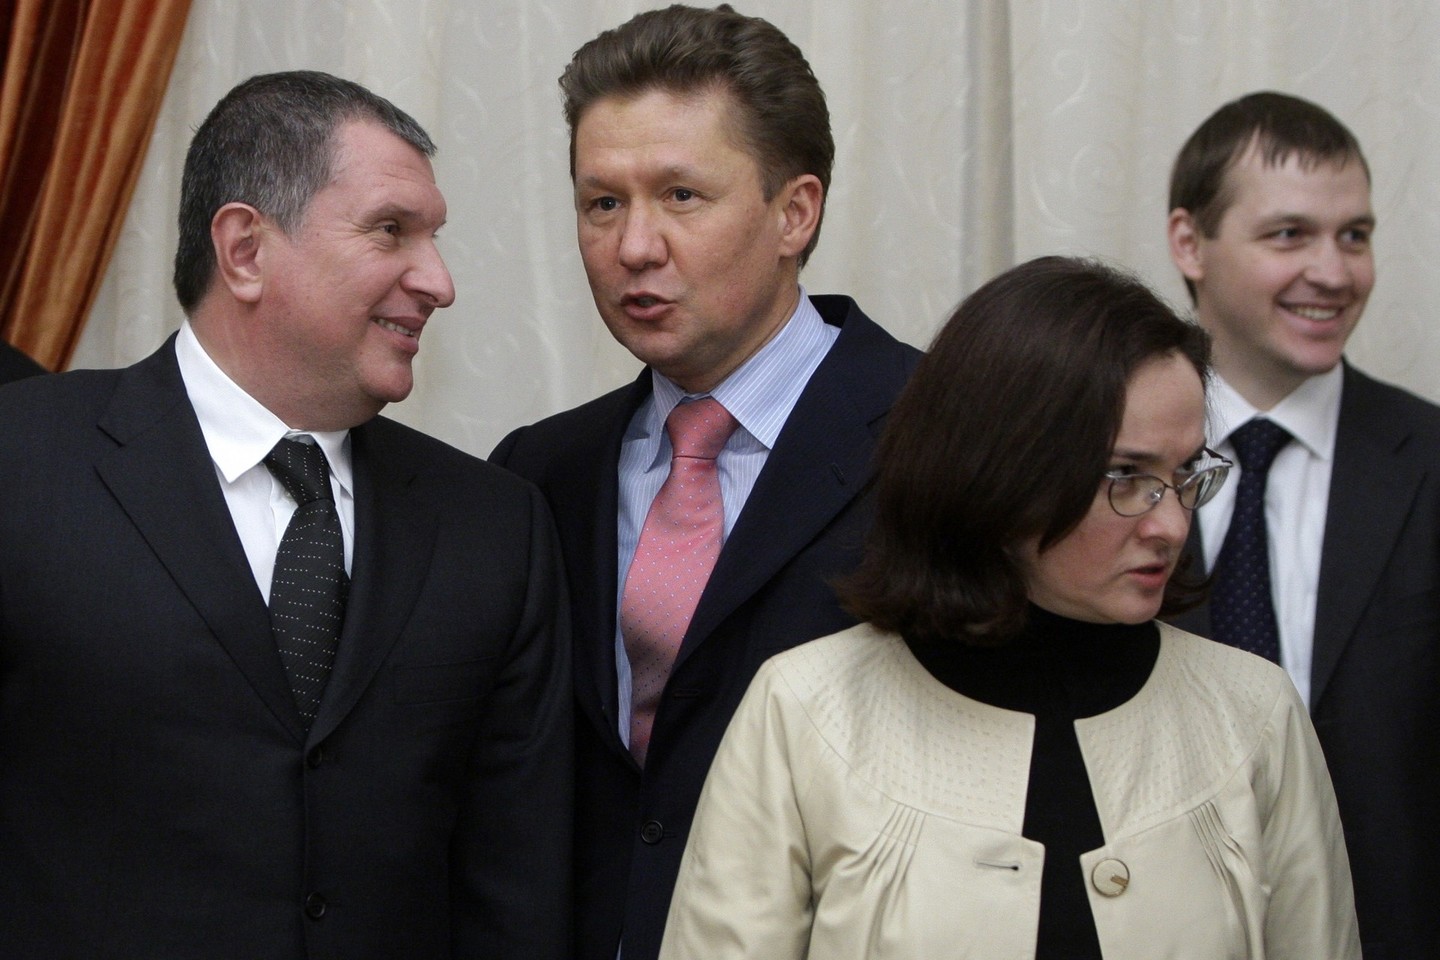
Pirmasis Elvyros Nabulinos susidūrimas su kapitalizmu įvyko studentiškais metais, kada ji įsirašė klausyti kursą „Vakarų ekonomikos teorijos kritika“, rašo „The Economist“.
Tai buvo gana neįprasta pradžia dabartinei centrinio banko vadovei. Šiandien ji įkūnija kitą prieštaravimą. Rusijos ekonomika atsiliko daugelį metų dėl korupcijos ir kyšininkavimo, o pastaruoju metu neigiamą poveikį jai daro Vakarų sankcijos ir žemos naftos bei dujų kainos, o šie energijos ištekliai yra svarbiausios eksporto prekės šioje šalyje. Tačiau Rusijos Federacijos centrinis bankas (RF CB) tapo kompetentingo ir technokratiško valdymo pavyzdžiu. Nuo to laiko, kai E.Nabulina 2013 metais tapo jo pirmininke, RF CB gelbėja siaubingoje padėtyje atsidūrusią šalį nuo dar didesnių bėdų.
Gražiakalbė E.Nabulina yra kilusi iš neturtingos šeimos. Jos motina dirbo fabrike, tėvas buvo vairuotojas. Daug metų ji buvo pačiame Rusijos perėjimo prie rinkos ekonomikos sūkuryje. Kai 2000-aisiais šalies prezidentu tapo Vladimiras Putinas, jis pareiškė, kad su 1990-ųjų chaosu bus baigta.
Tačiau ekonominėje plotmėje „V.Putinui aiškumo nebuvo“, teigia buvęs ekonomikos ministras Jevgenijus Jasinas.
Todėl jis patikėjo ekonominę politiką profesionaliems ortodoksinių pažiūrų kadrams, tarp jų ir E.Nabulinai, kuri 2000-aisiais tapo ministro pavaduotoja, o 2007-aisiais – ekonomikos ministre. Pasak jos, šis darbas turėjo didžiulę įtaką jos požiūriui į ekonomiką.
2008–2009 metų krizė, kada krito naftos kainos ir prasidėjo pasaulio ekonomikos sąstingis, parodė, kaip stipriai Rusijos ekonomika priklauso nuo kaprizingų užsieninių patikos fondų ir smulkių investuotojų. Kai jie pradėjo savo pinigus atitraukti iš Rusijos, centrinis bankas pamėgino palaikyti rublio kursą, prarasdamas per keletą mėnesių daugiau kaip 200 mlrd. dolerių užsienio valiutos atsargų. Skolinimas visoje šalyje sumažėjo. 2009 metais Rusijos BVP smuko 8 procentais.
Rusijos vadovybė buvo priversta atlikti dvi reformų serijas rengdamasi eiliniam neišvengiamam naftos kainų kritimui. Pavyzdžiui, 2013 metais Rusijos reguliuojančios institucijos leido dviem tarptautiniams vertybinių popierių depozitoriumams „Euroclear“ ir “Clearstream“ prekiauti kai kuriomis Rusijos obligacijomis. Tai leido pritraukti institucinių investuotojų, kurie paprastai ignoruoja staigius rinkos konjunktūros svyravimus ir mėgsta pirkti aktyvus, kai jie būna pigūs, sako fondo „Ashmore“ valdytojas Janas Dehnas.
Vadovaujant E.Nabulinai buvo pradėta vystyti Rusijos vidaus investicinę rinką, kuri yra dar vienas stabilaus finansavimo šaltinis. Rusijos valstybinės skolos dalis privačiose rankose vien tik per 2013 metus išaugo nuo 66 iki 70 procentų. Bankas „Goldman Sachs“ mano, kad Rusijos pensijų fondų lėšos, kurias reguliuoja RF CB, iki 2020 metų išaugs nuo dabar ten esančių 60 mlrd. dolerių iki 200 milijardų.
Toks finansavimo įvairinimas, sako J.Dehnas, padėjo sumažinti kapitalo deficitą Rusijoje. Pagal ekonomikos dydį kapitalo nutekėjimas iš privataus sektoriaus 2014–2015 metais buvo mažesnis negu 2008–2009 metais. 2015 metais BVP sumažėjo 4 proc., ir šis rodiklis buvo geresnis negu 2008–2009 metais, nepaisant kur kas didesnio naftos kainų sumažėjimo.
Antras svarbus pokytis politikoje po 2008–2009 metų susijęs su Rusijos aukso ir užsienio valiutos atsargomis. Dėl aukštų naftos kainų 2009–2013 metų laikotarpiu jos padidėjo nuo 140 iki 500 su viršum milijardų dolerių (tai maždaug penktadalis Rusijos BVP).
Ši didelė pagalvė tapo viena iš priežasčių, dėl ko Rusija gali vykdyti agresyvią antivakarietišką politiką, kadangi jai dabar nereikia kreiptis pagalbos į Tarptautinį Valiutos Fondą, kaip 1998 metais. Nors tai ir neatneš rusams jokios naudos, bet E.Nabulina gavo erdvės, kad galėtų manevruoti.
Norėdama išsaugoti atsargas, kada pradėjo kristi naftos kainos, E.Nabulina paspartino lankstaus (kintamo) rublio kurso įvedimo plano įgyvendinimą. Vien tik per 2015 metus rublio vertė dolerio atžvilgiu nukrito 40 procentų. Rublio kurso palaikymas būtų buvusi gana populiari priemonė, kadangi tai būtų įgalinę išsaugoti eilinių rusų perkamąjį pajėgumą, bet tuomet būtų reikėję vėl beatodairiškai švaistyti šalies atsargas.
Užuot tai daręs, RF CB skyrė pinigų bankams ir energetikos bendrovėms, kurioms buvo paskelbtos Vakarų sankcijos, ir kartu padėjo joms išsimokėti užsienio skolas. Atsargos taip pat naudojamos biudžeto deficitui finansuoti. Kada naftos kainos pradės augti, RF CB vėl pradės kaupti atsargas. Jis jau turi tikslą – grąžinti jas į 500 milijardų dolerių lygį.
Rublio kritimas sukėlė infliaciją, kadangi importas pasidarė brangesnis. O realusis darbo užmokestis (pakoreguotas atsižvelgiant į infliaciją) nuo 2014 metų sumažėjo 10 su viršum procentų. (Bet jis ir toliau yra tris kartus didesnis, nei buvo, kai į valdžią 2000 metais atėjo V.Putinas).
Palūkanų normos, padidintos 2014 metais iki 17 proc., yra vienintelis instrumentas, kuriuo pasinaudojo RF CB, siekdamas sustabdyti rublio kritimą. Aukštos palūkanų normos taip pat padeda sumažinti infliaciją, kuri dabar yra 7 proc., iki RF CB planinio rodiklio – 4 procentų. Šie sprendimai „rodo Centrinio Banko sugebėjimą daryti teisingus dalykus šaliai, nepriklausomai nuo politinės padėties“, – sako Pasaulio Banko atstovė Birgit Hansl.
Pasak E.Nabulinos, tokios priemonės „skausmingos, bet būtinos“. Norėdama palengvinti skausmą, vyriausybė išleidžia 3 proc. BVP efektyviai dirbančių bankų rekapitalizacijai ir kompensacijoms, kurios mokamos tiems Rusijos gyventojams, kurie laiko savo santaupas „bloguose“ bankuose.
Be to, bankai gavo laikiną leidimą iš naujo įvertinti savo įsiskolinimą užsienio valiuta pagal ikikrizinį kursą, dėl ko jų balansai atrodo geriau, nei yra iš tikrųjų, ir dėl to jie gali daugiau skolinti. RF CB taip pat leido bankams atlaidžiai žiūrėti į senus skolininkus, šį sprendimą palankiai sutiko TVF. Gali būti, kad visos šios priemonės atsipirks: neišsimokėtų skolų lygis dabar yra mažesnis nei 2008–2009 metais. O paskolų pamažu duodama vis daugiau.
Tuo pačiu metu E.Nabulina griežtina kontrolę. „Ji gavo prezidento mandatą ir pradėjo medžioti bankus, kurie anksčiau buvo neliečiami“, – sako Olegas Vjuginas, šiuo metu dirbantis banko „MDM-Bank“ pirmininku, o anksčiau ėjęs CB vadovo pavaduotojo pareigas. Nuo 2014 metų buvo panaikinta apie 200 bankinių licencijų, o tai sudaro maždaug penktadalį visų bankų.
Nepaisant to, ilgalaikės ekonomikos perspektyvos yra prastos. E.Nabulinos kritikai sako, kad kalta per griežta RF CB pinigų politika, nes ji daro žalą investicijoms. Tačiau korporacijų pelnas pernai išaugo 50 proc., kai valiutinių įplaukų vertė rubliais šoktelėjo – bendrovės turi daug pinigų, kuriuos gali investuoti. Per reguliarias apklausas gamybininkai skundžiasi politikos neapibrėžtumu, bet ne dėl didelių palūkanų normų, kadangi tai yra pagrindinis trukdis.
E.Nabulina su tuo sutinka. „Mūsų ekonomikos nuosmukis yra daugiausia struktūrinių veiksnių rezultatas“, – sako ji.
Labiausiai ją jaudina ne ilgai trunkantis žemų naftos kainų laikotarpis, bet klausimas „kaip greitai ir dinamiškai“ Rusija gali pagerinti savo verslo aplinką. O iki to laiko RF CB teks vaidinti kur kas didesnį vaidmenį, nei įprasta, dedant pastangas, kad Rusijos ekonomika žengtų į priekį.
Parengė Leonas Grybauskas