
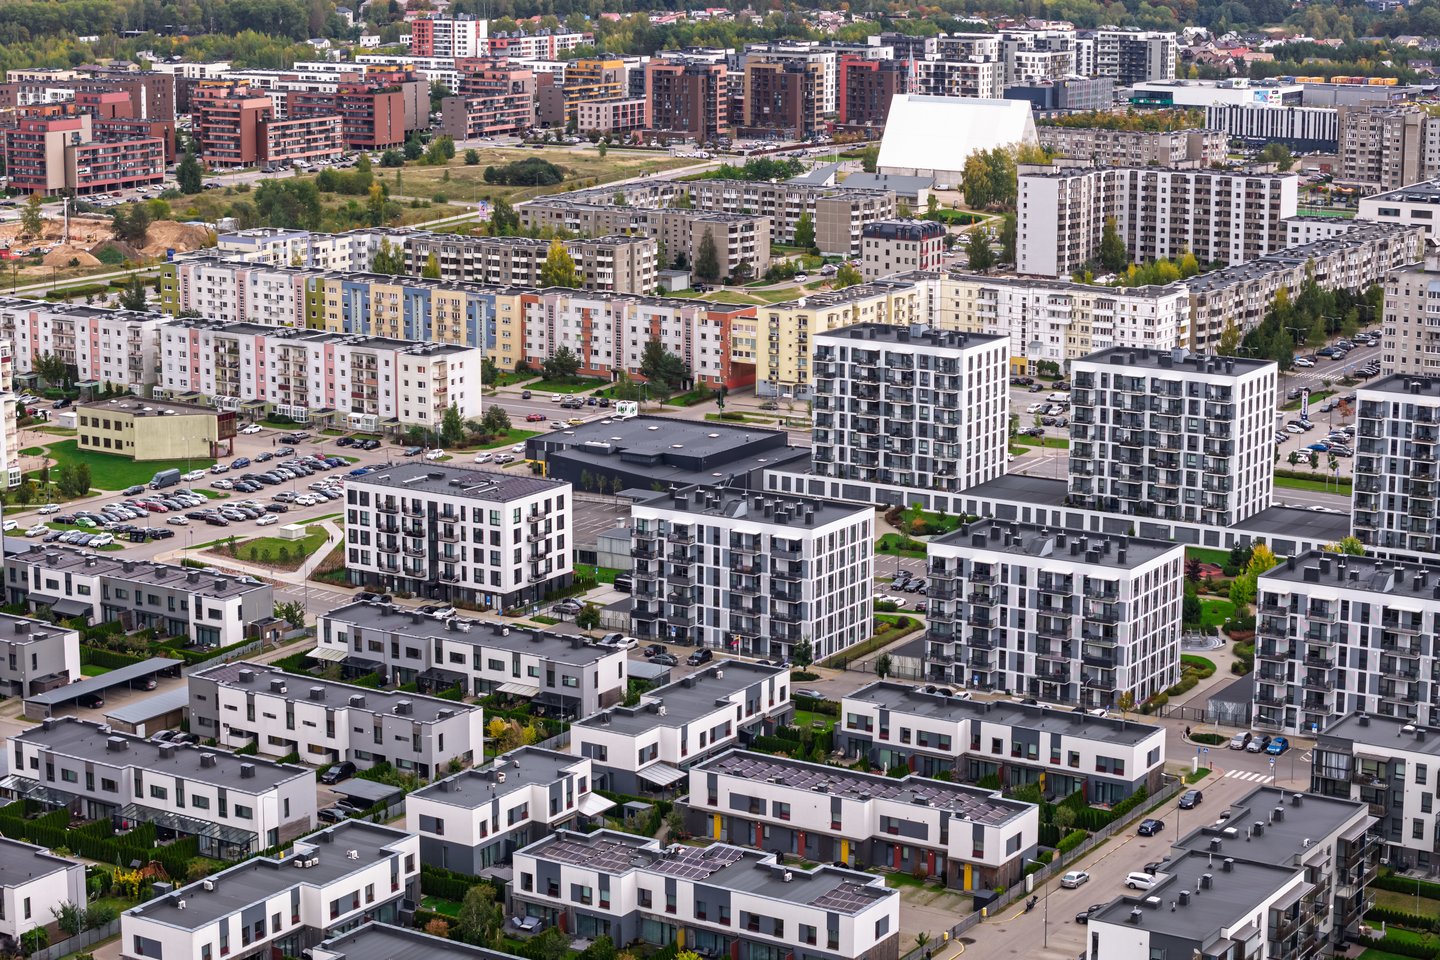
Vis dėlto būstas brangsta nevienodai. Vienose šalyse nekilnojamojo turto kainų augimas per metus – net dviženklis, skelbia euronews.com.
Tačiau keliose valstybėse būstas netgi atpigo.
Auga ir kainos, ir paskolų sumos
Vilnius sprogsta: kur baigiasi patogus miestas?
Didžiausias metinis nekilnojamojo turto kainų padidėjimas 2026 metų antrąjį ketvirtį buvo užfiksuotas Portugalijoje – 16,5 proc. Nuo jos nedaug atsiliko Bulgarija (15,5 proc.).
Kaip euronews.com aiškina Mikkas Kalmetas, nekilnojamojo turto ekspertas iš „Global Property Guide“, didelė būsto paklausa Portugalijoje, ypač Lisabonoje, Porte bei populiariuose pakrantės regionuose, ir toliau viršija pasiūlą.
Susiję straipsniai
„Ribota nauja statyba, užsienio investicijos, su turizmu susijusi paklausa ir nuolatinis būsto trūkumas prisidėjo prie kainų augimo“, – priežastis vardija ekspertas.
Savo ruožtu Bulgarijoje kainų augimą palaikė didėjančios namų ūkių pajamos, darbo užmokesčio augimas, gana įperkamas hipotekos finansavimas ir didelė nekilnojamojo turto, kaip investicijos, paklausa.
Trečioje vietoje pagal kainų augimą buvo Lietuva – 14,3 proc. Taip pat dviženkliu tempu būstas brango Slovakijoje (13,6 proc.), Kroatijoje (12,7 proc.), Ispanijoje (12,1 proc.), Rumunijoje (12,1 proc.), Latvijoje (11,4 proc.) ir Vengrijoje (10,2 proc.).
Lietuvos nekilnojamojo turto rinkos dalyviai stebi ne tik kainų augimą – finansuotuojai fiksuoja ir gerokai didesnes paskolų sumas.
„Luminor“ banko duomenimis, šių metų antrąjį ketvirtį vidutinė suteiktos būsto paskolos suma siekė daugiau nei 146 tūkst. eurų – 17 proc. daugiau nei tuo pačiu laikotarpiu pernai.
Palyginimui, pirmąjį šių metų ketvirtį ji sudarė 139,1 tūkst. eurų, tad vos per ketvirtį vidutinė paskolos suma padidėjo apie 5 proc.
„Matome, kad būstui įsigyti gyventojams šiandien reikia vis didesnių sumų. Vidutinės paskolos augimas gana aiškiai atspindi situaciją būsto rinkoje – brangstant būstui, kartu didėja ir finansavimo poreikis. Vien per metus vidutinė mūsų suteikiama būsto paskola išaugo beveik 22 tūkst. eurų“, – sako „Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė.
Būsto kainos antrąjį ketvirtį, palyginti su tuo pačiu praėjusiųjų metų laikotarpiu, labiau nei ES vidurkis taip pat padidėjo Kipre (7,9 proc.), Maltoje (6,9 proc.), Lenkijoje (6,3 proc.), Airijoje (6 proc.), Estijoje (5,8 proc.), Austrijoje (5,1 proc.) ir Švedijoje (4,8 proc.).
Labiausiai iš konteksto iškrito Suomija
Tuo metu Suomijoje per metus nekilnojamojo turto kainos sumažėjo labiausiai visoje ES – 2,7 proc. „Global Property Guide“ ekspertas M. Kalmetas aiškina, kad dėl to kalta itin vangiai auganti šios šalies ekonomika, sumažėjęs vartotojų pasitikėjimas bei užsitęsęs didesnių palūkanų normų laikotarpis, kuris, akivaizdu, greitai nesibaigs.
Būstas taip pat atpigo Liuksemburge (2,2 proc.) bei vienoje didžiausių Europos ekonomikų – Prancūzijoje (0,8 proc.).
„Prancūzijoje įperkamumo apribojimai, santykinai silpna būsto paklausa ir anksčiau padidintų hipotekos palūkanų normų poveikis mažino kainas“, – sako M. Kalmetas, pridurdamas, jog ekonominis neapibrėžtumas taip pat paskatino kai kuriuos potencialius pirkėjus atidėti pirkimus.
IŠ ES didžiausių ekonomikų išsiskiria Ispanija, kurioje kainų augimas siekė 12,1 proc. Italija nekilnojamasis turtas pabrango 4 proc., Vokietijoje – tik 0,6 proc.
M. Kalmetas atkreipė dėmesį, kad skirtingi būsto kainų augimo tempai daugiausia atspindi nacionalinį būsto trūkumą, pajamų augimą, hipotekos sąlygas ir demografines tendencijas. „Būsto rinkos iš esmės yra lokalios, nors Europos šalys turi daug panašių ekonominių ir pinigų sąlygų“, – sakė jis.
Šalyse, kuriose yra didelė paklausa ir ribotos statybos, kainos paprastai kyla sparčiau. Priešingai, šalyse, kuriose ekonomikos augimas yra silpnesnis, namų ūkių paklausa yra maža arba kurios yra jautresnės skolinimosi išlaidoms, augimas yra lėtesnis arba kainos mažėja.
Kas toliau laukia būstų kainų?
M. Kalmetas tikisi, kad nuolatinis būsto trūkumas ir nuolatinė paklausa gali paskatinti tolesnį kainų kilimą daugelyje Europos rinkų. Tačiau augimas greičiausiai išliks netolygus, tad dar vienų dviženklio augimo metų nereikėtų laikyti savaime suprantamu dalyku.
„Didžiausias neapibrėžtumas yra palūkanų normos. Europos centrinis bankas padidino palūkanų normas 2026 m. rugsėjį, reaguodamas į atsinaujinusį infliacijos spaudimą. Didesnės hipotekos kainos kartu su silpnesne perkamąja galia dėl kylančių energijos kainų gali sulėtinti būsto paklausą“, – sako jis.