
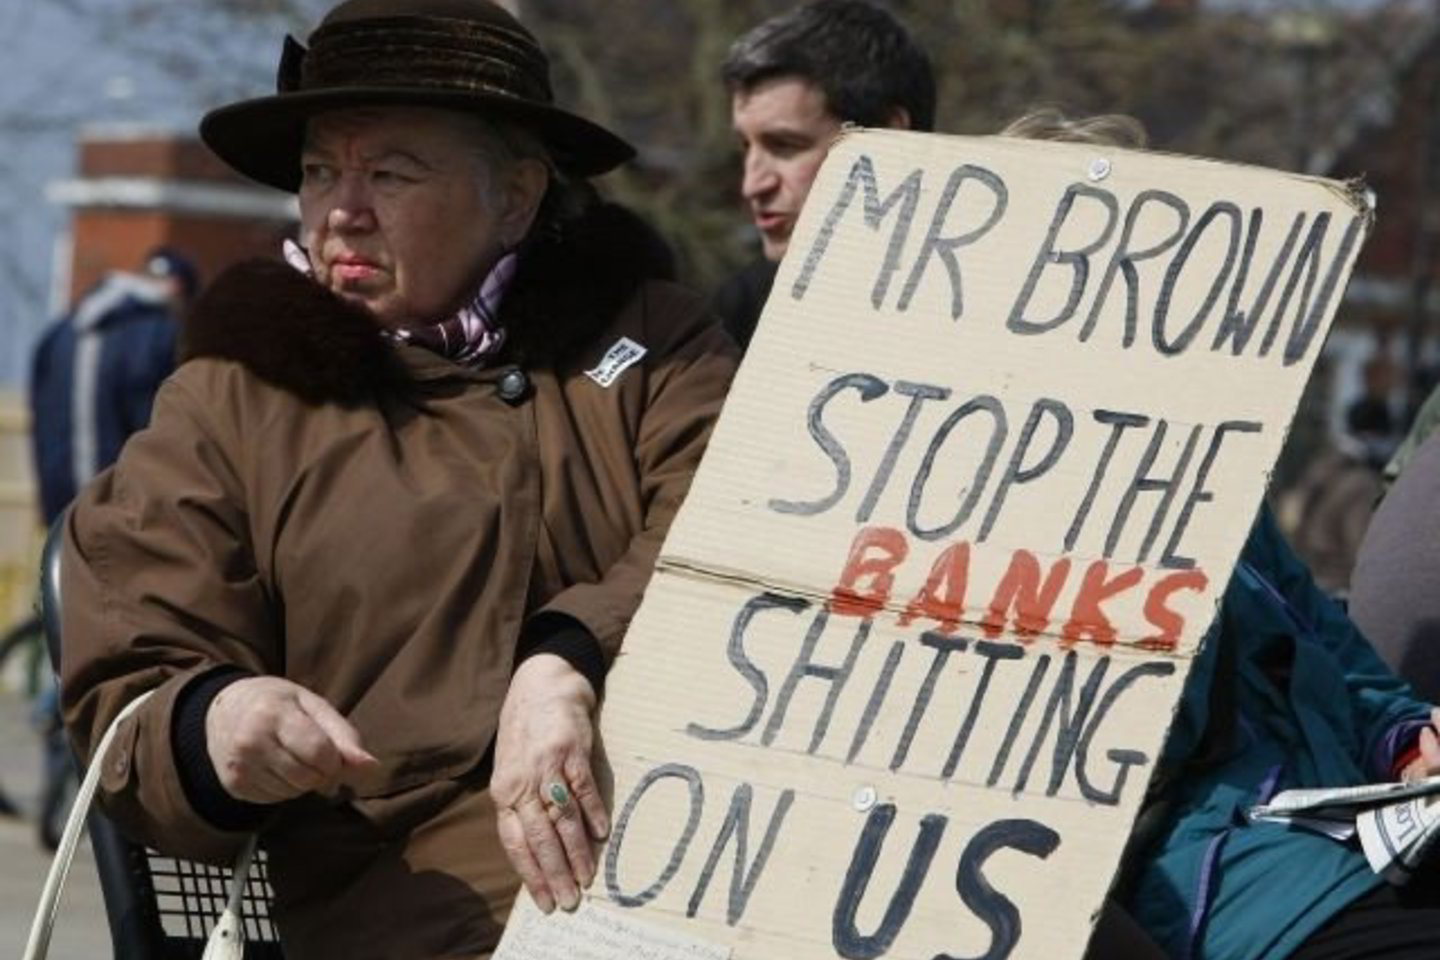
„Kalbama, kad valstybės negali bankrutuoti, - vieno privataus banko renginio Frankfurte prie Maino metu ištarė Vokietijos kanclerė Angela Merkel. - Šitie gandai yra neteisingi“.
Žinoma, ji teisi. Valstybė gali bankrutuoti, jei biudžeto deficito valdymas išsprūsta iš rankų ir ji nebegali vykdyti savo įsipareigojimų. A.Merkel komentarą galima suprasti kaip perspėjimą, kad valstybėms derėtų prižiūrėti savo biudžeto deficitą. Jos žinia yra tokia: jei vyriausybės persistengs išpirkdamos žlugusias kompanijas ir gelbėdamos ekonomikas, jos pačios gali susidurti su nemokumo šmėkla.
O nacionalinės vyriausybės iš tiesų nuėjo labai toli. Ir Jungtinėse Amerikos Valstijose, ir Europoje vyriausybės metė stulbinančias sumas, kad apsaugotų finansinę sistemą nuo žlugimo.
Vien Vokietija skyrė 42 mlrd. eurų užtikrinti Miuncheno „Hypo Real Estate“ veiklą, kuri vis tiek pasiekė dugną ir greičiausiai reikės ją nacionalizuoti. Vienintelis dalykas, sulaikantis nuo tokio žingsnio, yra Vokietijoje galiojanti teisinė nuostata, kad valstybė negali turėti daugiau kaip trečdalio banko akcijų. Antras pagal dydį Vokietijos bankas „Commerzbank“ gavo vyriausybės finansinę paramą, o valstybei atiteko ketvirtadalis kompanijos akcijų. Per pastarąjį ketvirtį 4,8 mln. eurų nuostolių patyrusi lyderiaujanti Vokietijos finansinė institucija „Deutsche Bank“ taip pat gali neišsiversti be vyriausybės pagalbos.
Nuo neįmanomo prie neišvengiamo
Jungtinėse Valstijose vaizdas dar niūresnis. Ekonomistas Nourielis Roubini apskaičiavo, kad finansinis sektorius iš viso patirs 3,6 trln. JAV dolerių nuostolių. Jungtinės Karalystės vyriausybė iš dalies nacionalizavo „Royal Bank of Scotland“ ir „Lloyds TSB“, tačiau dauguma ekspertų mano, kad visiška jų nacionalizacija yra neišvengiama.
Tik nedaugelis nepritaria tokiems žingsniams. Jeigu visai sistemai gyvybiškai svarbūs bankai bankrutuos, žlugs ir globali finansinė sistema. Bet kiek valstybės gali sau leisti mokėti, kol sprogs jų išlaidų burbulas? Tai - neįsivaizduojamas scenarijus?
Mažiau nei prieš metus niekas nebūtų patikėjęs, kad JAV, Vokietijoje ir Didžiojoje Britanijoje gali būti nacionalizuojami bankai. Dabar net Amerikoje - netramdomo kapitalizmo tėvynėje - nacionalizacija priimama kaip neišvengiama.
Išpirkoms finansuoti, ekonomikos skatinimo programoms kurti ir mokesčių surinkimo skylėms užkamšyti vykdomi valstybių skolinimaisi uždės joms sunkią naštą. Dar blogiau, kad bankams ir toliau neatsigaunant, tokios milžiniškos išlaidos gali pasirodyti esančios visiškai neefektyvios. Ypač kai kitos, mažiau nei Vokietija ekonomiškai stabilios kaimyninės valstybės įsisuko į chaosą.
Pavyzdžiui, Didžioji Britanija. Šalis balansuoja ant finansinio žlugimo ribos. Nekilnojamojo turto rinka pervertinta, privatūs namų savininkai įsiskolinę, o visą finansinį sektorių užnuodijo krizė. Tikėjimas D.Britanijos sugebėjimu įveikti ekonominį sąmyšį tirpsta su kiekviena diena. Apie tai byloja ir staigus svaro sterlingo kritimas, šios valiutos kursas beveik susilygino euru. Dar prieš trylika mėnesių jo vertė buvo 1,40 euro.
Antra Islandija
„Aš daugiau neinvestuočiau pinigų į Didžiąją Britaniją“, - tvirtina Amerikos investuotojas Jimas Rogersas. Savo ruožtu ekonomistas Willemas Buiteris, buvęs „Bank of England“ konsultantas, perspėja, kad „Didžioji Britanija gali tapti antra Islandija“.
Galima atkreipti dėmesį ir į Italijos atvejį. Ši šalis taip pat netrukus gali prisijungti prie išskirtinio, tačiau labai nepatrauklaus klubo. Sudarydamas 106 proc. bendrojo vidaus produkto, Italijos nacionalinis deficitas bus trečias pagal dydį pasaulyje.
Ilgą laiką šalyje milžiniškos išlaidos nebuvo laikoma didele problema. Didžiausias iššūkis čia buvo sugundyti žmones pirkti valstybines obligacijas už nustatytas palūkanas. Šalies finansų ministras tokią investiciją apibūdino kaip „solidžiausią ir saugiausią iš visų įmanomų“.
Žinoma, dabar tokią nuomonę palaiko ne visi - ypač ne italai. Viena iš obligacijų emisijų, išplatinta sausio viduryje, rado pirkėjų tik tada, kai buvo žymiai padidintos palūkanos.
Šiais metais Roma turi sumokėti 220 mlrd. eurų už trumpalaikes obligacijas. Finansų pareigūnai prasitarė, kad jeigu išplatintų obligacijų niekas nepirktų, „tai būtų katastrofa valstybei“. Gruodį darbo ministras Maurzio Sacconi perspėjo, kad Italija bankrutuos, jeigu nepavyks daugiau parduoti valstybinių obligacijų. „Tai sukurtų likvidumo problemą išmokėti atlyginimus ir pensijas ir mes baigtume kaip Argentina“, - kalbėjo ministras.
Didžioji Britanija - antra Islandija, Italija - antra Argentina. Islandija šiuo metu iš principo bankrutavusi, o Argentina nemoki faktiškai tapo dar 2001 metais. Todėl nenuostabu, kad tokie iš valstybės pareigūnų lūpų plaukiantys žodžiais nervina žmones. Nuo Didžiosios depresijos laikų nebuvo kito tokio meto kaip dabar, kai Europoje nacionalinio bankroto grėsmė būtų tokia didelė.
Daugumos Europos Sąjungos narių nacionaliniai biudžetai yra apgailėtinos būklės. Europos Komisijos finansų ekspertai skaičiuoja, kad vien šiais metais šešiolikoje euro zonos šalių deficitas sudarys 4 proc. BVP, o kitąmet išaugs iki 4,4 procento. Euro stabilumo paktas leidžia tik 3 procentus.
EK apskaičiavimais, 2010 metais septyniolika ES narių visiškai peržengs šią ribą. Į šį juodąjį sąrašą įtrauktos Vokietija (4,2 proc.), Prancūzija (5 proc.), Ispanija (5,7 proc.) ir Didžioji Britanija (9,6 proc.). Sąrašo viršūnėje turėtų atsidurti Airija, kurios deficitas pasieks 13 procentų.
Šią akimirką tokios prognozės egzistuoja tik popieriuje. Bet Austrijos finansų ministras Josefas Prollas įspėja: „Vieną dieną mokėjimo metas ateis“.
Euro saugumo tinklas
Siekdamos įsivesti eurą tokios valstybės, kaip Italija, Graikija ar Ispanija, sunkiais laikais paprasčiausiai devalvuodavo savo valiutą ir sumažindavo palūkanų normas, kad pagerintų eksporto galimybes ekonomikoms. Tačiau dabar jos priklauso euro zonai, todėl tokių priemonių nebegali imtis, nes galioja griežtos biudžeto taisyklės, kad būtų išsaugotas bendros valiutos stabilumas.
Pastaruoju metu galimas euro zonos žlugimas yra karštas diskusijų objektas finansinėse rinkose. Viena iš problemų, kad euro sutartis nenumato saugiklio, leidžiančio stipriai įsiskolinusiai valstybei savanoriškai pasitraukti iš bendros valiutos zonos.
Tačiau net jeigu taip padarytų, euro zoną palikusi šalis tik pablogintų savo situaciją. Skolinimosi reitingai smuktų toliau, paskolos taptų brangesnės. O senos skolos turėtų būti sumokėtos eurais. Jeigu jų valiuta būtų devalvuota, paskolos taptų dar brangesnės. Vokietijos atstovas Europos Komisijoje Gunteris Verheugenas kalbas apie išėjimą iš euro zonos pavadino „pigia propaganda prieš eurą, kurią skleidžia spekuliantai iš anglo-amerikietiškų kapitalo rinkų“.
Tačiau kas būtent nutiktų, jeigu euro zonos narė bankrutuotų? Pavyzdžiui, per 24 mėnesius Graikija turės atiduoti senų skolų už 48 mlrd. eurų, o taip pat kamšyti skyles savo biudžete.
Jeigu tokia šalis, kaip Graikija, taptų nemoki, ji iš pradžių būtų apsaugota nuo blogiausių pasekmių - bankroto - dėl savo narystės euro zonoje. Žinoma, euras prarastų dalį savo vertės, tačiau Graikijos ekonomika nevaidina reikšmingo vaidmens Europoje, todėl nuvertėjimas būtų ribotas.
Pasekmės Graikijai taip pat būtų ribotos. Kadangi valiuta išliktų santykinai stipri, krizė nekiltų mažmenos sektoriuje, t.y. nekiltų vartotojų taupymo vajus ir neatsirastų šešėlinė rinka, taigi nesukurtų didesnės ekonominės krizės negu jau egzistuotų. Tai taip pat nesukeltų didesnio nedarbo.
Po Europos Sąjungos apsaugos skydu gyvenimas bankrutavusioje valstybėje būtų santykinai komfortiškas. Daug svarbesnis klausimas, kaip reaguotų Europos Sąjunga.
Juodžiausias scenarijus
Vienas iš scenarijų - Graikija paskelbiama išimtiniu atveju ir jai suteikiama milžiniška paskola, kad būtų išvengta bankroto. Tačiau tai turėtų katastrofiškų padarinių. Kam silpnoms valstybėms stengtis subalansuoti savo biudžetą, jei žinotų, kad ES skirs finansinę paramą blogiausio scenarijaus atveju?
O jeigu ES išliktų kieta Graikijai, tai tikrai būtų sąžininga kitų narių atžvilgiu, nes jos laikėsi subalansuoto biudžeto disciplinos. Bet politiškai tai būtų nepagrįsta, mat investuotojai išsilakstytų iš bet kurios šalies, kuri parodytų bent menkiausius ženklus, kad gali nesusitvarkyti su deficito problemomis. Joms tektų toliau kelti obligacijų palūkanų normas - graikiškas virusas plistų, privesdamas kitas valstybes prie bankroto.
Pagal tokį labai teorinį scenarijų euras iš tiesų žlugtų. Valiuta išgyventų vienos narės žlugimą, bet tikrai neišgyventų kelių iš jų žlugimo. Euroskeptikai seniai yra perspėję, kad įtampa euro zonos viduje vieną dieną sugriaus pačią valiutą. Dabar jų įtarimai pasitvirtina - net jeigu anksčiau aprašytas scenarijus lieka toli nuo realybės.
Vokietijai pačiai mažai kyla problemų gauti pinigų. Bet netgi čia, kai nacionaliniam biudžetui ima trūkti milijardų eurų, investuotojai tampa nervingi dėl Vokietijos obligacijų. Daugelis neužtikrintų investuotojų pradeda klausti, kokia ateitis laukia šalių, turinčių reitingą AAA, teigia „Moody“ analitikas Alexanderis Kockerbeckas.
Ekspertai JAV reitingų kompanijose jau įtraukė juodžiausius scenarijus į savo kompiuterius. Pavyzdžiui, pagal vieną modelį jie apskaičiavo, kad 2010 ir 2011 metais Vokietijos ekonomika trauksis po 3 proc., o nacionalinis deficitas staigiai išaugs nuo dabartinio beveik 70 proc. iki 80 proc. BVP.
Universalus reiškinys
Centriniai bankai savomis priemonėmis taip pat mėgina apsaugoti globalią finansinę sistemą ir ekonomikas nuo žlugimo. Tačiau kartu jie galbūt grindžia keli1 naujai krizei. Pinigai jau dabar beprotiškai pigūs: JAV Federalinis rezervų bankas sumažino savo palūkanų normas beveik iki nulio, o Europos centrinis bankas - iki 2 procentų. Labai tikėtina, kad palūkanų normos bus mažinamos toliau.
Bet jei vyriausybių finansinė parama pasirodys efektyvi ir ekonomikos pradės atsigauti, centriniai bankai ims didinti palūkanų normas, kitaip susidurtume su masine infliacijos banga ir kitais metais net dar sunkesnė krizė būtų neišvengiama. Tačiau toks žingsnis labiausiai įsiskolinusias valstybes privestų prie bankroto.
Tarptautiniam valiutos fondui atliktoje studijoje JAV ekonomistas Carmenas Reinhartas ir Kennethas Rogoffas tyrė finansines krizes per pastaruosius 800 metų ir priėjo prie išvados, kad valstybės bankrotas yra „universalus reiškinys“. Daug šalių iš tiesų yra ne kartą patyrusios bankrotą.
Tarp 1500 ir 1800 metų Prancūzija bankrutavo aštuonis kartus. XIX amžiuje Ispanija bankrutavo septynis kartus. Mokslininkai konstatuoja, kad šalies nemokumas yra tipiškas reiškinys kiekvienu istorijos tarpsniu, todėl klaidinga manyti, kad valstybės bankrotas yra „išskirtinis modernaus finansinio pasaulio bruožas“.
Nieko nebėra neįmanomo
Dauguma atvejų valstybės savo iždą išvaistė per karus. Tačiau visais atvejais jos sugebėjo pakilti iš griuvėsių. Valstybės pasirodė esančios neįtikėtinai gyvybingos, pasitelkdamos į pagalbą savo ryšius su bankais, kompanijomis ir ypač žmonėmis.
Paprasčiausias būdas valstybei išlipti iš bankroto buvo atsisakyti grąžinti senas skolas. 1557 metais Ispanijos karalius Pilypas II atsisakė grąžinti skolas po brangiai atsiėjusių mūšių su olandais ir osmanais. Toks sprendimas stipriai pakenkė pinigus paskolinusiems bankams Augsburge (Vokietija), kurie niekada nesugebėjo atsigauti.
Netgi po Didžiosios revoliucijos Prancūzijos vadovai imdavosi dar radikalesnių priemonių. Jie nusavindavo turtą iš bažnyčių bei didžiųjų žemvaldžių ir nužudydavo skolintojus.
Toks pats brutalus sprendimas būdavo paskelbti karą, kad būtų galima apiplėšti okupuotas žemes. Tačiau tokių metodų griebtasi tik tuomet, kai viskas imdavo žlugti. Netgi seniau infliacija laikyta tinkama priemone susitvarkyti su skolomis.
Jie pagamindavo daugiau pinigų ir juos nuvertindavo. Toks metodas atsirado dar antikinėje Romoje, kur romėnai devalvavo savo monetas, jas gaminti pradėję iš mažiau taurių metalų. Tai tapo standartine praktika. Vienoje nuo 1500 iki 1800 metų sidabro kiekis monetoje sumažėjo 60 proc., o Augsburgo pfeningas nuvertėjo daugiau nei 70 procentų.
Kai atsirado popieriniai pinigai, procesas dar supaprastėjo, mat užteko pinigus tiesiog spausdinti. Tuo užsiėmusi pirmoji valstybė buvo Prancūzija XVIII amžiuje, kai jai prireikė padengti milžiniškas Liudviko XIV išlaidas. Krizės metais prancūzų vyriausybė niekada neatsispirdavo šiai pagundai.
1914 metais prasidėjus Pirmajam pasauliniam karui, Vokietijos reichas taip pat atsiejo savo valiutą nuo aukso. Nuo tada visi galėjo prekiauti popieriniais pinigais už tauriuosius metalus. Nesusieta valiuta reiškė, kad cirkuliuojančių pinigų kiekis iki karo pabaigos išaugo nuo 13 iki 60 mlrd. markių, o produktų sumažėjo vienu trečdaliu. Kainos šovė į dangų.
Tokia pinigų raida piką pasiekė 1923 metais su hiperinfliacija. Valiutos keitimo kursas tuo metu buvo 4,2 trln. markių už dolerį. Banknotai buvo spausdinami 130 privačiose spaustuvėse, dažnai - tik ant vienos pusės. Vienintelis dalykas, galėjęs sustabdyti masinį nuvertėjimą, buvo valiutos pakeitimas.
1923 metų lapkritį vyriausybė išleido vadinamąsias rentenmarkes (rugio markės). Už vieną rentenmarkę mokėtas 1 trlsn. markių. Infliacija tuoj liovėsi. Žmonės kalbėjo apie „rentenmarkės stebuklą“. Tačiau tiesa buvo ta, kad ji sunaikino milžiniškas Vokietijos vidurinės klasės santaupas ir investicijas, taip pat pasiturinčių žmonių, kurie buvo verčiami finansuoti karą perkant vyriausybės obligacijas. Bankai ir draudimo bendrovės taip pat prarado savo kapitalą. Be žmonių, kuriems nebereikėjo grąžinti paskolų, didžioji laimėtoja buvo vyriausybė. Jos karo metu susikrautos skolos ištirpo.
Šis traumuojantis įvykis bent iš dalies išliko Vokietijos kolektyvinėje atmintyje iki šiol ir kursto baimę dėl hiperinfliacijos. Ar žmonės turėtų bijoti?
Šiuo metu - tikrai ne. Palyginti su daugeliu kitų valstybių, Vokietija turėtų iš krizės išsikapstyti. Pastaraisiais metais jos ekonomika buvo žymiai stipresnė už kitų ES narių ir nėra priklausoma, kaip Didžioji Britanija, nuo finansų sektoriaus. Ir priešingai nei JAV, ji nėra priklausoma nuo užsienio skolintojų.
Islandija iš principo jau bankrutavusi. Rytų Europoje dalis valstybių svirduliuoja - Latvija paprašė pagalbos iš TVF ir Rytų Europos plėtros banko. Šalies sostinėje Rygoje 40 žmonių buvo sužeista per riaušėmis virtusią protesto akciją sausio 13 d.
Didžioji Britanija taip pat pakliuvusi į bėdą. Kai kurios ES šalys, jeigu joms nepadėtų jų narystė bendros valiutos zonoje, irgi jau kovotų dėl išlikimo. Amerika laikosi, nes išlieka stabili nepaisant užklupusių problemų, o Kinijai padeda milžiniško kiekio valiutos rezervas JAV obligacijomis.
Taigi ar padėtis pasitaisys? Būtų naivu manyti, kad valstybės pasimokė iš savo praeities klaidų, perspėja JAV ekonomistai C.Reinhartas ir K.Rogoffas. Iš tiesų kuri nors valstybė tuoj gali bankrutuoti. Šios krizės metu nieko nebėra neįmanomo.