
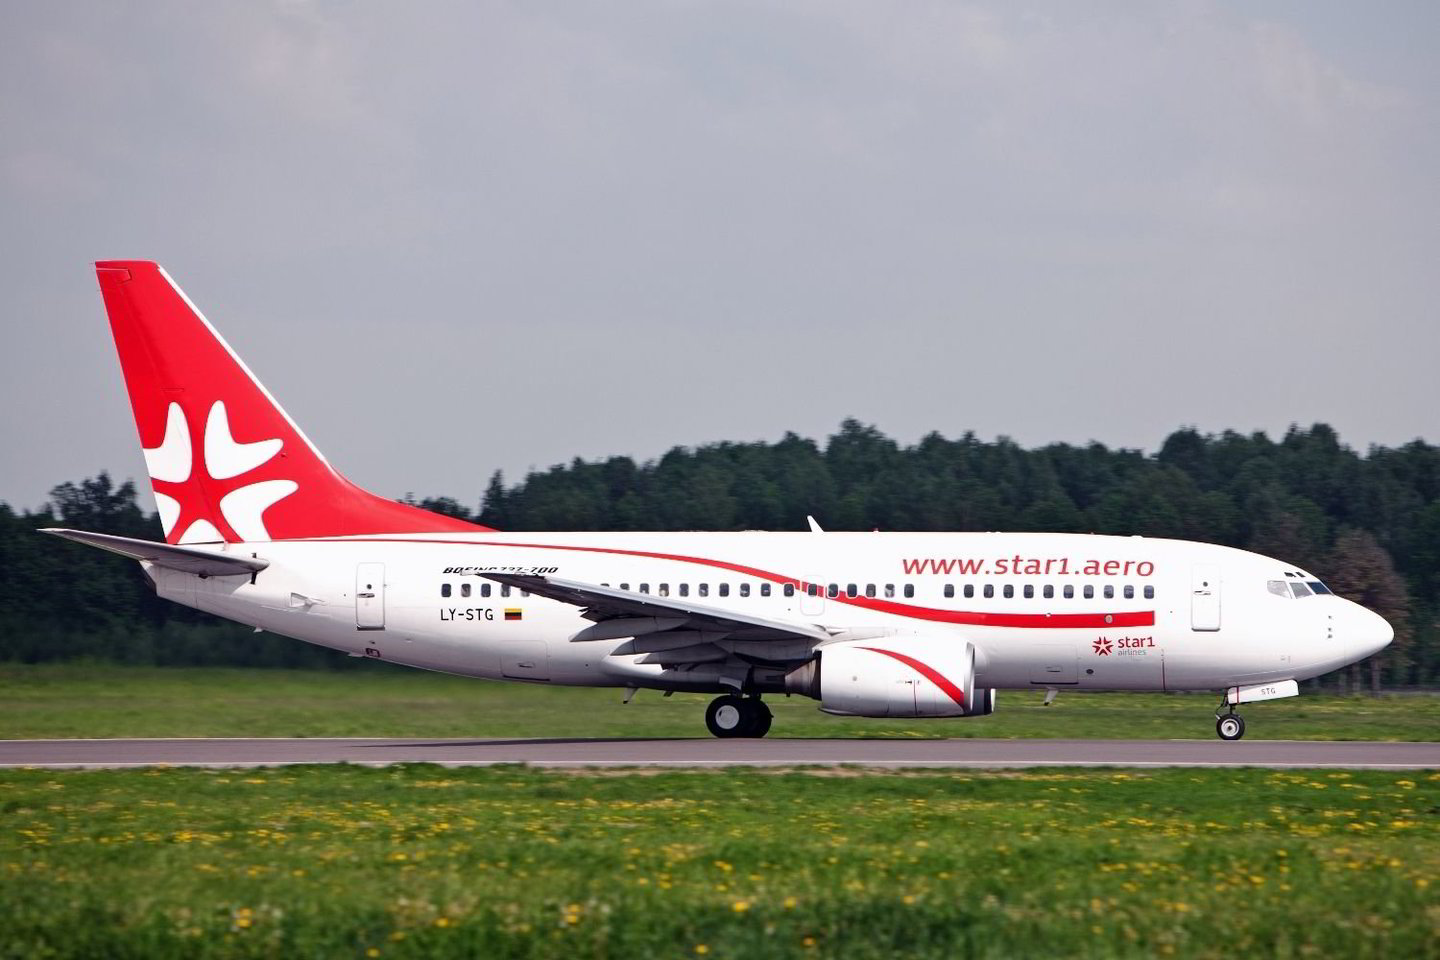
Per auditą nustatyta, jog oro vežėjo patikrinimus atliekantys inspektoriai neturėjo finansų srities žinių, todėl tikrinimus atliko neišsamiai. Be to, inspektoriai nekaupė finansinių duomenų bei kitos informacijos apie oro vežėją ir jos neanalizavo. CAA taip pat neturėjo oro vežėjų finansinių dokumentų vertinimo metodikos.
Pažeidimu taip pat įvertintas faktas, kad 2010-aisiais oro vežėjo patikrinimus skrydžio metu ir perone CAA atliko vieną kartą per 8 mėnesius. Pagal teisės aktų reikalavimus tai turėjo būti daroma bent kartą per ketvirtį.
Auditoriai atkreipė dėmesį į tai, kad pagal Oro susisiekimo licencijavimo komisijai CAA rugsėjo 27-ąją raštu pateiktas neeilinio patikrinimo išvadas, kuriose nurodyta, kad UAB „Star1 Airlines“ turi finansinių sunkumų, dėl kurių vežėjo finansinė padėtis gali prastėti ir kilti pavojus skrydžių saugai, CAA direktorius iš karto nesustabdė oro vežėjo pažymėjimo galiojimo arba nepadarė jame pakeitimų.
Siekiant ištaisyti vidaus audito metu nustatytus trūkumus, CAA direktoriui ministerijos auditoriai rekomendavo sustiprinti vidaus kontrolę vertinant oro vežėjų finansinius dokumentus ir vykdyti aktyvesnį prevencinį darbą prižiūrint oro vežėjų veiklą.
Remdamasi šiomis audito išvadomis Susisiekimo ministerija pagal teisės aktuose numatytas procedūras sudarys komisiją, kuri atliks tarnybinį patikrinimą. Komisija ministrui turės siūlyti, kokią nuobaudą skirti CAA vadovui Kęstučiui Aurylai, jeigu tam bus pagrindas.