
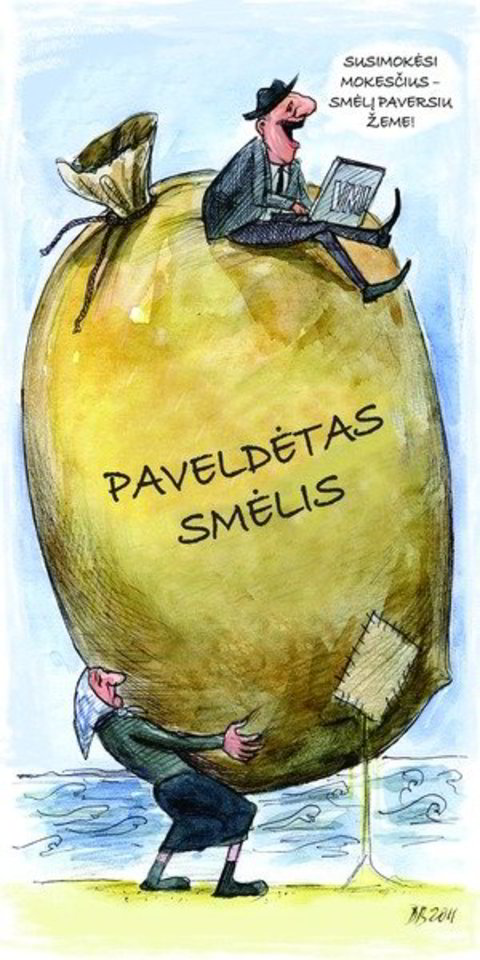
Prieš trejus metus svetimo žmogaus palikimą priėmusi 62 metų palangiškė G.E. pateko į savotiškus spąstus: paveldėta žeme nei naudotis, nei jos parduoti moteris negali, tačiau žemės mokesčius mokėti privalo.
Vos 471 lito pensiją gaunančią palangiškę pribloškė iš Valstybinės mokesčių inspekcijos (VMI) atsiųstas pranešimas, kad už paveldėtus du žemės sklypus jai apskaičiuotas ketverių metų žemės mokestis – 4271 litas.
Apie mokestį sužinojo vėliau
Pensininkei testamentu du žemės sklypus paliko 2002 metų pabaigoje miręs palangiškis.
„Jis nebuvo mano giminaitis, tačiau kurį laiką kartu su juo gyvenau, vėliau juo rūpinausi. Todėl prieš mirdamas jis man ir užrašė iš tėvų paveldėtą žemę”, – pasakojo moteris.
Praėjus beveik penkeriems metams, Klaipėdos apskrities viršininkas mirusio žmogaus vardu Palangoje atkūrė nuosavybės teises į du 31 aro ir 1,1 hektaro ploto žemės sklypus.
Apsilankiusi pas notarę pensininkė sutiko priimti palikimą, tačiau, panorusi žemę įregistruoti savo vardu, išgirdo, kad prieš tai valstybei turi sumokėti 10 procentų paveldimo turto vertės – apie 165 tūkstančius litų.
Toks paveldimo turto mokestis mokamas tuomet, kai turtą testamentu paliekantis savininkas nėra artimas paveldėtojo giminaitis.
Moteris buvo suklaidinta
Mokesčio dydis pensininkę pribloškė.
„Tokių pinigų nesurinkčiau net pardavusi savo butą ir likusį turtą”, – sakė palangiškė.
Moteris ėmė ieškoti paveldėtos žemės pirkėjo, kuris sumokėtų ir privalomą mokestį valstybei.
Tačiau niekas nepuolė sudaryti sandorio su asmeniu, kuris nėra parduodamos žemės savininkas, ir jam iš anksto mokėti 165 tūkst. litų avanso.
Tikėdamasi rasti dosnesnį pirkėją, palangiškė sulaukė krizės, kai nekilnojamojo turto pirkimas sustojo, o žemės kaina sumenko.
Moteriai atrodė, kad nėra kur skubėti – juk jos vardu dar neįregistruota žemė valgyti neprašo.
Paveldėtas turtas prislėgė
Moteris ir neskubėjo. Tačiau paaiškėjo, kad nors žemė yra ne jos, privaloma mokėti žemės mokesčius. Kasmet po 1026 litus.
Notaro pranešimą apie tai, kad 2007 metais moteris priėmė palikimą, VMI gavo tik 2009 metų pabaigoje, todėl, formuojant praėjusių metų žemės mokesčio apskaičiavimo deklaraciją, mokestis buvo apskaičiuotas už visus neapmokestintus metus.
Neturėdama tiek pinigų palangiškė Mokesčių inspekcijos paprašė leisti mokėti dalimis. Ji jau yra sumokėjusi pirmąjį 850 litų įnašą.
Tačiau pensininkei siaubą kelia mintis, kad dar liko sumokėti daugiau nei 3 tūkst. litų, prie kurių metų pabaigoje prisidės dar 1 tūkstantis už 2011 metus.
„Atsisakyti palikimo gaila. Žemė pajūryje vis dėlto yra nemažas turtas. Juo labiau kad priimdama palikimą jau esu išleidusi pinigų, sumokėjusi dalį žemės mokesčių. Tačiau man nesuprantama, kaip valstybė gali versti mokėti mokesčius už komercinės paskirties žemę, kurios negaliu nei parduoti, nei nuomoti ar ką nors joje statyti”, – svarstė palangiškė.
Mokėti – nuo palikimo priėmimo dienos
Alina Gaudutytė
VMI Teisės departamento direktoriaus pavaduotoja
„Palangos gyventoja G.E., norėdama įregistruoti paveldėtų žemės sklypų nuosavybę, turi sumokėti 165 tūkst. litų paveldimo turto mokestį, kuris apskaičiuotas pagal 2007 m. nustatytą tų žemės sklypų vertę. Kadangi šiandien žemės vertė yra sumažėjusi, turėtų mažėti ir mokestis už paveldimą turtą.
Nekilnojamojo turto, taigi ir G.E. paveldėto žemės sklypo, vertė gali būti apskaičiuota pagal Registrų centro tuo metu nustatytą vidutinę rinkos vertę. Ji apskaičiuojama paveldėtojo prašymo pateikimo dieną arba pagal individualų nekilnojamojo turto vertinimą. Pasirinkus pastarąjį būdą, vertė apskaičiuojama paveldėtojo pasirinktą dieną laikotarpiu nuo žmogaus, kuris paliko turtą, mirties iki prašymo apskaičiuoti pateikimo dienos.
Pagal Paveldimo turto mokesčio įstatymą, savivaldybių taryboms suteikta teisė priimti sprendimus dėl lengvatų suteikimo savivaldybės biudžeto sąskaita.
Savivaldybės taryba gali atidėti paveldimo turto ir žemės mokesčio mokėjimo terminą iki vienerių metų arba leisti sumokėti per keletą kartų. Taip pat ji gali sumažinti mokėtiną mokestį arba visai nuo jo atleisti.
Notarui pateikus savivaldybės tarybos sprendimą dėl mokesčio atidėjimo ar atleidimo nuo mokesčio, paveldėjimo teisės liudijimas išduodamas nepaisant to, kad mokestis nesumokėtas.
Pateikus paveldėjimo teisės liudijimą valstybės įmonei Registrų centrui, įregistruojamos nuosavybės teisės į paveldėtus žemės sklypus.
Paveldėjimo santykius reglamentuojančios Civilinio kodekso nuostatos įtvirtintos ir Žemės mokesčio administravimo taisyklėse, kuriomis nustatyta, kad žemės mokesčio mokėtojai nustatomi pagal tai, kada atsiranda nuosavybės teisė į žemės sklypą.
Paveldėjimo atveju nuosavybės teisė į sklypą atsiranda nuo palikimo atsiradimo dienos, tai yra nuo žemės sklypo palikėjo mirties dienos. Minimos palangiškės nuosavybės teisės į žemės sklypus atsirado tada, kai paveldėjimą palikusiam asmeniui buvo atkurta teisė į žemę ir G.E. priėmė palikimą.”
Prieš priimant palikimą – svarstymai
Sigitas Židonis
Advokatas
„Testamentu po mirties svetimam žmogui paliekamo turto mokesčio išvengti neįmanoma. Nedaug ką padėtų ir turto dovanojimas turto palikėjui dar gyvam esant, nes tuomet dovaną priėmęs asmuo mokėtų mokestį nuo dovanos vertės.
Vienintelė galimybė nemokėti paveldimo turto mokesčio – turto palikėjui vesti (arba ištekėti) asmenį, kuriam norima palikti turtą. Tačiau Lietuvoje tai įmanoma, jei abi pusės yra priešingų lyčių.
Visada reikia galvoti prieš priimant palikimą. Jei paliekama pinigų suma, sumokėti mokestį nėra jokių sunkumų. Tačiau jei paveldimas brangiai vertinamas nekilnojamasis turtas, kurį sudėtinga ar net neįmanoma parduoti, ne prošal būtų pasvarstyti, gal labiau apsimoka tokio palikimo atsisakyti.”
Lietuvoje mokestis – vienas mažiausių
Giedrė Balčytytė
Finansų ministro patarėja
„Paveldimas turtas yra apmokestinamas kaip papildomos pajamos. Toks mokestis egzistuoja daugumoje valstybių ir dažnai jis gerokai didesnis už taikomą Lietuvoje. Taip pat kai kuriose šalyse paveldėtas turtas neapmokestinamas iki tam tikros ribos. Lietuvoje ši riba yra 10 tūkstančių litų.
Mokėti paveldimo turto mokesčio nereikalaujama tik tuomet, kai turtą paveldi vaikai, tėvai, seneliai, vaikaičiai, broliai ir seserys, nes paveldimas turtas lieka toje pačioje šeimoje. Paveldimo turto mokestis patenka į savivaldybių biudžetą, todėl sumažinti ar atidėti mokesčio mokėjimą gali savivaldybių taryba.”
Kitose Europos šalyse – panaši situacija
Vokietijoje paveldimo turto mokesčio lengvatos taikomos su išlygomis sutuoktiniui ir vaikams (tai priklauso nuo turto vertės ir jo išlaikymo trukmės po paveldėjimo). Jei testamentu turtą palieka svetimas žmogus, paveldėtojas privalo sumokėti 30–50 proc. mokestį, kuris priklauso nuo paveldėto turto vertės.
Lenkijoje mokestis su išlygomis taikomas sutuoktiniui, vaikams, tėvams, anūkams, seneliams, broliams, seserims ir kai kuriems kitiems artimiems giminaičiams. Visiems neapmokestinamas tam tikras turtas (pavyzdžiui, meno kolekcijos, gyvenamieji būstai). Ne giminaičių gautas paveldėtas turtas, kurio vertė iki 4900 zlotų (apie 4275 litus), atleidžiamas nuo mokesčio. Tačiau, paveldėjus didesnės vertės turtą, taikomas 12–20 proc. mokestis, kuris priklauso nuo turto vertės.
Vengrijoje sutuoktiniui, vaikams, tėvams, anūkams paveldimo turto mokestis taikomas su išlygomis. Neapmokestinamas bet kieno paveldėtas tam tikros vertės neviršijantis kilnojamasis turtas (išskyrus automobilius). Ne giminaičių paveldėtam turtui, atsižvelgiant į jo vertę, taikomas 21–40 proc. mokestis, 18–21 proc. – jei paveldimas gyvenamasis būstas.
Čekijoje neapmokestinamas turtas, kurio vertė iki 5000 eurų. Giminystės ryšiais nesusijusiems asmenims, priklausomai nuo paveldėto turto vertės, taikomas 12–39 proc. mokestis.