
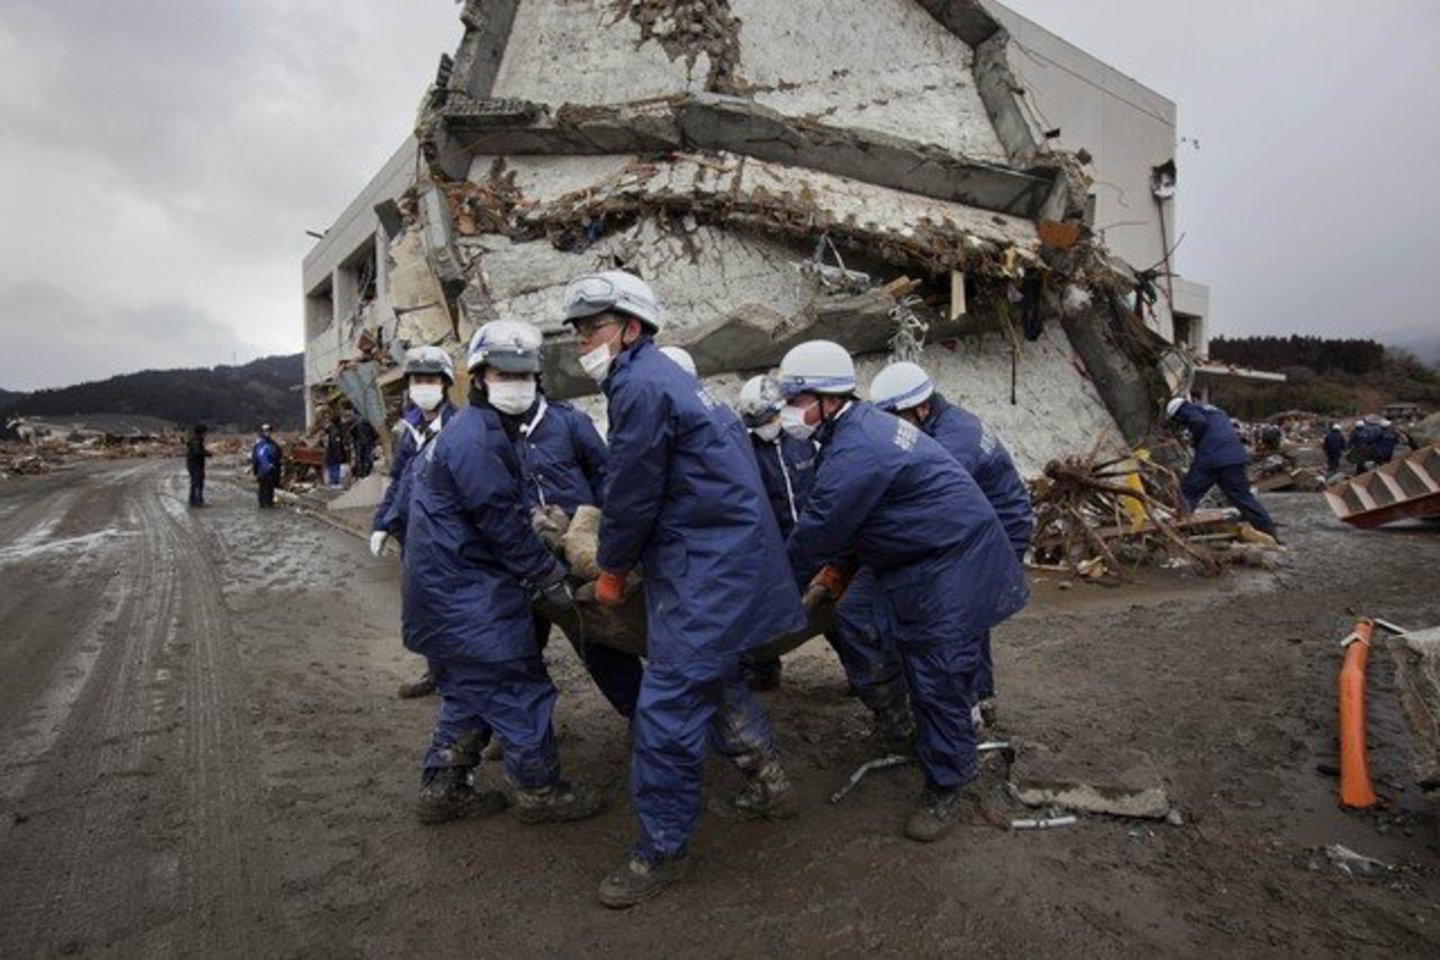
Kol kas ekspertai neprognozuoja pasaulinės draudimo rinkos griuvimo, bet sutaria, kad ši nelaimė – vienas rimčiausių išbandymų draudikams ir perdraudikams visame pasaulyje, neabejotinai sukrėsiantis rinką.
Apskaičiuota, jog tam, kad draudimo rinkoje įvyktų sukrėtimas per metus turi įvykti 50 mlrd. USD kainuojantis katastrofinio mąsto įvykis ar jų serija. Potvyniai Australijoje, žemės drebėjimai Čilėje ir N. Zelandijoje bei Japonijos katastrofa jau siekia šią sumą.
„Pernai Lietuvoje įvyko serija pasauliniais mastais smulkių, bet nedidelei Lietuvos valstybei didelių gamtos sukeltų nelaimių. Manau, dažnas, girdėdamas žinias iš Japonijos, susimąsto, o kas, jei kas nors tokio staiga užklupų ir Lietuvą? Net ir mažesnė katastrofa taptų labai nelengvu egzaminu tiek draudėjams, tiek draudikams, tiek vyriausybei. Būtent tokiais atvejais išryškėja, ar teisingai buvo sudarytos draudimo sutartys, atidžiai apskaičiuotos draudimo vertės“, - sako „Lietuvos draudimo“ Draudimo rizikos ir žalų departamento direktorius Julius Kondratas.
„Mūsų, kaip draudikų, pareiga yra būti pasiruošus net ir patiems neįtikėčiausiems scenarijams – kai sugriaunama didelė dalis miesto, sudega keli dideli komerciniai objektai ar pan. Tokiu atveju suveiktų speciali katastrofinio perdraudimo programa, kuriai pinigus teiktų tie patys pasauliniai perdraudikai, kurie dalyvauja Japonijos žalų atlyginime. Ši perdraudimo programa perkama centralizuotai „Lietuvos draudimą“ valdančios RSA kompanijų grupės. Toks perdraudimas jau yra sėkmingai ištestuotas praktiškai tiek Meksikoje (uraganas), tiek Čilės žemės drebėjimo metu, Jungtinės Karalystės potvynių metu“, - situaciją numato J. Kondratas.
Pasaulinio lygio perdraudikams, kurie perdraudžia visą Lietuvoje draustą turtą ir kurių paslaugas perka „Lietuvos draudimas“, net ir didelė katastrofa Lietuvoje netaptų našta, nes didžiųjų perdraudimo kompanijų akcininkų nuosavybė svyruoja apie 25 mlrd. JAV dolerių, o tokiais atvejais rizika skaidoma tarp 10-15 kompanijų.
Tačiau Julius Kondratas prognozuoja, kad Lietuvos Vyriausybė tokiu atveju turėtų rimtų problemų, nes Lietuvoje gyventojų būsto išdraustumas yra vos 25%, t.y. apsidraudęs vos kas ketvirtas namų ūkis, o Lietuvos biudžeto galimybės kompensuoti nuostolius tikrai neprilygsta Japonijai. Taigi, apsidraudusiems Lietuvos gyventojams nuostolius kompensuotų tarptautinė perdraudimo rinka, o neapsidraudusieji turėtų laukti valstybės pagalbos.
„Tokių katastrofų atvejais draudimo bendrovės stengiasi paprastinti žalos administravimo procedūras, sparčiau apmokėti smulkias standartines žalas, reikalui esant perdraudikai yra įsipareigoję pervesti atitinkamus avansus žalų išmokoms finansuoti.
Svarbiausias draudiko tikslas - padėti visuomenei kuo sparčiau atkurti ir atstatyti verslą, todėl draudikai turi mobilizuoti resursus ir optimizuoti procesus, įkurti laikinus papildomus žalų centrus, praplėsti skambučių centrus, samdyti daugiau išorinių partnerių. „Lietuvos draudimas“ tokiems atvejams turi detaliai aprašytą katastrofinių žalų sureguliavimų planą, kur numatyta kokie veiksmai nedelsiant privalo būti atliekami“, - sako „Lietuvos draudimo“ atstovas.
Draudimas brangs, ypač didiesiems
Eksperto vertinimu, Japonijos katastrofa neabejotinai pabrangins draudimo paslaugas visame pasaulyje. Taip įvyks todėl, kad drastiškai sumažėjus draudimo kapitalui pasaulyje dėl pastarųjų nuostolių, reikės naujų investicijų, o investuotojai vertindami riziką rinksis tuos, kurie gali užtikrinti didesnę grąžą.
„Nors draudikai ir perdraudikai kaupia atsargos fondą katastrofiniams ir neeiliniams įvykiams padengti ir numato už tai papildomas įmokos dalis, tačiau akivaizdu, kad tokiems atvejams reikia panaudoti ir didelę dalį atsargos kapitalo. Draudimo įmokų brangimą pirmiausia gali pajusti tie klientai, kuriems reikia didelių draudimo sumų. Tai didelės pramonės įmonės, prekybos centrai, sandėliai, naftos terminalai, telekomunikacijų įmonės. Drausdami šiuos milžinus, turime pasitelkti daugiau erdraudikų paslaugų“, - sako „Lietuvos draudimo“ ekspertas.
Julius Kondratas neprognozuoja didelio draudimo įmokų brangimo privatiems klientams, jų įmokos gali šiek tiek ūgtelti dėl dažnėjančių gamtos stichijų Lietuvoje bei brangstančio katastrofinių rizikų perdraudimo ir ekonominės situacijos.