
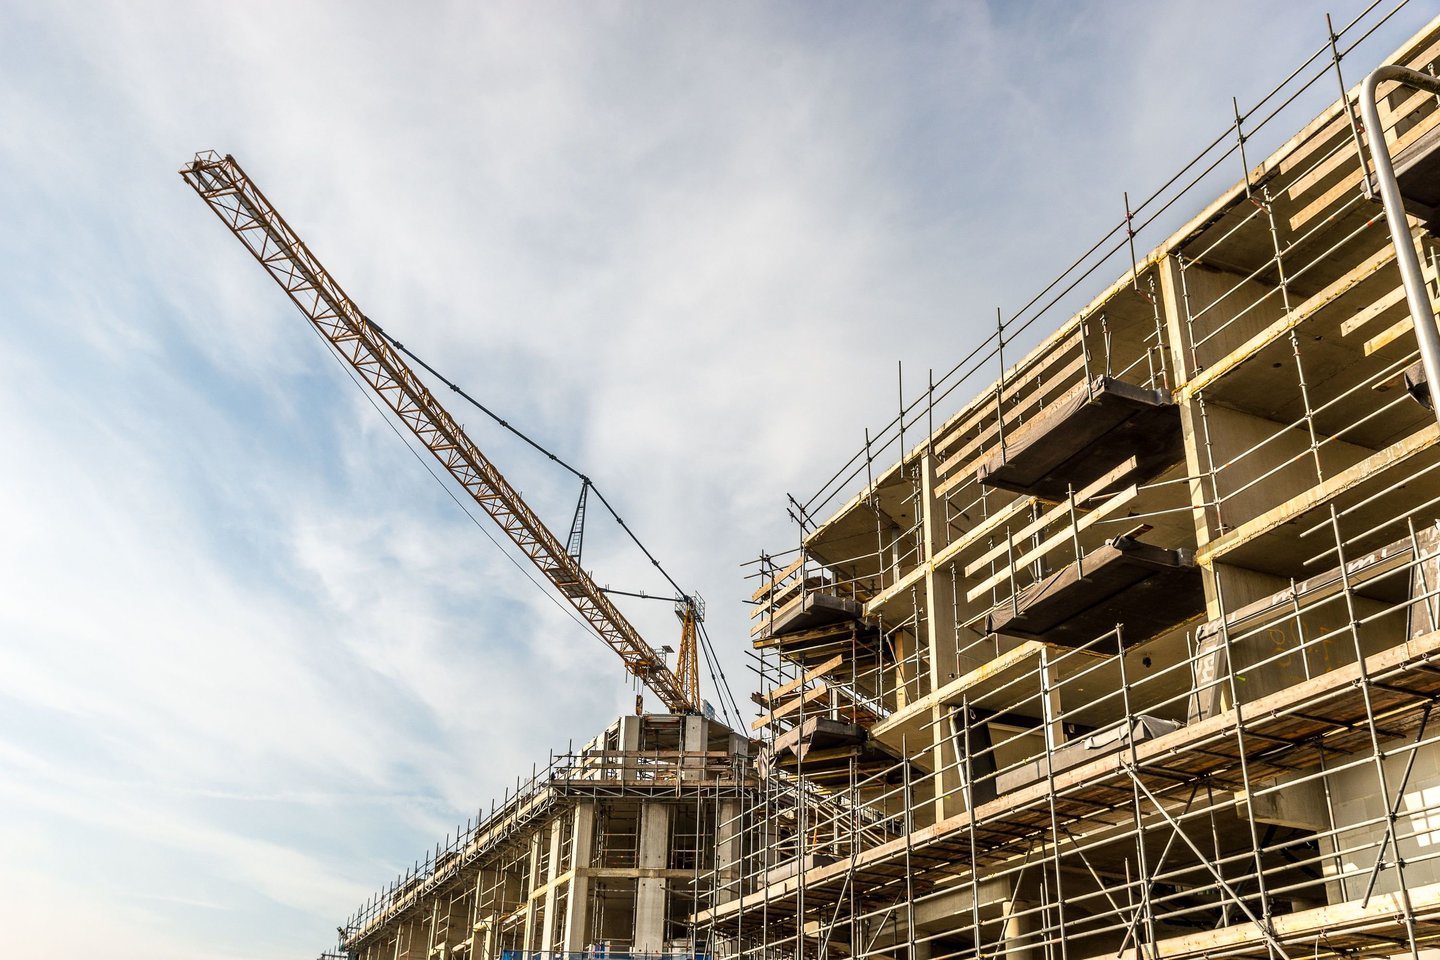
Vienas ryškiausių pavyzdžių – statybų ir rangos verslas. Čia įmonei finansinio pajėgumo reikia ne tik pačiam projektui įgyvendinti. Dalyvaujant konkursuose, pasirašant sutartis, gaunant avansą ar jau užbaigus darbus gali tekti užtikrinti savo įsipareigojimus užsakovui. Jei tam naudojamos nuosavos lėšos, dalis kapitalo yra įšaldoma negali būti panaudota kitiems projektams ar verslo plėtrai.
Tokiais atvejais alternatyva gali tapti draudiko laidavimas, leidžiantis užtikrinti rangovo įsipareigojimų vykdymą, neapkraunant įmonės apyvartinių lėšų.
„Augančiam verslui svarbu ne tik tai, kiek kapitalo jis turi. Ne mažiau svarbu, kokia jo dalis lieka laisva ir gali būti panaudota kitai galimybei. Jei dalis lėšų ilgam susiejama su ankstesniais įsipareigojimais, įmonė gali turėti užsakymų, tačiau jai gali likti mažiau finansinės erdvės jų imtis“, – sako draudimo bendrovės BTA Rizikų valdymo departamento direktorė Ana Variakojienė.
Susiję straipsniai
Kai augimą pradeda riboti ne užsakymų trūkumas
Statybų ir rangos versle poreikis užtikrinti prisiimamus įsipareigojimus gali lydėti įmonę praktiškai per viso projekto ciklo metu.
Dalyvaujant konkurse gali reikėti pasiūlymo galiojimo užtikrinimo, pasirašant sutartį – jos įvykdymo, gavus avansą – avansinio mokėjimo, o užbaigus darbus – garantinio laikotarpio prievolių užtikrinimo.
Priklausomai nuo konkrečių sutarties sąlygų, rangovas tam gali naudoti piniginį užstatą, banko garantiją arba draudiko laidavimo raštą.
„Kuo daugiau projektų įmonė vykdo vienu metu, tuo svarbesnis tampa ne vien kiekvieno atskiro užtikrinimo dydis, bet jų visuma. Vienam projektui susieta suma gali neatrodyti didelė, tačiau keliuose projektuose ji jau gali reikšmingai sumažinti įmonės finansinį lankstumą“, – aiškina draudimo bendrovės BTA Rizikų valdymo departamento direktorė.
5 proc. gali reikšti ir šimtus tūkstančius eurų
Įstatymų numatytais atvejais rangovui pirmiesiems trejiems statinio garantinio termino metams reikia pateikti garantinio laikotarpio prievolių užtikrinimą, kurio suma siekia ne mažiau kaip 5 proc. statinio statybos kainos.
Pavyzdžiui, jei statinio statybos kaina siekia 2 mln. eurų, 5 proc. sudaro 100 tūkst. eurų, o 10 mln. eurų vertės projekto atveju suma siekia jau pusę milijono eurų.
Kai prievolė užtikrinama rangovo lėšomis, įmonė tam tikrą laiką negali šios kapitalo dalies laisvai naudoti kitoms reikmėms. Jei sutarties sąlygos leidžia vietoje piniginio užtikrinimo pateikti draudiko laidavimo raštą, atsiranda galimybė šių lėšų tokiu pačiu būdu „neužrakinti“.
„Čia ir pasikeičia požiūris į draudimo kainą. Jei vertiname tik draudimo įmoką, matome papildomas sąnaudas. Tačiau verslui reikėtų vertinti ir alternatyvą: kokią sumą jam tektų skirti užtikrinimui, kiek laiko šie pinigai būtų susieti ir ką per tą laiką įmonė galėtų su jais padaryti. Augančiam verslui kapitalas, kuris gali likti apyvartoje, turi savo vertę“, – pažymi A. Variakojienė.
Ne papildomi pinigai, o daugiau erdvės turimiems
Laidavimo draudimas nėra paskola ir nesukuria įmonei papildomo kapitalo. Jo logika kita – draudikas, įvertinęs bendrovės finansinį pajėgumą, gali užtikrinti jos prievolę užsakovui, todėl tam nebūtina tokia pačia apimtimi naudoti nuosavas lėšas.
„Laidavimas nėra būdas apeiti įmonės finansines galimybes. Mes įvertiname jos finansinį pajėgumą ir pagal jį nustatome, iki kokios sumos galime laiduoti. Jei poreikis šią ribą viršija, gali būti reikalingi papildomi užtikrinimai, pavyzdžiui, piniginis užstatas ar turto įkeitimas“, – aiškina BTA draudimo Rizikų valdymo departamento direktorė.
Todėl laidavimas nėra universali formulė, leidžianti visiškai išvengti kapitalo susiejimo. Tačiau finansiškai tvariam, augančiam verslui tai gali būti vienas iš būdų efektyviau paskirstyti turimus išteklius.
Atlaisvinti kapitalą – tik pusė užduoties
Didesnis finansinis lankstumas leidžia verslui imtis didesnių projektų ar spartesnio verslo augimo. Tačiau kartu su augančia projektų verte didėja ir įmonės prisiimama rizika – vienas nenumatytas įvykis gali reikšti gerokai didesnius finansinius nuostolius.
Tai ypač aktualu statybų versle, kur projekto metu rizikuojama ne tik jau atliktų darbų verte. Nuostolių gali kilti dėl sugadintų statybinių medžiagų, įrangos ar technikos, taip pat dėl tretiesiems asmenims padarytos žalos. Kuo didesnis ir sudėtingesnis projektas, tuo svarbiau įvertinti, kokią šių rizikų dalį įmonė gali prisiimti pati, o kokią – perduoti draudikui.
Čia laidavimo ir statybų draudimas atlieka skirtingas, tačiau viena kitą papildančias funkcijas. Laidavimas padeda užtikrinti įmonės prisiimtus įsipareigojimus ir tam tikrais atvejais išsaugoti daugiau finansinio lankstumo, o statybų draudimas skirtas apsaugoti jau vykdomą projektą. Atsižvelgiant į sutartas sąlygas, draudimo apsauga gali apimti statybos ir montavimo darbus, medžiagas, techniką, civilinę atsakomybę bei kitus sutartus išplėtimus.
„Augant svarbu galvoti apie abi puses. Viena – kaip neužšaldyti daugiau apyvartinių lėšų, nei būtina, ir išlaikyti finansinį pajėgumą naujiems projektams. Kita – kaip apsaugoti jau prisiimtus didesnius įsipareigojimus, kad vienas nenumatytas įvykis netaptų reikšmingu smūgiu įmonės finansams. Todėl draudimas gali būti ne tik apsauga blogiausiam scenarijui, bet ir platesnė verslo finansų bei rizikų valdymo dalis“, – sako A. Variakojienė.
Augančiam verslui tai keičia ir patį požiūrį į draudimą. Klausimu tampa ne vien kiek kainuoja draudimo apsauga, bet ir kiek finansinės rizikos įmonė nori bei gali prisiimti pati. Kuo didesnius įsipareigojimus verslas prisiima, tuo svarbiau užtikrinti, kad augimui skirtas kapitalas nebūtų be reikalo susietas ar prarastas dėl rizikų, kurias buvo galima valdyti iš anksto.