
Tokiu atveju banko paskola nebūtinai yra vienintelis kelias. Vis dėlto Lietuvoje obligacijos dar dažnai siejamos su nekilnojamojo turto projektais arba įmonėmis, kurioms bankai skolinti nenori.
Statybų ir infrastruktūros darbų bendrovės KRS generalinis direktorius Paulius Grigas ir „Awesome Securities“ obligacijų prekybos vadovas Povilas Petručionis sako, kad toks požiūris pamažu keičiasi.
Obligacijų rinka auga, tačiau joje vis dar trūksta skirtingų sektorių įmonių. O investuotojams, svarstantiems apie didesnį pajamingumą, tenka įvertinti ir kitą medalio pusę – riziką, kuri neišnyksta net tada, kai emisija užtikrinta turtu.
Kapitalo paieškos: kodėl verslas renkasi obligacijas?
Bankas – ne vienintelis pasirinkimas
Jungtinėse Amerikos Valstijose obligacijos yra įprastas verslo finansavimo šaltinis. Lietuvoje jos ilgą laiką dažniau pasitelktos konkretiems projektams, ypač nekilnojamojo turto plėtrai.
Pasak P. Grigo, dėl tokios pradžios susiformavo įsitikinimas, kad į obligacijų rinką įmonė eina tuomet, kai bankas atsisako skolinti.
„Obligacijos yra labai normali finansavimosi forma, ypač veiklinėms įmonėms (veiklą vykdančioms, o ne vien nekilnojamąjį turtą valdančioms bendrovėms). Tai nėra vien būdas finansuoti projektą. Pasaulyje, Vakarų Europoje ir Amerikoje, jos labai paplitusios. Pas mus dar esame vystymosi stadijoje ir, turbūt, ne iki galo suvokiame obligacijas kaip finansavimosi priemonę“, – sako KRS vadovas.
Susiję straipsniai
P. Grigas pabrėžia, kad obligacijos nebūtinai pakeičia banko paskolą – įmonės finansavimo struktūroje gali derėti abu šie instrumentai. KRS į kapitalo rinką atėjo dėl augančios veiklos poreikių. Didesni projektai reiškė, kad dar iki gaunant už juos pajamas reikėjo daugiau lėšų darbams ir atsiskaitymams su tiekėjais finansuoti.
„Natūraliai priėjome ribą, kai galime nesudėtingai pasiskolinti iš banko, o visi kiti skolinimaisi tampa per daug sudėtingi, kartais net neįmanomi. Augame dvigubai, todėl mums reikia daugiau apyvartinio kapitalo. Tai nėra investicija į konkretų objektą – didėja apyvarta, daugėja projektų, todėl reikia ir daugiau lėšų jiems vykdyti. Projektų sumažėja – mažėja ir kapitalo poreikis“, – aiškina jis.
KRS obligacijų programa siekia 12 mln. eurų. Pirmoji 6 mln. eurų emisijos dalis, pasak P. Grigo, išplatinta sėkmingai.
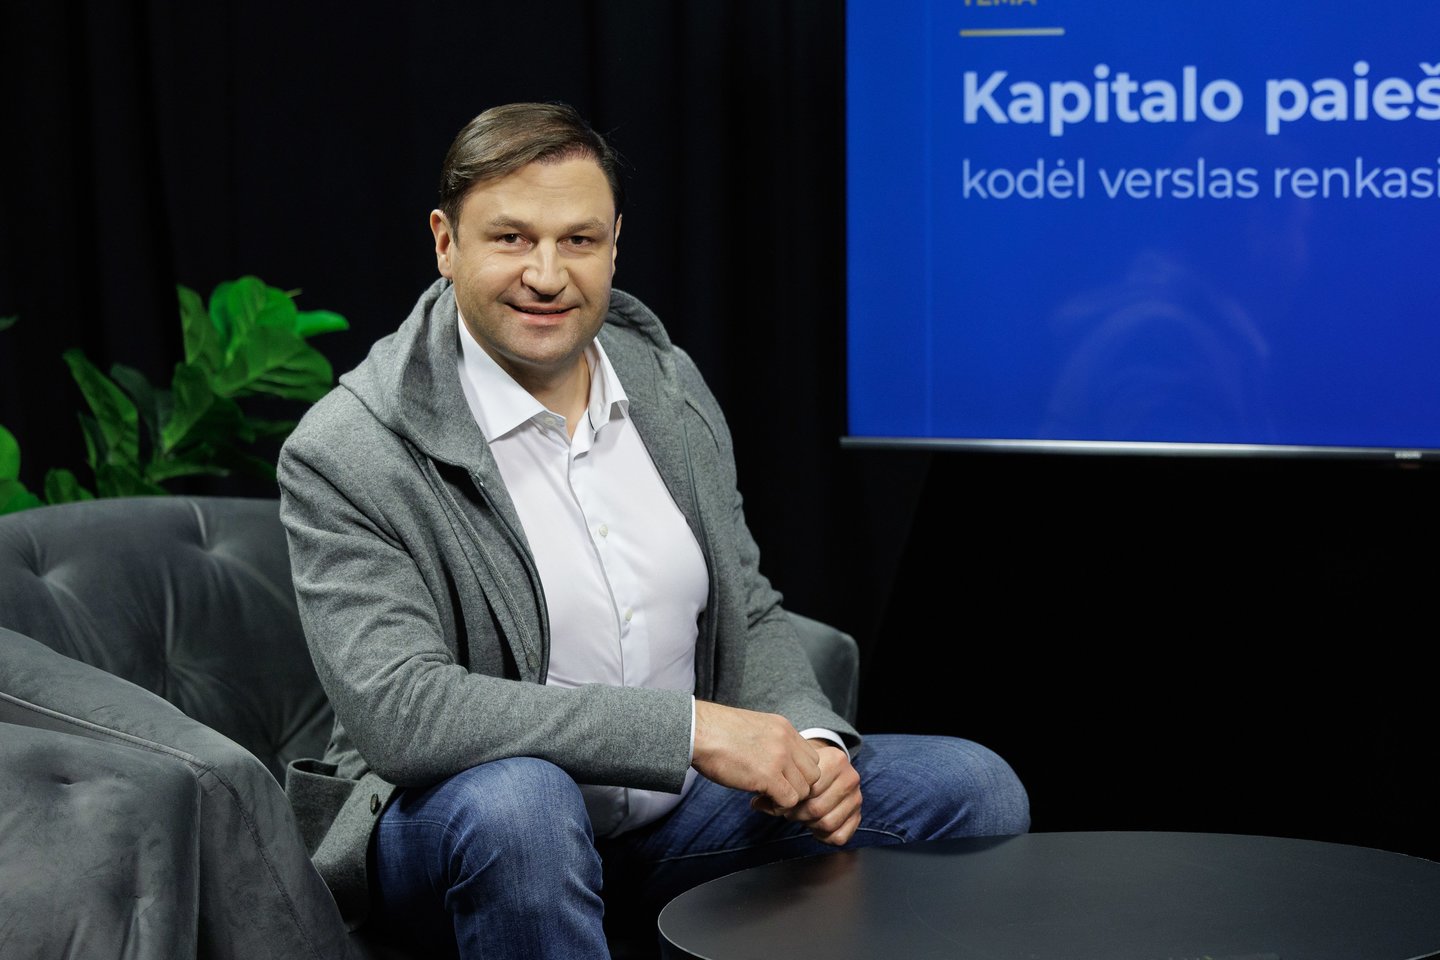
Vis dėlto vadovas atkreipia dėmesį, kad Lietuvos rinka nėra didelė, o naujų emisijų pasiūla svyruoja: vienu laikotarpiu jų pasirodo daugiau, kitu gali būti ir ilgesnė pertrauka.
Rinkoje trūksta įmonių iš kitų sektorių
Obligacijų rinka Lietuvoje per pastaruosius metus išaugo, tačiau jos struktūra dar gana siaura.
P. Petručionio skaičiavimu, nekilnojamojo turto ir finansų sektorių įmonės sudaro apie 60–70 proc. visų emitentų. Todėl rinkoje vis dar trūksta kitų veiklos sričių bendrovių, nors jų obligacijomis domisi ir investuotojai.
„Paslaugų įmonių labai norisi, jų labai trūksta. Instituciniai investuotojai Baltijos šalyse sako: duokite ir mes tikrai norime kažko, kas nėra finansai ir nekilnojamasis turtas“, – teigia „Awesome Securities“ atstovas.
Mažmeniniams investuotojams nekilnojamasis turtas dažnai atrodo lengviau suprantamas. Be to, įkeistas pastatas ar sklypas sukuria apčiuopiamą saugumo pojūtį. Tačiau įmonės, kurių pagrindinis turtas yra kitoks, taip pat gali būti patrauklios obligacijų rinkai.
P. Petručionis pateikia telekomunikacijų paslaugų bendrovės „Consilium Optimum“ pavyzdį.
Jos finansinė padėtis, anot pašnekovo, buvo gera, tačiau didžiąją turto dalį sudarė tinklai ir kabeliai, o nekilnojamojo turto bendrovė neturėjo. Tokia turto struktūra apsunkino galimybes gauti pakankamą banko finansavimą.
„Praktiškai jiems nueiti į banką ir pasiskolinti buvo galima, bet marža neatrodė labai patraukli. Šiuo atveju obligacijos tapo gana optimalia priemone, kuri nesuvaržė apyvartinio kapitalo ir suteikė galimybę toliau aktyviai investuoti į plėtrą.“
Anot jo, rinkai dar reikia išmokti vertinti įmones, kurių vertė slypi ne nekilnojamajame turte. Jų veiklos istoriją ir reputaciją įvertinti sudėtingiau. „Kapitalo rinkos turi būti racionalios, bet vis tiek yra pagrįstos ir psichologija.
Investuotojams svarbu, ar įmonę jie žino, ar ji veikia jų šalyje, ar jos prekės ženklas atpažįstamas. Baltijos rinka yra gana integruota – į Lietuvos emisijas investuoja ir latviai, ir estai. Matome didesnį polinkį rinktis tas įmones, kurios bent kiek veikia toje šalyje arba yra žinomos.“
Svarbi ir akcininkų istorija. Profesionalūs investuotojai gali domėtis, kaip verslo savininkai elgėsi ankstesnėse įmonėse, ypač susidūrę su sunkumais: ar bandė įnešti papildomo kapitalo, ar leido bendrovei eiti išieškojimo ar bankroto keliu.
Aukštesnės palūkanos turi savo kainą
Obligacijų pasiūlymuose investuotojų dėmesį dažnai pirmiausia patraukia nurodytas pajamingumas.
Tačiau didesnė grąža paprastai reiškia ir didesnę riziką. Be to, palūkanų normos negalima vertinti atsietai nuo bendros ekonominės aplinkos. „Investavime nebūna nemokamų pietų. Kuo daugiau rizikos prisiimame, tuo potencialiai didesnė grąža. Įprasta taisyklė tokia: jeigu palūkanos aukštesnės, rizika taip pat didesnė“, – sako P. Petručionis.
Pajamingumas nustatomas vertinant panašius rinkoje įvykusius sandorius ir kalbantis su potencialiais instituciniais investuotojais. Pastarųjų nuomonė padeda suprasti, kaip profesionalūs rinkos dalyviai vertina konkrečią emisiją ir kokios grąžos tikisi.
Pirmą kartą į rinką ateinančiai įmonei skolintis gali kainuoti brangiau nei bendrovei, kuri jau yra išleidusi kelias emisijas.
Pastarosios investuotojams geriau pažįstamos, o laiku sumokėtos palūkanos ir išpirktos ankstesnės emisijos stiprina pasitikėjimą. Todėl patirties rinkoje turintys emitentai gali skolintis palankesnėmis sąlygomis.
Vertinant obligacijų pajamingumą, svarbu atsižvelgti ir į bendrą palūkanų normų aplinką.
„Vien tai, kad obligacijos siūlo dviženklę grąžą, nereiškia, kad emisijoms jau reikia nubrėžti kryžių.
Jeigu centrinių bankų palūkanų normos yra pakilusios, kaip buvo 2023 metais, gali būti ir dešimties procentų emisijų, kurios yra kokybiškos. Reikia žiūrėti į kontekstą“, – aiškina obligacijų prekybos vadovas.
Užstatas dar nereiškia, kad pinigai sugrįš Viena iš dažniausiai investuotojų tikrinamų obligacijų savybių – ar jos užtikrintos turtu. Tačiau įkeitimas nėra automatinė garantija, kad įmonės nemokumo atveju bus atgauta visa investuota suma. Svarbu ir tai, koks turtas įkeistas, kiek jis vertas ir ar jį pavyktų realizuoti.
Anot P. Petručionio, svarbiausia vertinti ne vien patį įkeitimo faktą, bet ir jo kokybę.
„Nekilnojamojo turto vertę paprastai lengviau suprasti, tačiau įkeistos gautinos sumos ar atsargos gali būti gerokai sunkiau įvertinamos. Kilus finansiniams sunkumams, jų realizavimo vertė gali skirtis nuo balanse nurodytos sumos.“
V.Skaraičio nuotr.
P. Grigas pabrėžia, kad įmonių obligacijos reiškia dalyvavimą versle, todėl rizika išlieka net ir turint nekilnojamojo turto užstatą.
„Jeigu norite gauti 8, 9 ar 10 proc., turite suprasti, kad realiai dalyvaujate versle. Neįmanoma, kad tokios obligacijos būtų be rizikos. Net nekilnojamasis turtas kaip užstatas nėra pakankama garantija. Projektas gali patekti į nuosmukį, jo gali nepavykti parduoti, gali nebeateiti banko finansavimas. Galbūt visko neprarasite, bet negausite to, ko tikėjotės“, – įspėja KRS vadovas.
Ką turi patikrinti investuotojas?
Prieš įsigyjant įmonės obligacijų, svarbu įvertinti ne vien siūlomas palūkanas.
„Skolos investuotojui reikalingas stabilus, sveikas verslas, kartais net galėčiau pavadinti nuobodų. Tai brandi įmonė, nuosekliai gaunanti pajamas be didelių svyravimų. Akcijų investuotojai gali ieškoti bendrovių, kurios sparčiai augs, o obligacijų turėtojui svarbiau, kad įmonė galėtų stabiliai vykdyti įsipareigojimus“, – aiškina „Awesome Securities“ atstovas.
Aukšto pajamingumo smulkaus ir vidutinio verslo obligacijų emisijose instituciniai investuotojai paprastai sudaro apie 20–30 proc. pirkėjų. Likusią dalį įsigyja privatūs investuotojai – nuo pirmą kartą investuojančių nedideles sumas iki žmonių, galinčių skirti obligacijoms šimtus tūkstančių eurų.
Vis dėlto ir privatiems investuotojams verta įsigilinti į bendrovės balanso struktūrą, turto kokybę, turimus įsipareigojimus, akcininkų bei vadovų patirtį ir emisijos sąlygas. Svarbu suprasti ir tai, kam įmonė skolinasi bei iš kokių lėšų ketina grąžinti skolą.
P. Petručionis ragina atkreipti dėmesį ir į kovenantus – emisijos sąlygose numatytus įsipareigojimų ar įmonės veiksmų apribojimus. P. Grigas pripažįsta, kad toks sąrašas dalį žmonių gali išgąsdinti.
„Įsivaizduoju dabar investuotoją, kuris neturi išsilavinimo ar patirties. Jis tikrai, manau, jau po antrojo punkto sakys: „Jau čia man yra per daug, gal aš tada neinvestuosiu, kojinėje pasilaikysiu.“
Bet aš žiūrėčiau taip: visų pirma yra platintojas. Ateina įmonė ir klausia, ar platinsite mūsų obligacijų emisiją. Platintojas padaro didelį darbą – vyksta diskusijos, analizuojama įmonė, kalbamasi su investuotojais, vertinama rinkos situacija.
Jeigu viso šio proceso pabaigoje platintojas sako „taip, imuosi šios atsakomybės“, tai jau savaime yra tam tikras kokybės matas“, – sako KRS vadovas. Vis dėlto platintojų požiūris į atsakomybę skiriasi. Vieni padeda emitentui suformuoti finansinį produktą ir ieško jam investuotojų, kiti renkasi tik tuos projektus, į kuriuos patys sutiktų investuoti.
Tačiau net ir išsami įmonės patikra negarantuoja, kad ji nepatirs finansinių sunkumų.
„Kiekvieno platintojo požiūris skiriasi. Vieni sako: atėjo emitentas, aš jam suformuoju produktą ir kiekvienas produktas turi savo investuotoją. Bet vien vidinė analizė neparodo, kad produktas jau yra kokybiškas. Mes, „Awesome Securities“, dirbame su tais projektais, kuriuose patys dalyvautume. Tačiau rinkoje yra ir kitokią riziką prisiimančių žaidėjų. Vien tai, kad įmonė praėjo vadinamąjį „due diligence“ procesą – išsamų įmonės patikrinimą prieš nusprendžiant platinti jos obligacijas, – negarantuoja, kad ji nebankrutuos“, – pabrėžia P. Petručionis.
P. Grigui obligacijų rinka svarbi ne vien kaip galimybė įmonei pasiskolinti. Jis sako, kad šis finansavimo būdas pakeitė ir patį požiūrį į skolą – už jos atsirado konkretūs žmonės.
„Kai skoliniesi iš banko, įsivaizduoji indėlininką, kuris galbūt net negalvoja apie tai, kur keliauja jo pinigai. O kai dirbi su obligacijų turėtojais, dideliame sąraše matai žmones, kurie sunešė tą sumą. Tada viskas tampa daug asmeniškiau“, – sako KRS vadovas.