
Dar 2024 m. patvirtintas trejų metų jų didinimo planas apima alkoholį, tabako gaminius, degalus ir kitus energijos produktus. Dalis akcizų pajamų skiriama Gynybos fondui, o nuo 2026 m. pradėtas taikyti ir saldintų gėrimų mokestis. Lietuvos verslo konfederacijos Vilniuje organizuotoje konferencijoje dalyvavęs JAV mokesčių politikos tyrimų organizacijos „Tax Foundation“ akcizų politikos direktorius dr. Adamas Hofferis interviu portalui Lrytas atkreipė dėmesį, kad vertinant mokesčių poveikį būtina atsižvelgti ir į rinkos reakciją.
Jis pabrėžia: didesni tarifai savaime negarantuoja didesnių biudžeto pajamų. Jei dėl mokesčių žmonės keičia vartojimo įpročius, renkasi kitus produktus ar nelegalią prekybą, valstybės lūkesčiai gali neišsipildyti.
Akcizai nėra universalus būdas finansuoti valstybės poreikius
Susiję straipsniai
Akcizų vaidmuo Lietuvos biudžete turi ir konkrečią gynybos finansavimo išraišką: 2026 m. į Gynybos fondą numatyta skirti 8 proc. valstybės biudžeto pajamų iš akcizų, o 2027 m. ši dalis didės iki 8,4 proc. Tuo pat metu valstybė turi finansuoti ir kitas ilgalaikes sritis – švietimą, transportą, viešąsias paslaugas.
Didesni mokesčiai degalams, alkoholiui ar tabako gaminiams gali atrodyti patrauklūs, tačiau, pasak dr. A. Hofferio, remtis jais finansuojant dideles ir ilgalaikes valstybės išlaidas nėra geriausia strategija. „Jeigu norite finansuoti plačią valstybės išlaidų programą, turėtumėte rinktis plačią mokesčių bazę.
Pajamų, turto ar pridėtinės vertės mokesčiai apima kur kas platesnę ekonomikos dalį, o akcizų bazė yra palyginti siaura. Mokesčio bazė turėtų atitikti tai, kam surinkti pinigai bus naudojami“, – aiškina ekspertas.
Jo vertinimu, gynybos, švietimo ar transporto finansavimas iš akcizų nėra tvariausias pasirinkimas.
Šių mokesčių pajamos priklauso nuo konkrečių produktų vartojimo, todėl ilgainiui gali kisti ir dėl pačių mokesčių poveikio: jeigu vartojimas mažėja, mažėja ir apmokestinama bazė. Taigi valstybė, planuojanti ilgalaikes išlaidas, neturėtų pernelyg pasikliauti pajamomis iš kelių produktų grupių.
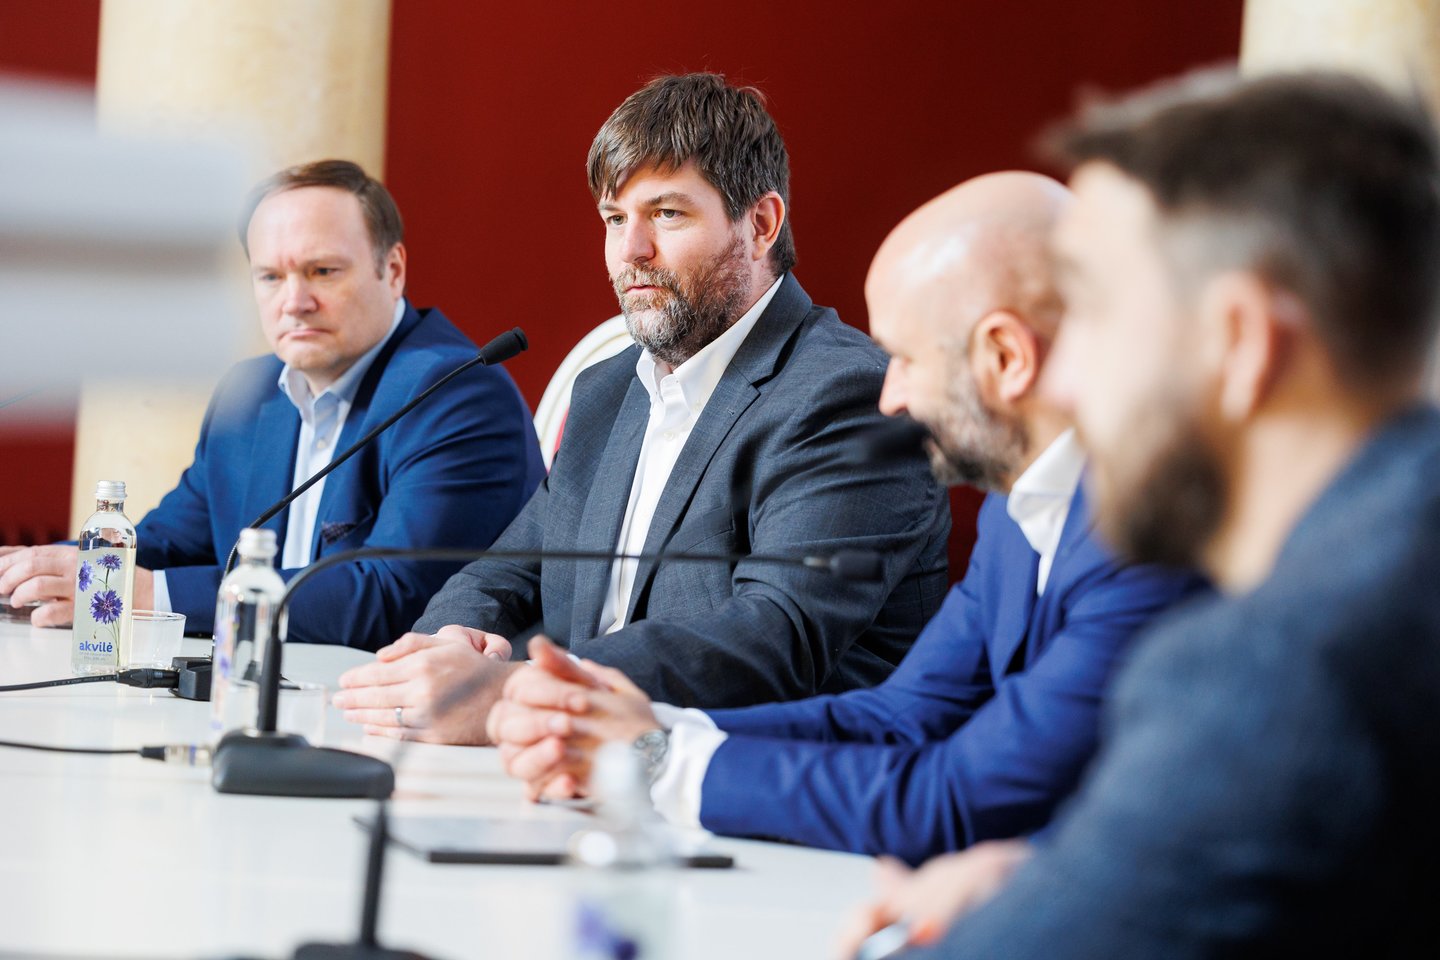
T.Bauro nuotr.
Dr. A. Hofferis pabrėžia ir kitą verslui svarbų aspektą – mokestinį stabilumą.
„Jeigu esate įmonė ir ketinate investuoti į gamybą ar naują produktą, turite suprasti, kokia mokestinė aplinka bus dabar ir ateityje. Investuosite tik tada, jeigu manysite, kad ši veikla bus pelninga. Kuo dažniau keičiama mokesčių politika, tuo mažiau tikrumo dėl ateities ir tuo mažiau pasitikėjimo investuojant šiandien“, – sako jis. Ekspertas pabrėžia: Lietuva negali tikėtis naujų investicijų, jei verslui negali pasiūlyti aiškių ir stabilių mokestinių taisyklių.
Draudimai gali skatinti nelegalią rinką
Nikotino pagalvėlių reguliavimas Baltijos šalyse gerokai skiriasi.
Latvija šiuos produktus leidžia parduoti, tačiau nuo 2025 m. taiko 4 mg nikotino viename grame ribą ir kitus sudėties apribojimus. Estijoje nikotino pagalvėlės priskiriamos su tabako gaminiais susijusiems produktams, todėl joms taikomos šios kategorijos prekybos taisyklės.
Tuo tarpu Lietuvoje požiūris griežčiausias: atskiro nikotino pagalvėlių reguliavimo nėra. Jų prekyba vertinama pagal draudimą parduoti tabako gaminius imituojančius produktus. 2026 m. vasarį teismas pripažino, kad vieno gamintojo nikotino pagalvėlės šį draudimą pažeidė, nes imitavo tabako gaminį „snusą“.
Vis dėlto draudimas neužkerta kelio nelegaliai prekybai. Šių metų rugpjūtį Kauno apylinkėse pareigūnai aptiko nelegalią nikotino pagalvėlių gamyklą, kurioje rasta daugiau kaip 330 tūkst. dėžučių su žinomų gamintojų prekių ženklais. Dr. A. Hofferio manymu, tokia situacija verčia klausti, ar visiškas draudimas iš tiesų pasiekia savo tikslą.
„Visiškas draudimas sudaro sąlygas tokiai nelegaliai veiklai. Kalbant apie nikotino pagalvėles, šie produktai yra gerokai mažiau žalingi nei degiosios cigaretės ir mažiau žalingi nei beveik visi kiti rinkoje esantys nikotino produktai. Todėl visiškai juos uždrausti atrodo netinkamas politinis pasirinkimas“, – teigia ekspertas.
Jo manymu, alternatyva galėtų būti reguliuojama ir apmokestinama legali rinka.
„Tokiu atveju valstybė turėtų daugiau galimybių kontroliuoti produktų prekybą, nustatyti jų pateikimo rinkai taisykles, o vartotojai ir gamintojai turėtų paskatą rinktis legalius kanalus. Kartu atsirastų galimybė gauti pajamų iš veiklos, kuri priešingu atveju gali persikelti į šešėlį.
Jeigu nustatomas pagrįstas mokestis ir sukuriama reguliuojama legali rinka, galima ne tik panaikinti didelę dalį nelegalios prekybos, bet ir surinkti mokestinių pajamų.“ Šis principas, anot jo, svarbus ir kitoms rinkoms, kuriose siekiama nelegalią prekybą pakeisti legalia. JAV valstijų patirtis reguliuojant sporto lažybas parodė, kad vien legalizavimo nepakanka. „Kai legaliai parduodamas produktas dėl mokesčių tampa gerokai brangesnis už nelegalų, vartotojai neturi pakankamai paskatų keisti savo įpročių.
Jeigu norite perkelti žmones iš nelegalios rinkos į legalią, turite sukurti tokią mokestinę aplinką, kurioje teisėta rinka iš karto netaptų nekonkurencinga. Negalite jos apmokestinti taip, kad vartotojams būtų patraukliau likti ten, kur jie jau yra“, – aiškina „Tax Foundation“ atstovas.
Toks principas, jo teigimu, aktualus ne vien sporto lažyboms, bet ir cigarečių ar kitų produktų rinkoms.
Mokestis dar negarantuoja geresnės sveikatos
Pašnekovas atkreipia dėmesį, kad vertinant akcizų politiką svarbu matyti ir socialines jos pasekmes.
Tabako vartojimas labiau paplitęs tarp mažesnes pajamas gaunančių žmonių, todėl jie tabako mokesčiams skiria didesnę disponuojamų pajamų dalį. Tokie mokesčiai laikomi regresiniais.
„Tai nereiškia, kad mokesčių reikėtų atsisakyti vien dėl jų regresinio poveikio. Tačiau turime suprasti, kad žmonėms, kurie ir toliau rūko, šie mokesčiai daro didesnį finansinį poveikį ir pablogina jų padėtį. Į tai būtina atsižvelgti kuriant visą mokesčių sistemą.“ Panašių klausimų kyla ir dėl Lietuvoje šiemet įvesto saldintų gėrimų mokesčio. Dr. A. Hofferio teigimu, vienas ryškiausių jo rezultatų gali būti gamintojų paskatos keisti produktų sudėtį.
Vis dėlto mažesnis saldintų gėrimų vartojimas savaime nereiškia, kad sumažės bendras kalorijų kiekis.
„Produktų sudėties keitimas tikriausiai yra didžiausias saldintų gėrimų mokesčių laimėjimas visuomenės sveikatos srityje.
Žmonės gali pradėti vartoti mažiau saldintų gėrimų, tačiau pasirinkti kitus produktus ir taip kompensuoti sumažėjusį jų vartojimą. Todėl tokio mokesčio poveikis nutukimui ar visuomenės sveikatai nėra toks tiesioginis, kaip kartais tikimasi“, – aiškina ekspertas. Jis pažymi, kad norint mažinti bendrą pridėtinio cukraus vartojimą, reikėtų svarstyti platesnį mokestį, apimantį ir kitus jo turinčius produktus. Tačiau ekspertas abejoja, ar tokia priemonė iš tiesų pagerintų visuomenės sveikatą.
„Apmokestinus vien saldintus gėrimus, žmonės gali tiesiog pradėti vartoti daugiau kitų produktų, kuriuose yra kalorijų. Todėl bendras suvartojamų kalorijų kiekis gali ir nepasikeisti. Jei norima mažinti pridėtinio cukraus vartojimą, reikėtų kalbėti apie mokestį, kuris apimtų visus jo turinčius produktus.
Tačiau nesu tikras, kad toks mokestis pagerintų visuomenės sveikatą. Kol kas neturime tai patvirtinančių duomenų.“
Ragina sekti kaimynių pavyzdžiu
Mokestinės aplinkos konkurencingumą galima palyginti ir su kitomis regiono valstybėmis. Vienas ryškiausių pavyzdžių – Estija, kuri jau daugelį metų užima pirmąją vietą „Tax Foundation“ sudaromame Mokesčių konkurencingumo indekse. „Estija jau ilgą laiką užima pirmąją vietą šiame indekse. Lietuva dar neturi konkurencingiausios mokestinės aplinkos, tačiau tai gali keistis“, – sako dr. A. Hofferis.
Pasak jo, Lietuvai nereikėtų tikėtis, kad konkurencingumą pavyks pagerinti vienu mokestiniu pakeitimu.
„Laipsniškos reformos, planuojamos ir įgyvendinamos per tam tikrą laiką, gali pagerinti mokestinę aplinką. Staigūs pokyčiai kelia iššūkių, todėl svarbu turėti aiškią kryptį ir jos laikytis“, – pabrėžia ekspertas. Anot jo, investuotojai renkasi ne tik rinką, bet ir mokestinę aplinką, todėl Lietuvai svarbu neatsilikti nuo kaimynių ir nekeisti taisyklių taip, kad verslas prarastų pasitikėjimą valstybe.